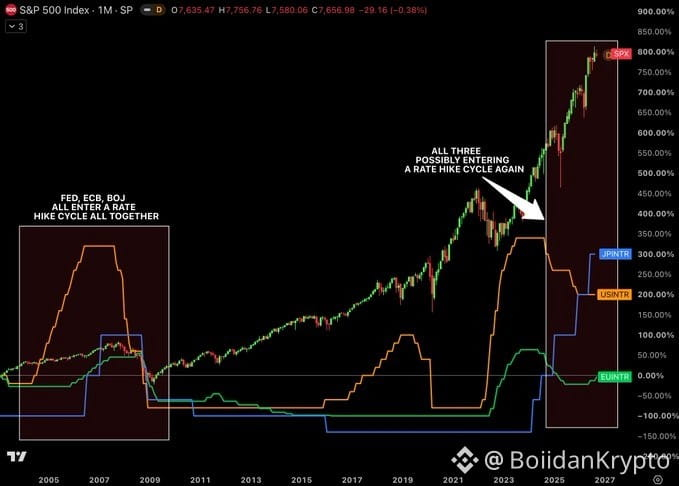
🚨 لأول مرة منذ 2006 — قد يرفع الاحتياطي الفدرالي والبنك المركزي الأوروبي وبنك اليابان الفائدة معًا.
في عام 2022، عندما ضغط الاحتياطي الفدرالي والبنك المركزي الأوروبي على المكابح، لم يفعل ذلك بنك اليابان. ظلت الفائدة سلبية. وهذا يعني شيئًا واحدًا: كان الين الرخيص لا يزال موجودًا، وكانت صفقات التمويل قائمة في أنحاء العالم.
تلك الحقبة انتهت. 💴
🔹 سعر بنك اليابان الآن: 1% — أعلى مستوى منذ 1995
🔹 مشتريات السندات: تم خفضها بنحو ¥200B كل ربع سنة
🔹 الميزانية العمومية: ¥662T (مارس) → ¥643T (أغسطس) — وهي بالفعل في مسار الانكماش
🔹 معدل إيداعات البنك المركزي الأوروبي: تم رفعه مرة أخرى في 10 سبتمبر → 2.50%
🔹 الولايات المتحدة: لم يتحرك الاحتياطي الفدرالي بعد، لكن احتمالات رفع الفائدة تتزايد بسرعة بعد ارتفاع مؤشر أسعار المستهلكين الأساسي في أغسطس إلى 2.4%، مع صعود الطاقة بنسبة 16.3% على أساس سنوي — وهو نفس صدمة الطاقة التي دفعت تضخم منطقة اليورو إلى 3.3%
هذه هي الجزء الذي يفوته معظم الناس: 👇
اليابان ليست مجرد مصدر تمويل رخيص. إنها أكبر حامل أجنبي لسندات الخزانة الأمريكية — 1.116 تريليون دولار اعتبارًا من يونيو. لا يحتاج الأمر إلى بيع أي سندات لتحريك العوائد عالميًا. كل ما عليها فعله هو أن تشتري أقل. ومع ارتفاع عوائد السندات اليابانية، يقل الحافز لدى شركات التأمين والمعاشات اليابانية لمطاردة العائد في الخارج — وقد يؤدي ذلك وحده إلى رفع تكاليف الاقتراض في كل مكان.
والأمر لا يتعلق بالعوائد فقط. عندما يتقوى الين، يمكن أن يُجبر المستثمرين الممولين بالرافعة الذين اقترضوا بالين على التخلص بسرعة من أصول أخرى لتغطية مراكزهم.
رأينا ذلك حرفيًا في أغسطس 2024 — خطوة واحدة من بنك اليابان في رفع الفائدة، وتحطم مؤشر نيكّي بنسبة 12.4% في يوم واحد. كانت شركات التأمين على الحياة في اليابان قد خفضت بالفعل التحوطات الدولارية من نحو 60% إلى 40% قبل ذلك، لأن تكاليف التحوط أصبحت باهظة.
آخر مرة كانت فيها جميع البنوك المركزية الثلاثة ترفع الفائدة بالتزامن؟ 2006. قبل 2008 مباشرة.
هذه ليست توقعات — الميزانيات العمومية أكبر بكثير الآن، كما أن لدى الاحتياطي الفدرالي/البنك المركزي الأوروبي/بنك اليابان خطوط مبادلة دولارية قائمة بُنيت خصيصًا لمنع أسواق التمويل من أن تتعطل.
لكن السؤال الحقيقي هو: ماذا يحدث إذا بقي التضخم ساخنًا بما يكفي ليواصل الجميع رفع الفائدة — في الوقت الذي تتوقف فيه اليابان عن كونها أرخص مصدر للرافعة المالية في العالم؟ 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC
في عام 2022، عندما ضغط الاحتياطي الفدرالي والبنك المركزي الأوروبي على المكابح، لم يفعل ذلك بنك اليابان. ظلت الفائدة سلبية. وهذا يعني شيئًا واحدًا: كان الين الرخيص لا يزال موجودًا، وكانت صفقات التمويل قائمة في أنحاء العالم.
تلك الحقبة انتهت. 💴
🔹 سعر بنك اليابان الآن: 1% — أعلى مستوى منذ 1995
🔹 مشتريات السندات: تم خفضها بنحو ¥200B كل ربع سنة
🔹 الميزانية العمومية: ¥662T (مارس) → ¥643T (أغسطس) — وهي بالفعل في مسار الانكماش
🔹 معدل إيداعات البنك المركزي الأوروبي: تم رفعه مرة أخرى في 10 سبتمبر → 2.50%
🔹 الولايات المتحدة: لم يتحرك الاحتياطي الفدرالي بعد، لكن احتمالات رفع الفائدة تتزايد بسرعة بعد ارتفاع مؤشر أسعار المستهلكين الأساسي في أغسطس إلى 2.4%، مع صعود الطاقة بنسبة 16.3% على أساس سنوي — وهو نفس صدمة الطاقة التي دفعت تضخم منطقة اليورو إلى 3.3%
هذه هي الجزء الذي يفوته معظم الناس: 👇
اليابان ليست مجرد مصدر تمويل رخيص. إنها أكبر حامل أجنبي لسندات الخزانة الأمريكية — 1.116 تريليون دولار اعتبارًا من يونيو. لا يحتاج الأمر إلى بيع أي سندات لتحريك العوائد عالميًا. كل ما عليها فعله هو أن تشتري أقل. ومع ارتفاع عوائد السندات اليابانية، يقل الحافز لدى شركات التأمين والمعاشات اليابانية لمطاردة العائد في الخارج — وقد يؤدي ذلك وحده إلى رفع تكاليف الاقتراض في كل مكان.
والأمر لا يتعلق بالعوائد فقط. عندما يتقوى الين، يمكن أن يُجبر المستثمرين الممولين بالرافعة الذين اقترضوا بالين على التخلص بسرعة من أصول أخرى لتغطية مراكزهم.
رأينا ذلك حرفيًا في أغسطس 2024 — خطوة واحدة من بنك اليابان في رفع الفائدة، وتحطم مؤشر نيكّي بنسبة 12.4% في يوم واحد. كانت شركات التأمين على الحياة في اليابان قد خفضت بالفعل التحوطات الدولارية من نحو 60% إلى 40% قبل ذلك، لأن تكاليف التحوط أصبحت باهظة.
آخر مرة كانت فيها جميع البنوك المركزية الثلاثة ترفع الفائدة بالتزامن؟ 2006. قبل 2008 مباشرة.
هذه ليست توقعات — الميزانيات العمومية أكبر بكثير الآن، كما أن لدى الاحتياطي الفدرالي/البنك المركزي الأوروبي/بنك اليابان خطوط مبادلة دولارية قائمة بُنيت خصيصًا لمنع أسواق التمويل من أن تتعطل.
لكن السؤال الحقيقي هو: ماذا يحدث إذا بقي التضخم ساخنًا بما يكفي ليواصل الجميع رفع الفائدة — في الوقت الذي تتوقف فيه اليابان عن كونها أرخص مصدر للرافعة المالية في العالم؟ 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC