
AbdullRauf
8.2k منشورات
AbdullRauf
 تم التحقُّق من Square
Hi Guys i am Spot trader specialist in Intra Daytrade, DCA and Swing trade. Follow me tostay updated about market and Binance reward Campaigns.
فتح تداول
مُتداول مُتكرر
1.3 سنوات
1.1K+ تتابع
32.4K+ المتابعون
28.9K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
عرض الترجمة
MAYA_
·
--
5 USDC REWARD 🎁🎁🎁🎁
👆👆👆👆👆👆
مكافأة 5 USDC 🎁🎁🎁
أكمل Tusk واربح مكافأة 5 USDC 🎁🎁🎁
بطولة متداولي Binance الموسم الرابع: تداول العملات الرقمية، وbStock، والعقود الآجلة للمشاركة في توزيع جوائز بقيمة 4 ملايين دولار
👆👆👆👆👆👆
مكافأة 5 USDC 🎁🎁🎁
أكمل Tusk واربح مكافأة 5 USDC 🎁🎁🎁
بطولة متداولي Binance الموسم الرابع: تداول العملات الرقمية، وbStock، والعقود الآجلة للمشاركة في توزيع جوائز بقيمة 4 ملايين دولار
白鲨观点
·
--
لا أدري هل سبق لك أن مررت بمثل هذا الإحساس:
ترى عملةً ما تعجبك، تراقبها مدة طويلة، لكنك لا تشتري، فتستمر في الارتفاع—وكلما ارتفعت زادت حيرتك وخوفك من الشراء، إلى أن يأتي يوم أخيرًا ولم تعد تستطيع الصبر فتدخل أخيرًا… وما إن تشتري حتى تبدأ بالهبوط.
أو العكس تمامًا: تملك عملة بيدك وهي في حالة نزول مستمر، فتزداد مع كل هبوط رغبتك في عدم بيعها، إلى أن يأتي يوم لا يمكنك تحمّله فـتبيع بخسارة… وما إن تنهي عملية البيع حتى ترتفع مباشرة.
كأن السوق يطارد فقط ذلك المال القليل الذي معك؛ تشتري فيهبط، تبيع فيرتفع—بدقة مدهشة.
كنت أظن في السابق أن السبب هو حظّي السيئ، أو أن تقنيتي غير كافية. ثم اكتشفت لاحقًا أن الأمر ليس كذلك. السبب في أنك تشتري دائمًا عند أعلى نقطة وتبيع عند أدنى نقطة هو أنك تفكر مثل أغلب الناس.
السوق يكسب من أموال أغلب الناس. عندما لا يستطيع أغلب الناس أن يقاوموا رغبة الشراء، فهذه تكون القمة؛ وعندما لا يستطيع أغلب الناس تحمل رغبة البيع، فهذه تكون القاع. وبما أنك مثل أغلب الناس، فأنت بالتالي تصبح أنت الشخص الذي يتم «حصاده».
لذلك، أحيانًا يجب التفكير في التداول بطريقة عكسية.
عندما تكون مصممًا جدًا على الشراء، تمهّل قليلاً—قد تتجنب القمة؛
وعندما تكون مصممًا جدًا على البيع، فاصبر—قد تتجاوز القاع.
بالطبع، الكلام سهل لكن تطبيقه صعب. أنا شخصيًا عملت في التداول لسنوات عديدة، وما زلت أُخطئ من وقت لآخر في هذا الشيء. فطبيعة البشر لا يمكن تغييرها بمجرد القول.
لكن على الأقل يجب أن تعرف أين تكمن عيوبك،
فبعد معرفتها، يمكنك تعديلها تدريجيًا.
في تمام الساعة التاسعة مساءً سأحادثكم في غرفة الدردشة عن "كيف تتغلب على عقلية المطاردة عند الارتفاع والبيع عند الانخفاض"—مجرد مشاركة، دون الدعوة لصفقات محددة. من يريد الانضمام فليدخل إلى صفحتي الرئيسية.
$BTC #BinanceSquare #BTC #交易心态 #交易心得以所以分享给大家,如果有欠缺的地方和不对的地方欢迎大佬指点批评,纯手打画图码字,如果觉得还不
ترى عملةً ما تعجبك، تراقبها مدة طويلة، لكنك لا تشتري، فتستمر في الارتفاع—وكلما ارتفعت زادت حيرتك وخوفك من الشراء، إلى أن يأتي يوم أخيرًا ولم تعد تستطيع الصبر فتدخل أخيرًا… وما إن تشتري حتى تبدأ بالهبوط.
أو العكس تمامًا: تملك عملة بيدك وهي في حالة نزول مستمر، فتزداد مع كل هبوط رغبتك في عدم بيعها، إلى أن يأتي يوم لا يمكنك تحمّله فـتبيع بخسارة… وما إن تنهي عملية البيع حتى ترتفع مباشرة.
كأن السوق يطارد فقط ذلك المال القليل الذي معك؛ تشتري فيهبط، تبيع فيرتفع—بدقة مدهشة.
كنت أظن في السابق أن السبب هو حظّي السيئ، أو أن تقنيتي غير كافية. ثم اكتشفت لاحقًا أن الأمر ليس كذلك. السبب في أنك تشتري دائمًا عند أعلى نقطة وتبيع عند أدنى نقطة هو أنك تفكر مثل أغلب الناس.
السوق يكسب من أموال أغلب الناس. عندما لا يستطيع أغلب الناس أن يقاوموا رغبة الشراء، فهذه تكون القمة؛ وعندما لا يستطيع أغلب الناس تحمل رغبة البيع، فهذه تكون القاع. وبما أنك مثل أغلب الناس، فأنت بالتالي تصبح أنت الشخص الذي يتم «حصاده».
لذلك، أحيانًا يجب التفكير في التداول بطريقة عكسية.
عندما تكون مصممًا جدًا على الشراء، تمهّل قليلاً—قد تتجنب القمة؛
وعندما تكون مصممًا جدًا على البيع، فاصبر—قد تتجاوز القاع.
بالطبع، الكلام سهل لكن تطبيقه صعب. أنا شخصيًا عملت في التداول لسنوات عديدة، وما زلت أُخطئ من وقت لآخر في هذا الشيء. فطبيعة البشر لا يمكن تغييرها بمجرد القول.
لكن على الأقل يجب أن تعرف أين تكمن عيوبك،
فبعد معرفتها، يمكنك تعديلها تدريجيًا.
في تمام الساعة التاسعة مساءً سأحادثكم في غرفة الدردشة عن "كيف تتغلب على عقلية المطاردة عند الارتفاع والبيع عند الانخفاض"—مجرد مشاركة، دون الدعوة لصفقات محددة. من يريد الانضمام فليدخل إلى صفحتي الرئيسية.
$BTC #BinanceSquare #BTC #交易心态 #交易心得以所以分享给大家,如果有欠缺的地方和不对的地方欢迎大佬指点批评,纯手打画图码字,如果觉得还不
DK短线复刻
·
--
تابع الرد لاستلام ظرف أحمر 🎁🎁
KSHFI_X
·
--
🎁 اﻃلب/استلم مكافأتك!
هل تريد استلام المكافأة؟ فقط اتبع هذه الخطوات البسيطة 👇
✅ تابعني
💬 اكتب تعليق 1
وهذا كل شيء! حظًا موفقًا للجميع ❤️
$BR
هل تريد استلام المكافأة؟ فقط اتبع هذه الخطوات البسيطة 👇
✅ تابعني
💬 اكتب تعليق 1
وهذا كل شيء! حظًا موفقًا للجميع ❤️
$BR
Z O N E P R I M E
·
--
صاعد🎁 ZONE PRIME مفاجأة إسقاط BTC! 🎁
✨ المغلف الأحمر مليء وجاهز للفتح! ✨
👇 خطوات بسيطة للمشاركة 👇
❤️ تابع ZONE PRIME
🔁 لايك ومشاركة
💬 اكتب تعليقًا “BTC”
🔔 ابقَ متصلًا ونشطًا بانتظار إسقاطات مفاجئة قادمة!
#BTC #Crypto #ZONEPRIME #RedPacket #Binance $BTC
✨ المغلف الأحمر مليء وجاهز للفتح! ✨
👇 خطوات بسيطة للمشاركة 👇
❤️ تابع ZONE PRIME
🔁 لايك ومشاركة
💬 اكتب تعليقًا “BTC”
🔔 ابقَ متصلًا ونشطًا بانتظار إسقاطات مفاجئة قادمة!
#BTC #Crypto #ZONEPRIME #RedPacket #Binance $BTC
Prof Denial
·
--
🔥 $DOGE المكافأة متاحة الآن! 🔥
$DOGE 🐕 المكافأة بانتظارك—طالبها قبل انتهاء الفرصة!
لا تفوّت فرصتك للمطالبة بها قبل انتهاء فترة المكافأة.
$DOGE 🐕 المكافأة بانتظارك—طالبها قبل انتهاء الفرصة!
لا تفوّت فرصتك للمطالبة بها قبل انتهاء فترة المكافأة.

⁰MR RAJ⁰
·
--
صاعدبعد 22 عامًا، عادت صواريخ “ميتة” فوييجر 1 إلى الحياة مجددًا، لتبقي المركبة الفضائية الأسطورية متصلة بالأرض. 🚀❤️
$CVC $LSK $FIL
#AnthropicCEOCallsForAISlowdown #CPIWatch #BitcoinThirdSingleBlockReorgInFourWeeks #WhiteHouseRejectsAISlowdownCalls #UKMayExemptTokenizedGoldFromFundRules
$CVC $LSK $FIL
#AnthropicCEOCallsForAISlowdown #CPIWatch #BitcoinThirdSingleBlockReorgInFourWeeks #WhiteHouseRejectsAISlowdownCalls #UKMayExemptTokenizedGoldFromFundRules
Night King Official
·
--
صاعد👑 نِظَام/نِتَاعُ اللَّيْلِ يُنَادِي… ❄️
نحن على بُعد لحظات من 30,000 مُتَابِع! 🔥
لَا تَكْتَفِ بِالتَّمرِير. 👀
💬 دَعْ/اِلتعليق
➕ مُتَابَعة
🎁 اِسْتَلام
🔄 إعادة النشر
👑 انضم إلى مملكة نِتَاع/نِتَاعُ اللَّيْل
🎁 مَجْمُوعَة جَوَائِز كَبِيرَة جِدًّا 🔥💰
لم يتبقّى سوى عدد قليل من المتابعين…
⚔️ تَابِع الآن — تَنْتَظِرُكَ المَمْلَكَة. 👑❄️
نحن على بُعد لحظات من 30,000 مُتَابِع! 🔥
لَا تَكْتَفِ بِالتَّمرِير. 👀
💬 دَعْ/اِلتعليق
➕ مُتَابَعة
🎁 اِسْتَلام
🔄 إعادة النشر
👑 انضم إلى مملكة نِتَاع/نِتَاعُ اللَّيْل
🎁 مَجْمُوعَة جَوَائِز كَبِيرَة جِدًّا 🔥💰
لم يتبقّى سوى عدد قليل من المتابعين…
⚔️ تَابِع الآن — تَنْتَظِرُكَ المَمْلَكَة. 👑❄️
生蚝哥Oyster
·
--
صاعدعمالقة الذكاء الاصطناعي يصرخون جماعياً «اضغطوا على الفرامل»! قطاع تخزين الأسهم في وول ستريت يتراجع جماعياً قبل الافتتاح
في 14 سبتمبر، شهد قطاع شرائح الذاكرة في الأسهم الأميركية تراجعاً كبيراً قبل الافتتاح.
هبطت إعلانات ADR لشركة SK Hynix بنسبة 7.13%، وتراجعت شركة Seagate STX بنسبة 6.17%، وانخفضت شركة Micron MU بنسبة 5.82%، وهبطت SanDisk SNDK بنسبة 5.73%، وتراجعت Western Digital WDC بنسبة 5.64%.
شرارة الجدل جاءت من نقاشات تتعلق بأمن الذكاء الاصطناعي: دعا داريو أمودي، الرئيس التنفيذي لشركة Anthropic، إلى أن تدفع الولايات المتحدة باتجاه إبطاء تطوير الذكاء الاصطناعي، على أن تتعاون شركات الذكاء الاصطناعي لوضع معايير أمان مشتركة، دون أن تخضع هذه المبادرة لقانون مكافحة الاحتكار. وقد حظي هذا المقترح بدعم من سام ألتمان، وإيلون ماسك، ونادلا (من مايكروسوفت).
لكن موقف البيت الأبيض على النقيض تماماً. فريق ترامب يرى أن ريادة الولايات المتحدة في مجال الذكاء الاصطناعي أمر بالغ الأهمية، ويدعو إلى الحفاظ على ميزة المنافسة الأميركية في الذكاء الاصطناعي، ولا يعتزم فرض إجبار الصناعة على «الضغط على الفرامل».
مخاوف السوق: إذا تباطأ البحث والتطوير في مجال الذكاء الاصطناعي، فقد يؤدي ذلك مباشرةً إلى إضعاف الطلب على الذاكرة وHBM، ما يضع ضغطاً على قطاع الذاكرة نتيجة لذلك.
في 14 سبتمبر، شهد قطاع شرائح الذاكرة في الأسهم الأميركية تراجعاً كبيراً قبل الافتتاح.
هبطت إعلانات ADR لشركة SK Hynix بنسبة 7.13%، وتراجعت شركة Seagate STX بنسبة 6.17%، وانخفضت شركة Micron MU بنسبة 5.82%، وهبطت SanDisk SNDK بنسبة 5.73%، وتراجعت Western Digital WDC بنسبة 5.64%.
شرارة الجدل جاءت من نقاشات تتعلق بأمن الذكاء الاصطناعي: دعا داريو أمودي، الرئيس التنفيذي لشركة Anthropic، إلى أن تدفع الولايات المتحدة باتجاه إبطاء تطوير الذكاء الاصطناعي، على أن تتعاون شركات الذكاء الاصطناعي لوضع معايير أمان مشتركة، دون أن تخضع هذه المبادرة لقانون مكافحة الاحتكار. وقد حظي هذا المقترح بدعم من سام ألتمان، وإيلون ماسك، ونادلا (من مايكروسوفت).
لكن موقف البيت الأبيض على النقيض تماماً. فريق ترامب يرى أن ريادة الولايات المتحدة في مجال الذكاء الاصطناعي أمر بالغ الأهمية، ويدعو إلى الحفاظ على ميزة المنافسة الأميركية في الذكاء الاصطناعي، ولا يعتزم فرض إجبار الصناعة على «الضغط على الفرامل».
مخاوف السوق: إذا تباطأ البحث والتطوير في مجال الذكاء الاصطناعي، فقد يؤدي ذلك مباشرةً إلى إضعاف الطلب على الذاكرة وHBM، ما يضع ضغطاً على قطاع الذاكرة نتيجة لذلك.
AbdullRauf
·
--
تنبيه الهبة لعائلتنا المربّعة! 🧧
كتعبير كبير عن شكرنا، سنقوم بتوزيع 2000 هدية على مجتمعنا الرائع.
للدخول:
✅ تابعنا
✅ شارك هذه المنشور
✅ اكتب تعليق 666
الفائزون يتم اختيارهم عشوائيًا. حظًا موفقًا وشكرًا لكونكم جزءًا من رحلتنا!
#SquareGiveaway
كتعبير كبير عن شكرنا، سنقوم بتوزيع 2000 هدية على مجتمعنا الرائع.
للدخول:
✅ تابعنا
✅ شارك هذه المنشور
✅ اكتب تعليق 666
الفائزون يتم اختيارهم عشوائيًا. حظًا موفقًا وشكرًا لكونكم جزءًا من رحلتنا!
#SquareGiveaway
·
--
🎙️ اليوم 31 من استثمار BTC الشهري المنتظم لـ 100U من سوبرمان
إنهاء
03 ساعة 01 دقيقة 02 ثانية
9k
24

AbdullRauf
·
--
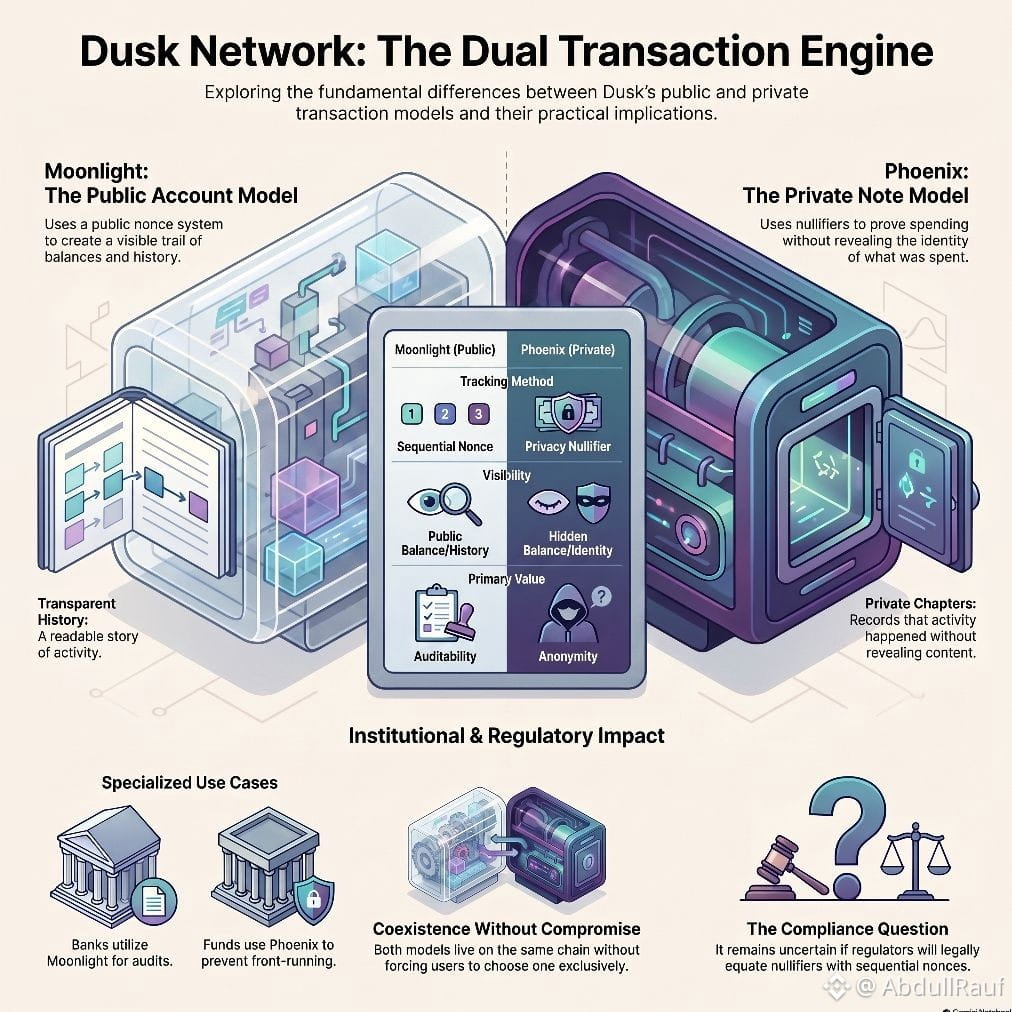
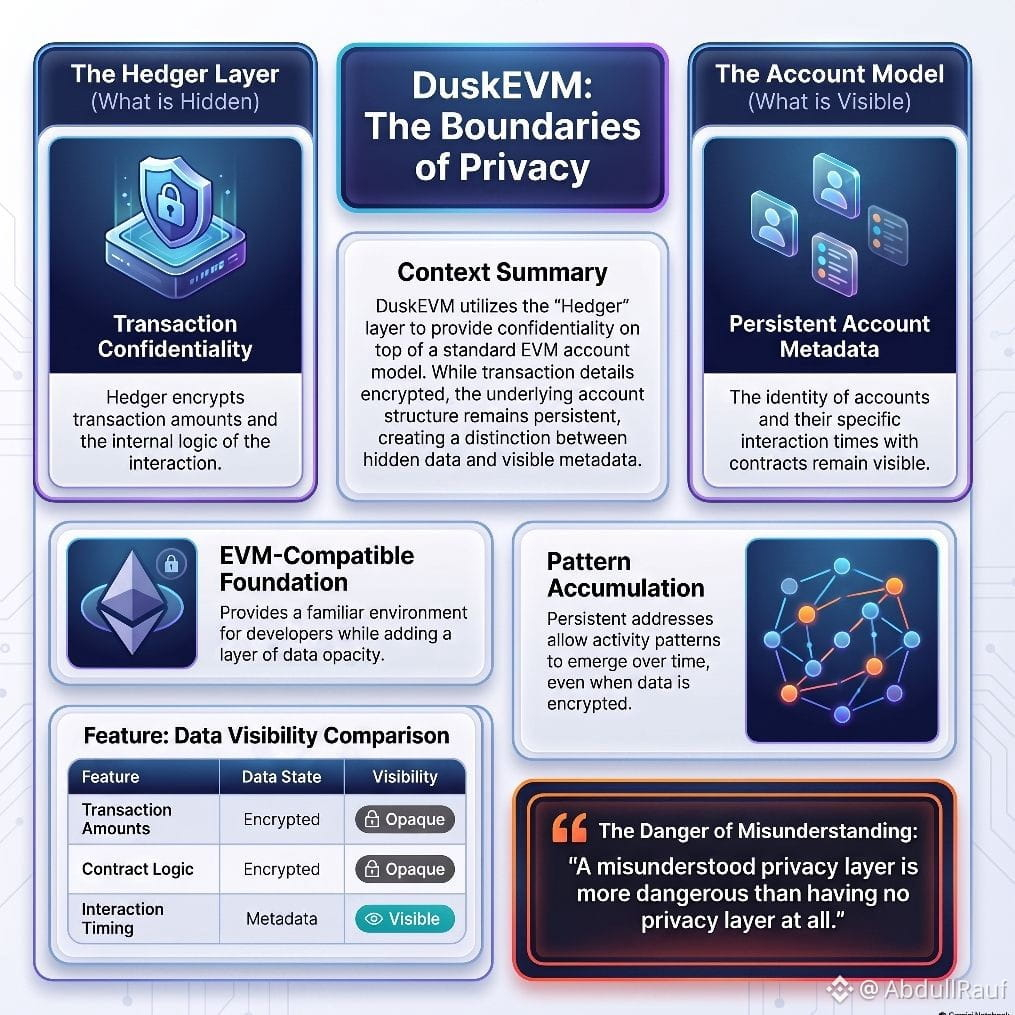
في البداية افترضت أن إضافة الخصوصية إلى بيئة مبنية على EVM هو نفسه بناء الخصوصية منذ البداية. من الخارج تبدو الاثنتان متشابهتين. أما من الداخل فالأمر مختلف.
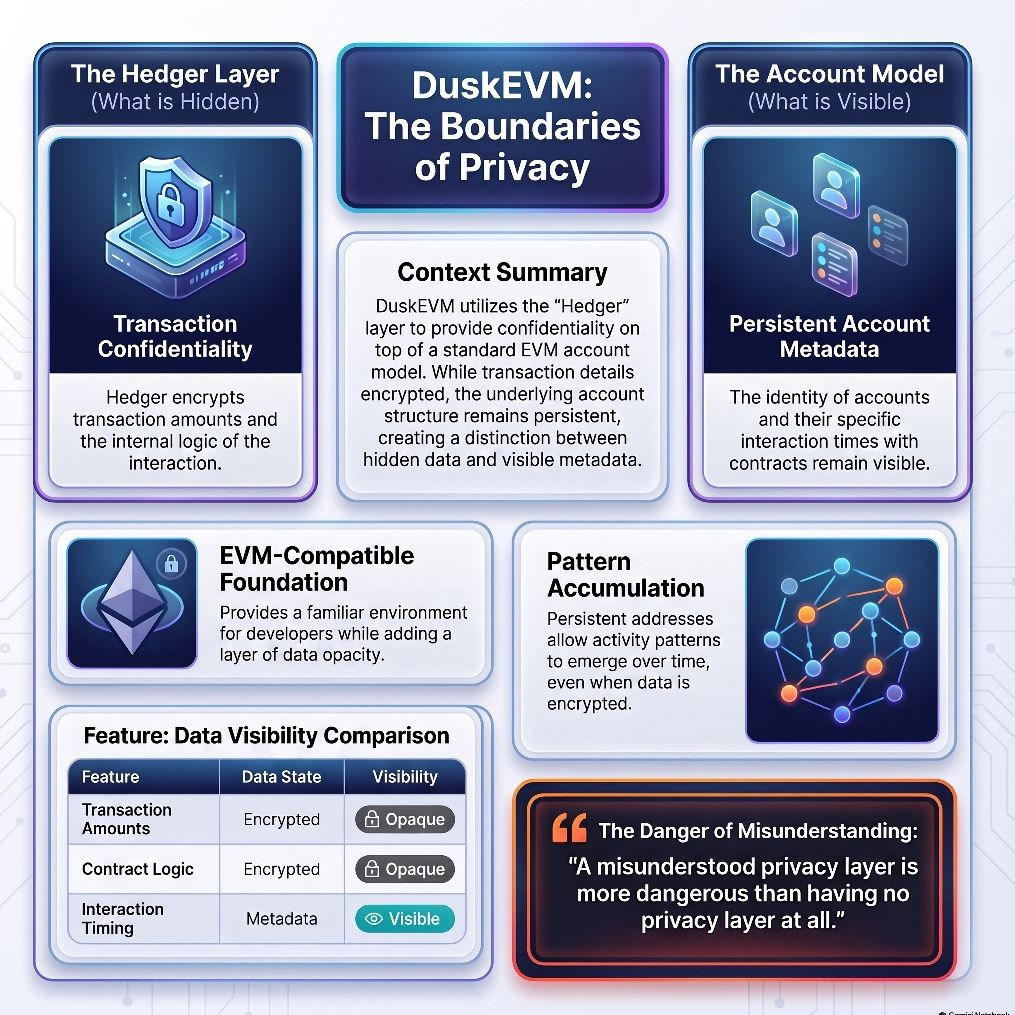
يمثل نموذج حسابات EVM افتراضًا بنيويًا. العناوين تستمر. تتراكم الأنشطة. حتى عندما تكون المعاملات الفردية مُشفّرة، يصبح الحساب ذاته نمطًا مع مرور الوقت. يضيف Hedger السرية فوق نموذج الحساب هذا. يمكن أن تصبح بيانات المعاملة غامضة. إلا أن بنية الحساب تظل مرئية.
لذلك ينحصر السؤال الحقيقي. عندما يقوم Hedger بتشفير معاملة، فماذا بالضبط يُخفى وما الذي لا يُخفى؟ قد تبقى المبالغ والمنطق الداخلي خاصّين. وغالبًا ما يظل ظاهرًا أن هذا الحساب تفاعل مع هذا العقد في ذلك الوقت. في التمويل المنظّم، قد تهم معرفة من تعامل مع من ومتى بقدر أهمية معرفة ما تم تداوله.
هذا ليس عيبًا في التصميم. فـ EVM القائم على الحسابات عملي للمطوّرين. إن Hedger هو طبقة خصوصية حقيقية. الخطر يكمن في سوء الفهم. قد تكون طبقة الخصوصية التي يبالغ الناس في تقديرها أكثر خطورة من عدم وجود أي طبقة خصوصية على الإطلاق.
هل توفر السرية على مستوى المعاملة حماية كافية للمؤسسات، أم أن نموذج الحساب من الأسفل يحدّ بهدوء من الوعد كله؟
#dusk $DUSK @Dusk
يمثل نموذج حسابات EVM افتراضًا بنيويًا. العناوين تستمر. تتراكم الأنشطة. حتى عندما تكون المعاملات الفردية مُشفّرة، يصبح الحساب ذاته نمطًا مع مرور الوقت. يضيف Hedger السرية فوق نموذج الحساب هذا. يمكن أن تصبح بيانات المعاملة غامضة. إلا أن بنية الحساب تظل مرئية.
لذلك ينحصر السؤال الحقيقي. عندما يقوم Hedger بتشفير معاملة، فماذا بالضبط يُخفى وما الذي لا يُخفى؟ قد تبقى المبالغ والمنطق الداخلي خاصّين. وغالبًا ما يظل ظاهرًا أن هذا الحساب تفاعل مع هذا العقد في ذلك الوقت. في التمويل المنظّم، قد تهم معرفة من تعامل مع من ومتى بقدر أهمية معرفة ما تم تداوله.
هذا ليس عيبًا في التصميم. فـ EVM القائم على الحسابات عملي للمطوّرين. إن Hedger هو طبقة خصوصية حقيقية. الخطر يكمن في سوء الفهم. قد تكون طبقة الخصوصية التي يبالغ الناس في تقديرها أكثر خطورة من عدم وجود أي طبقة خصوصية على الإطلاق.
هل توفر السرية على مستوى المعاملة حماية كافية للمؤسسات، أم أن نموذج الحساب من الأسفل يحدّ بهدوء من الوعد كله؟
#dusk $DUSK @Dusk
AbdullRauf
·
--
قضيت وقتًا في محاولة قراءة إشارتين تتجهان في اتجاهين مختلفين. انخفض السعر بنسبة ثلاثة وتسعين بالمئة عن أعلى مستوياته على الإطلاق. شراكة NPEX تعمل بالفعل. توجد سلسلة إصدار مؤكدة تتجاوز 200 مليون يورو. تم شحن ترقية Boreas في مايو. تلك الصورتان لا تنتميان إلى السرد نفسه. إحداهما تشير إلى مشروع فشل في الحفاظ على زخم إطلاقه. والأخرى تشير إلى مشروع واصل البناء بينما كان السعر يتراجع. لدى رموز البنية التحتية مشكلة في التوقيت لا تواجهها أسواق الأسهم. عادةً ما يتحرك سعر سهم الشركة وإيراداتها في الاتجاه نفسه مع مرور الوقت. ويمكن أن ينفصل سعر الرمز الخاص ببروتوكول عن استخدامه الفعلي لسنوات. يعكس السعر ما يعتقده المتداولون اليوم. ويعكس الاستخدام ما قررته المؤسسات قبل أشهر. ما لا أستطيع مواءمته هو الفجوة بين رقم الإصدار المؤكد وحجم التداول اليومي. 200 مليون يورو في سلسلة الإصدار مقابل ثلاثة ملايين ونصف في حجم يومي يمثل مسافة كبيرة. إما أن الإصدار لم يصل إلى السلسلة بعد، أو أن حجم التداول ليس المقياس الصحيح. @Dusk لديه شراكات لا تمتلكها أغلب البروتوكولات بهذا السعر. السؤال هو ما إذا كان ذلك سيظهر في السعر في النهاية أم سيبقى في سجلات التاريخ؛ فمخططات الأسعار لم تُصمم أبدًا للإجابة عن هذا النوع من الأسئلة. عندما يتباعد السعر والتبنّي إلى هذا الحد، أيهما يكذب؟
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
سجّل الدخول لاستكشاف المزيد من المُحتوى