هذا الأسبوع هو أسبوع السياسات، وثلاثة أمور مرتّبة زمنيًا:
9/16 02:15 جلسة مجلس الشيوخ بشأن مشروع قانون CLARITY: تصويت إجرائي بواقع 60 صوتًا؛ لدى الجمهوريين 53 مقعدًا، مع غياب 7 ديمقراطيين، ولم يُعلن أيٌّ منهم موقفه حتى الآن.
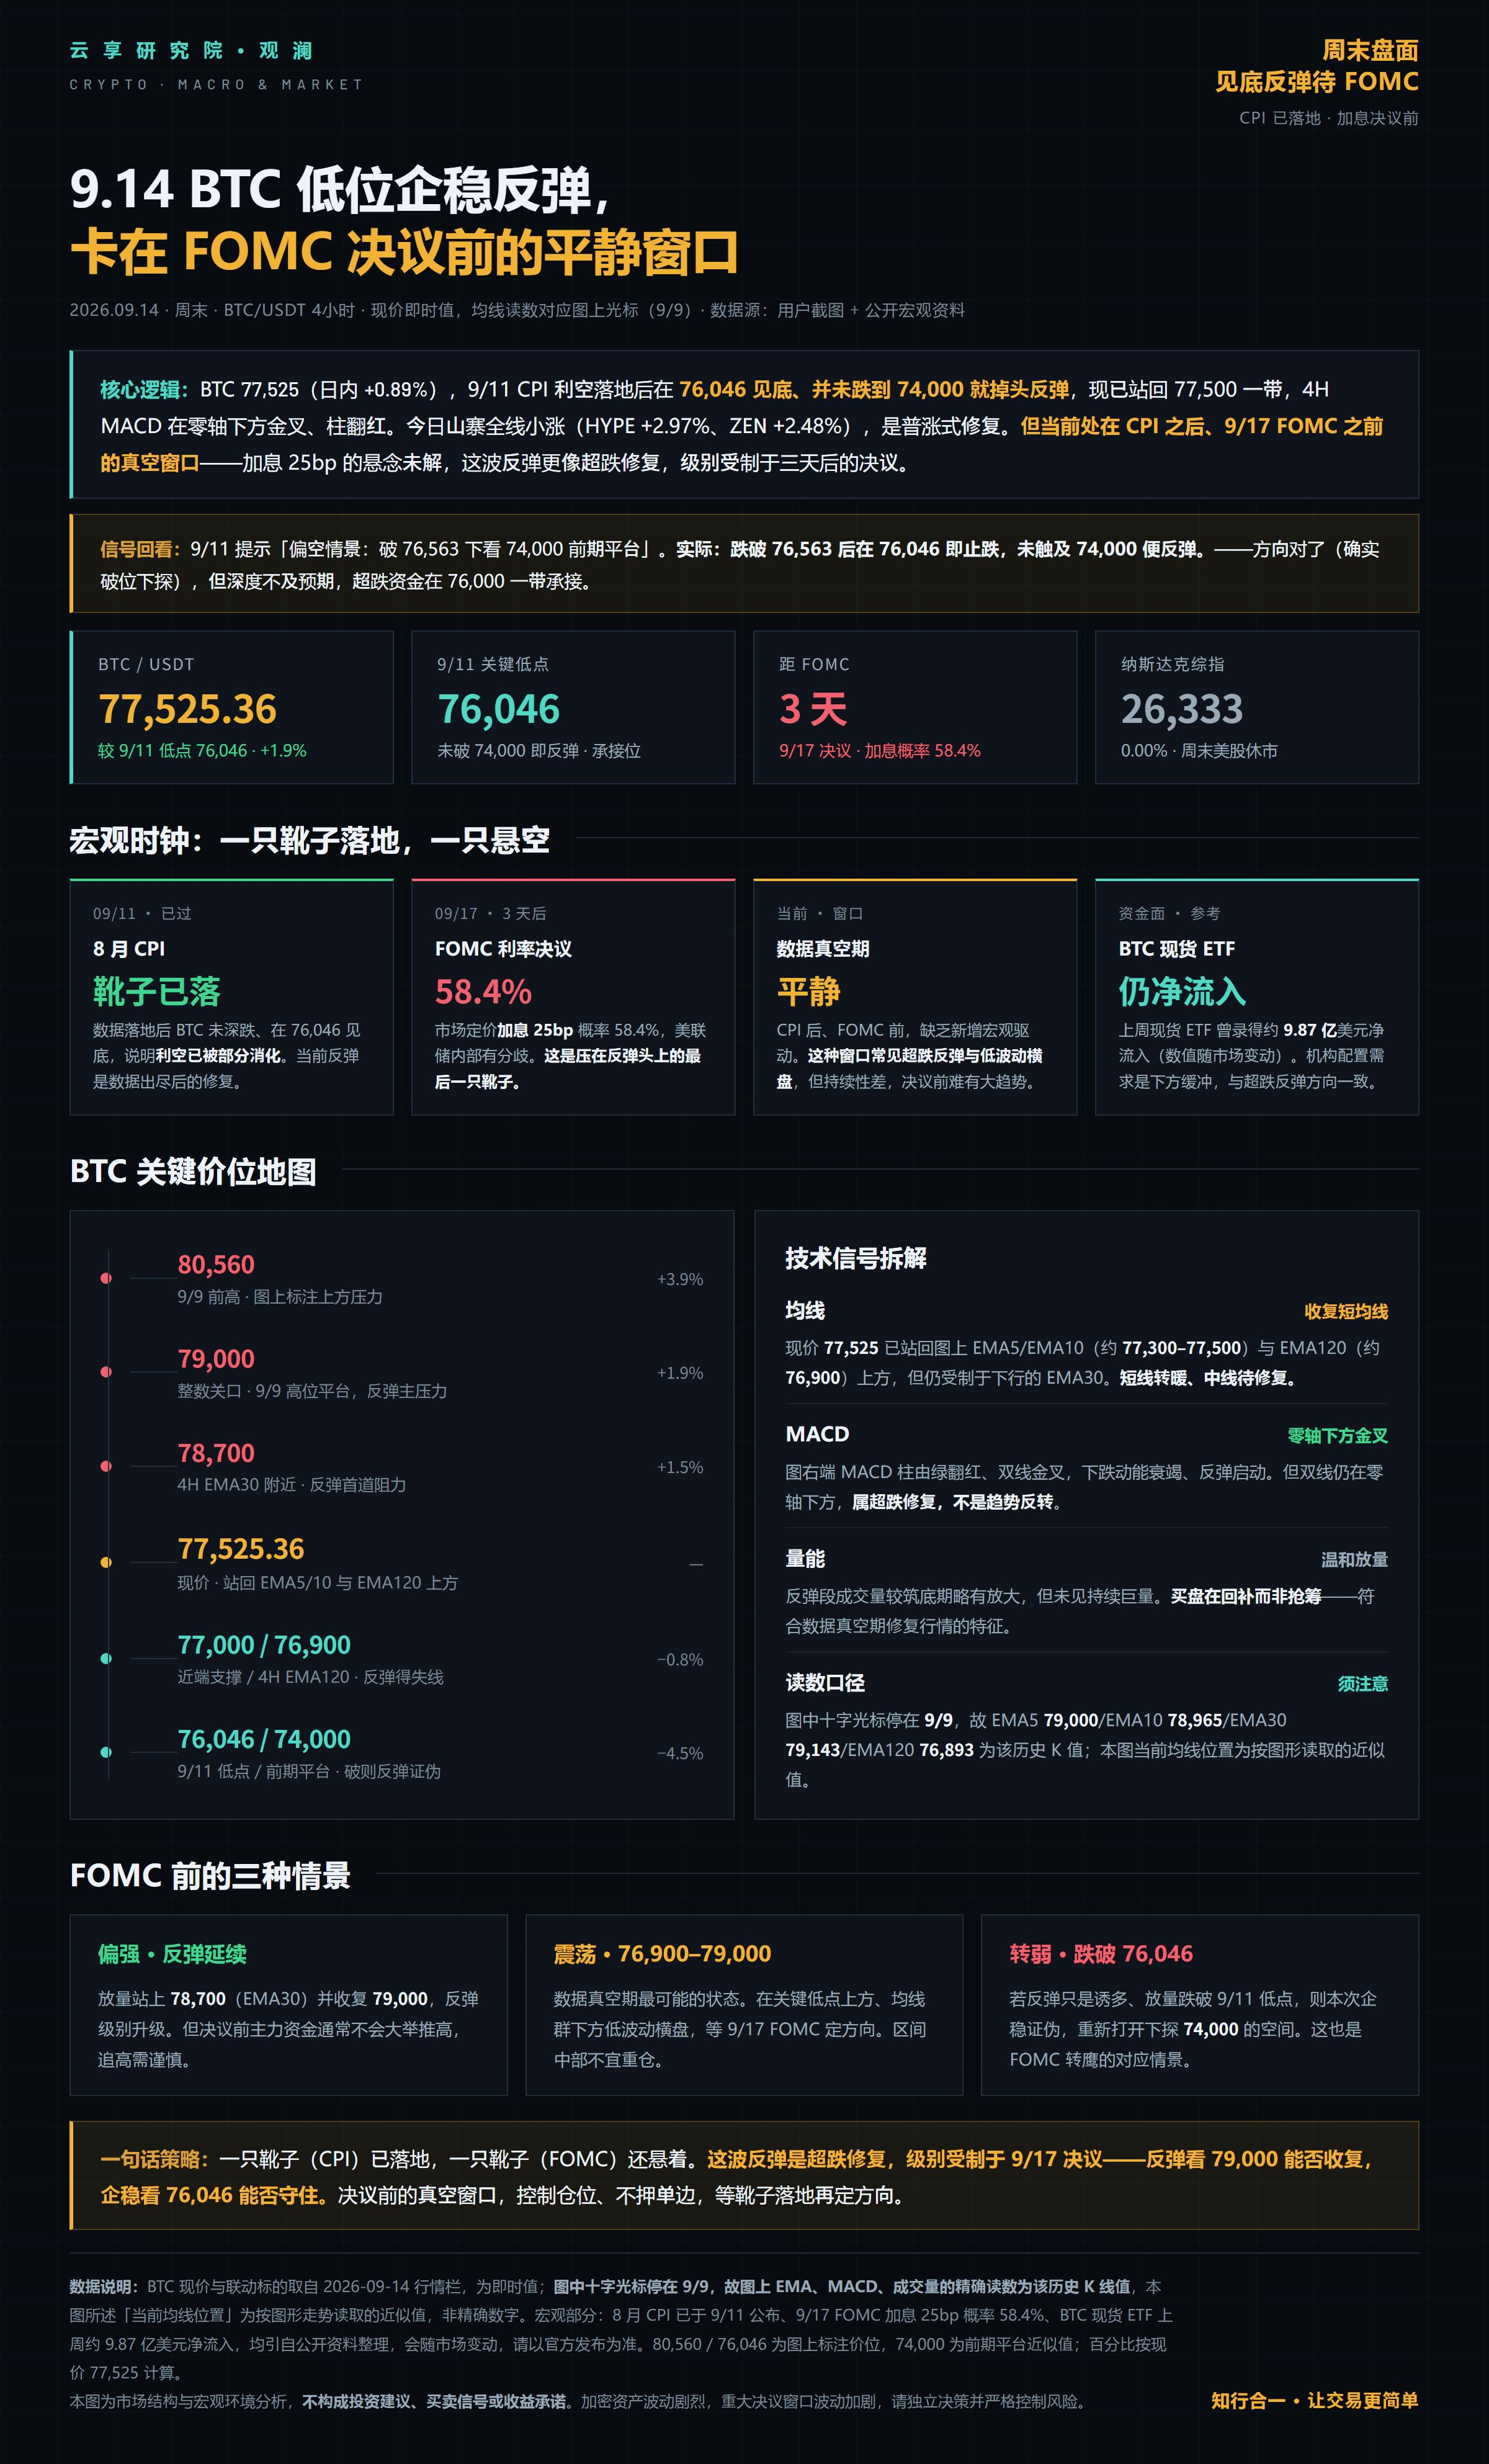
9/17 02:00 قرار لجنة السوق المفتوحة الفيدرالية FOMC + مخطط النقاط (Dot Plot): رفع الفائدة بمقدار 25 نقطة أساس إلى 3.75%–4.00% تم تسعيره بنحو 90%؛ ولم يبقَ سوى سؤال واحد: «هل ستكون هناك زيادة ثانية؟».
9/18 من المرجح أن يرفع بنك اليابان الفائدة إلى 1.25%، وفي اليوم نفسه يوم «الأربعاء الأسود» في سوق الأسهم الأمريكية (أربع صفقات/أربعة عقود انتهاء في نفس اليوم).
الخلفية التي تركها الأسبوع الماضي: مؤشر أسعار المستهلكين الأساسي CPI عند 0.3% فوق التوقعات، وPPI عند 5.4%، وسعر خام برنت عند 107، وعائد سندات 10 سنوات عند 4.97% مسجّلًا أعلى مستوى منذ أكتوبر 2023. تدفّقـات ETF الخاصة بالبيتكوين (BTC) شهدت صافي خروج خلال أربعة أيام بقيمة 460 مليون، بينما شهدت صناديق ETF الخاصة بالإيثريوم (ETH) صافي تدفّق داخلي بقيمة 200 مليون؛ الأموال تتحرّك بين القطاعات (rotation)، لا تخرج من السوق.
يقع سعر BTC بين نطاق تكلفة 75 ألف–76.5 ألف وبين جدار توريد 81 ألف–86 ألف؛ الاتجاه يتحدد بنتائج التصويت ومخطط النقاط، لا بتوقعات السوق.
لا يُعد ذلك نصيحة استثمارية.
9/16 02:15 جلسة مجلس الشيوخ بشأن مشروع قانون CLARITY: تصويت إجرائي بواقع 60 صوتًا؛ لدى الجمهوريين 53 مقعدًا، مع غياب 7 ديمقراطيين، ولم يُعلن أيٌّ منهم موقفه حتى الآن.
9/17 02:00 قرار لجنة السوق المفتوحة الفيدرالية FOMC + مخطط النقاط (Dot Plot): رفع الفائدة بمقدار 25 نقطة أساس إلى 3.75%–4.00% تم تسعيره بنحو 90%؛ ولم يبقَ سوى سؤال واحد: «هل ستكون هناك زيادة ثانية؟».
9/18 من المرجح أن يرفع بنك اليابان الفائدة إلى 1.25%، وفي اليوم نفسه يوم «الأربعاء الأسود» في سوق الأسهم الأمريكية (أربع صفقات/أربعة عقود انتهاء في نفس اليوم).
الخلفية التي تركها الأسبوع الماضي: مؤشر أسعار المستهلكين الأساسي CPI عند 0.3% فوق التوقعات، وPPI عند 5.4%، وسعر خام برنت عند 107، وعائد سندات 10 سنوات عند 4.97% مسجّلًا أعلى مستوى منذ أكتوبر 2023. تدفّقـات ETF الخاصة بالبيتكوين (BTC) شهدت صافي خروج خلال أربعة أيام بقيمة 460 مليون، بينما شهدت صناديق ETF الخاصة بالإيثريوم (ETH) صافي تدفّق داخلي بقيمة 200 مليون؛ الأموال تتحرّك بين القطاعات (rotation)، لا تخرج من السوق.
يقع سعر BTC بين نطاق تكلفة 75 ألف–76.5 ألف وبين جدار توريد 81 ألف–86 ألف؛ الاتجاه يتحدد بنتائج التصويت ومخطط النقاط، لا بتوقعات السوق.
لا يُعد ذلك نصيحة استثمارية.