أكبر “كارثة” في السوق هذا الأسبوع ربما ليست شيئًا بسيطًا.
توقعات رفع الفائدة في سبتمبر تتصاعد بسرعة، فهل سيتعرض كل من البيتكوين والأسهم الأمريكية لتصحيح واضح؟
في الحقيقة، السوق الآن في حالة حيرة لا تتمحور بالكامل حول مسألة “هل سترفع أم لا”.
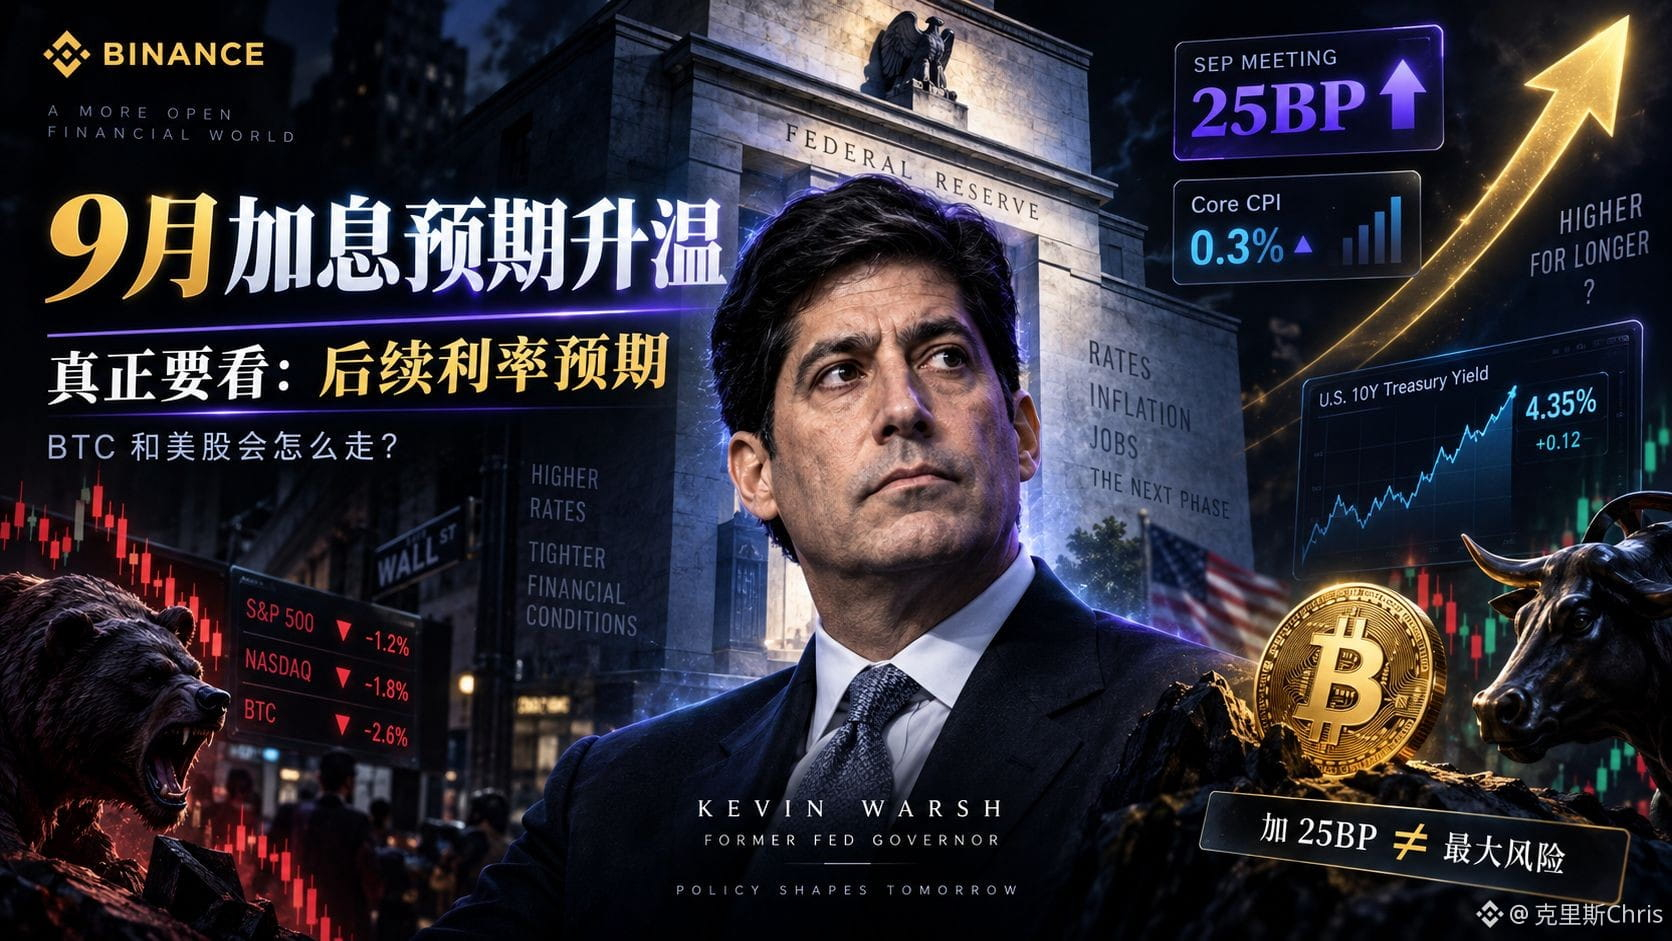
بعد أن سجل مؤشر التضخم الأساسي (CPI) ارتفاعًا بنسبة 0.3% على أساس شهري في أغسطس، تسارعت بسرعة توقعات السوق لرفع الفائدة في سبتمبر، حتى إن غولدمان ساكس الذي كان يميل سابقًا إلى انتظار/عدم التحرك، تغيّر ليتوقع رفعًا بمقدار 25 نقطة أساس.
والأهم من ذلك أن السوق تسعّر هذه التوقعات المتعلقة برفع الفائدة بدرجة كبيرة جدًا بالفعل.
عندما يكون الوضع كذلك، إذا قررت الاحتياطي الفيدرالي فجأة عدم رفع الفائدة، فقد يخلق ذلك مشكلة أخرى—وهي “المصداقية”.
كانت وولش قد أوضحت موقفها بشكل صريح سابقًا: لم ينخفض التضخم فعليًا إلى المستوى المطلوب، وبالتالي فإن مهمة الاحتياطي الفيدرالي لم تنتهِ بعد.
والآن حين يعود التضخم للارتفاع، إذا تحوّلت السياسة فجأة إلى مسار أكثر تفاؤلًا، فسيبدأ السوق في الشك:
هل سيتصرف الاحتياطي الفيدرالي فعليًا وفقًا لما يقوله؟
لذلك أميل إلى الاعتقاد بأن الأمر الذي يستحق التركيز هذه المرة ليس فقط 25BP، بل أيضًا التوقعات اللاحقة للفائدة التي سيطلقها الاحتياطي الفيدرالي، واتجاه السياسة.
إذا اكتشف السوق أن هناك احتمالًا لرفع فائدة مرة أخرى لاحقًا، فسيكون ذلك مزعجًا.
وهذا يعني أن دورة التشديد قد لا تكون قد انتهت بعد، وأن هناك ضغطًا إضافيًا على صعود عوائد سندات الخزانة الأمريكية طويلة الأجل، وأن تقييم الأصول عالية المخاطر مثل BTC والأسهم الأمريكية سيستمر في التعرض للضغط.
لكن إذا كانت الإشارات التي تُطلقها هي:
بعد هذه الجولة، سنراقب أولًا.
فإن رفع الفائدة نفسه قد يكون قد استوعبه السوق مسبقًا، وقد لا يظهر بعد تطبيقه هبوطٌ كبير كما يتخيله البعض، بل قد يحدث حتى ارتدادٌ بدافع “تحقق الخبر السلبي”.
لذا لا تركز هذا الأسبوع فقط على كلمتي “رفع الفائدة”.
قد لا يكون رفع 25BP هو أكبر خطر.
المحدد الفعلي لمسار السوق لاحقًا هو ما إذا كان الاحتياطي الفيدرالي سيقول للسوق إن هناك احتمالًا لمواصلة الرفع من عدمه.
حاليًا، يحاول أيضًا وول ستريت تفسير “رفع الفائدة” على أنه خطوة هدفها حماية مصداقية الاحتياطي الفيدرالي.
هل سيشتري السوق هذا المنطق أم لا؟ سنعرف ذلك بسرعة.
توقعات رفع الفائدة في سبتمبر تتصاعد بسرعة، فهل سيتعرض كل من البيتكوين والأسهم الأمريكية لتصحيح واضح؟
في الحقيقة، السوق الآن في حالة حيرة لا تتمحور بالكامل حول مسألة “هل سترفع أم لا”.
بعد أن سجل مؤشر التضخم الأساسي (CPI) ارتفاعًا بنسبة 0.3% على أساس شهري في أغسطس، تسارعت بسرعة توقعات السوق لرفع الفائدة في سبتمبر، حتى إن غولدمان ساكس الذي كان يميل سابقًا إلى انتظار/عدم التحرك، تغيّر ليتوقع رفعًا بمقدار 25 نقطة أساس.
والأهم من ذلك أن السوق تسعّر هذه التوقعات المتعلقة برفع الفائدة بدرجة كبيرة جدًا بالفعل.
عندما يكون الوضع كذلك، إذا قررت الاحتياطي الفيدرالي فجأة عدم رفع الفائدة، فقد يخلق ذلك مشكلة أخرى—وهي “المصداقية”.
كانت وولش قد أوضحت موقفها بشكل صريح سابقًا: لم ينخفض التضخم فعليًا إلى المستوى المطلوب، وبالتالي فإن مهمة الاحتياطي الفيدرالي لم تنتهِ بعد.
والآن حين يعود التضخم للارتفاع، إذا تحوّلت السياسة فجأة إلى مسار أكثر تفاؤلًا، فسيبدأ السوق في الشك:
هل سيتصرف الاحتياطي الفيدرالي فعليًا وفقًا لما يقوله؟
لذلك أميل إلى الاعتقاد بأن الأمر الذي يستحق التركيز هذه المرة ليس فقط 25BP، بل أيضًا التوقعات اللاحقة للفائدة التي سيطلقها الاحتياطي الفيدرالي، واتجاه السياسة.
إذا اكتشف السوق أن هناك احتمالًا لرفع فائدة مرة أخرى لاحقًا، فسيكون ذلك مزعجًا.
وهذا يعني أن دورة التشديد قد لا تكون قد انتهت بعد، وأن هناك ضغطًا إضافيًا على صعود عوائد سندات الخزانة الأمريكية طويلة الأجل، وأن تقييم الأصول عالية المخاطر مثل BTC والأسهم الأمريكية سيستمر في التعرض للضغط.
لكن إذا كانت الإشارات التي تُطلقها هي:
بعد هذه الجولة، سنراقب أولًا.
فإن رفع الفائدة نفسه قد يكون قد استوعبه السوق مسبقًا، وقد لا يظهر بعد تطبيقه هبوطٌ كبير كما يتخيله البعض، بل قد يحدث حتى ارتدادٌ بدافع “تحقق الخبر السلبي”.
لذا لا تركز هذا الأسبوع فقط على كلمتي “رفع الفائدة”.
قد لا يكون رفع 25BP هو أكبر خطر.
المحدد الفعلي لمسار السوق لاحقًا هو ما إذا كان الاحتياطي الفيدرالي سيقول للسوق إن هناك احتمالًا لمواصلة الرفع من عدمه.
حاليًا، يحاول أيضًا وول ستريت تفسير “رفع الفائدة” على أنه خطوة هدفها حماية مصداقية الاحتياطي الفيدرالي.
هل سيشتري السوق هذا المنطق أم لا؟ سنعرف ذلك بسرعة.