
Ця історія не про якийсь красивий прибуток, а про звичайну людську помилку, яку я мало не зробила через страх, а не через розрахунок. Розказую саме тому, що вважаю її типовою. Думаю, багато хто впізнає себе.
З чого все почалося
Наприкінці літа поклала $1500 у Locked Simple #Earn на 90 днів під ставку, яка була помітно вища за Flexible - різниця відчутна, десь у два з половиною рази. Рішення здавалось розумним: сума, яка мені точно не знадобиться найближчі три місяці, лежала б інакше все одно без діла.
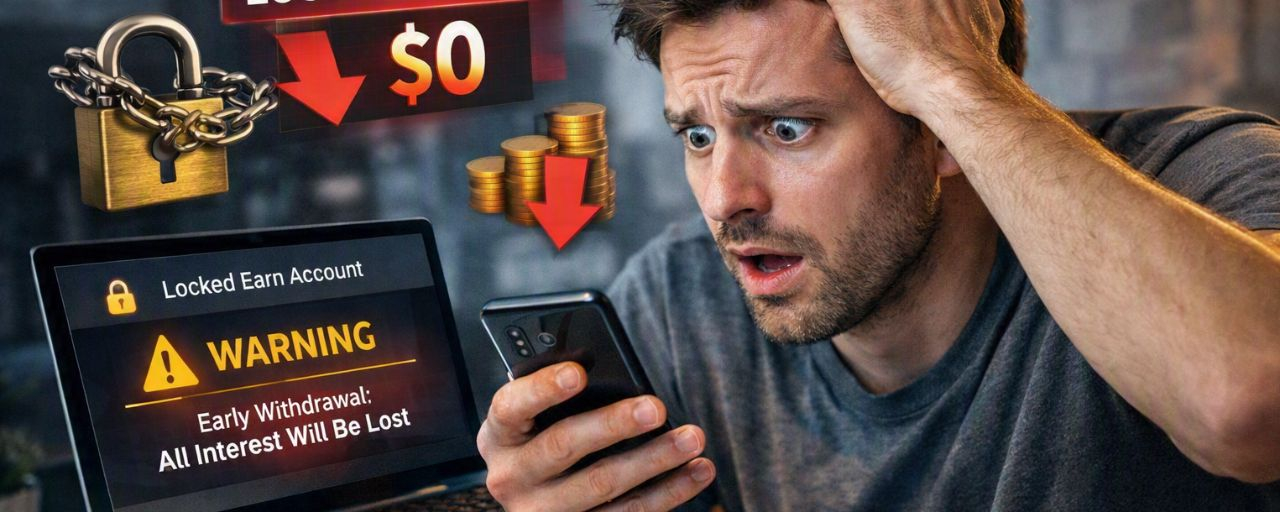
Десь на третьому тижні сталась звичайна життєва ситуація - несподівана витрата, не критична, але неприємна, і перша думка була "заберу з Earn, там же мої гроші, я ж можу". Відкрила застосунок, знайшла позицію, побачила кнопку дострокового виведення.
Перед тим як натиснути, вирішила таки прочитати умови ще раз, а не покладатись на пам'ять місячної давнини. І там чорним по білому: дострокове виведення з Locked означає втрату всіх накопичених відсотків за весь період тримання, а не тільки за частину, що залишилась. Тобто я б не просто "недоотримала" щось, я б обнулила уже зароблене за три тижні.
Порахувавши конкретно: накопичилось на той момент приблизно $9 відсотків. Сума несуттєва сама по собі, але сам факт, обнулити зароблене заради миттєвого доступу до грошей, які насправді можна було знайти в іншому місці, змусить зупинитись і подумати ще раз.
Що я зробила натомість
Знайшла потрібну суму на витрату з іншого джерела - частина лежала на Flexible окремою позицією, яку можна забрати без жодних втрат. Зняла звідти, а Locked-депозит залишив дозрівати до кінця терміну.
Через два тижні термін закінчився природним шляхом, кошти й відсотки повернулись автоматично, без жодних дій з мого боку. Фінальна цифра прибутку за весь період вийшла саме тією, на яку я розраховувала спочатку.
Що з цього насправді важливо
Головна помилка, якої я мало не припустилася, - не фінансова, а поведінкова. Я мало не прийняла рішення в моменті стресу, не перевіривши умови, з якими сама ж і погодилася три тижні тому. Це навіть не про Earn конкретно, а про звичку читати умови продукту двічі: один раз до входу, і другий раз, коли виникає спокуса щось змінити під тиском обставин.
Друге, менш очевидне - важливість тримати частину коштів саме у Flexible, навіть якщо ставка нижча. Не заради прибутку, а заради того, щоб мати доступ до грошей без штрафу саме тоді, коли раптово знадобиться, замість того щоб ламати довгостроковий план через короткострокову потребу.
Ніякого драматичного прибутку в цій історії немає. Є лише момент, коли варто було зупинитись на секунду довше, ніж хотілось у стані легкої паніки, і саме ця секунда врятувала три тижні накопичень від того, щоб перетворитись на нуль.
А уявіть, якби сума була набагато більшою..