
🚨 الأسبوع القادم قد يكون بمثابة أسبوع دموي للأسواق العالمية.
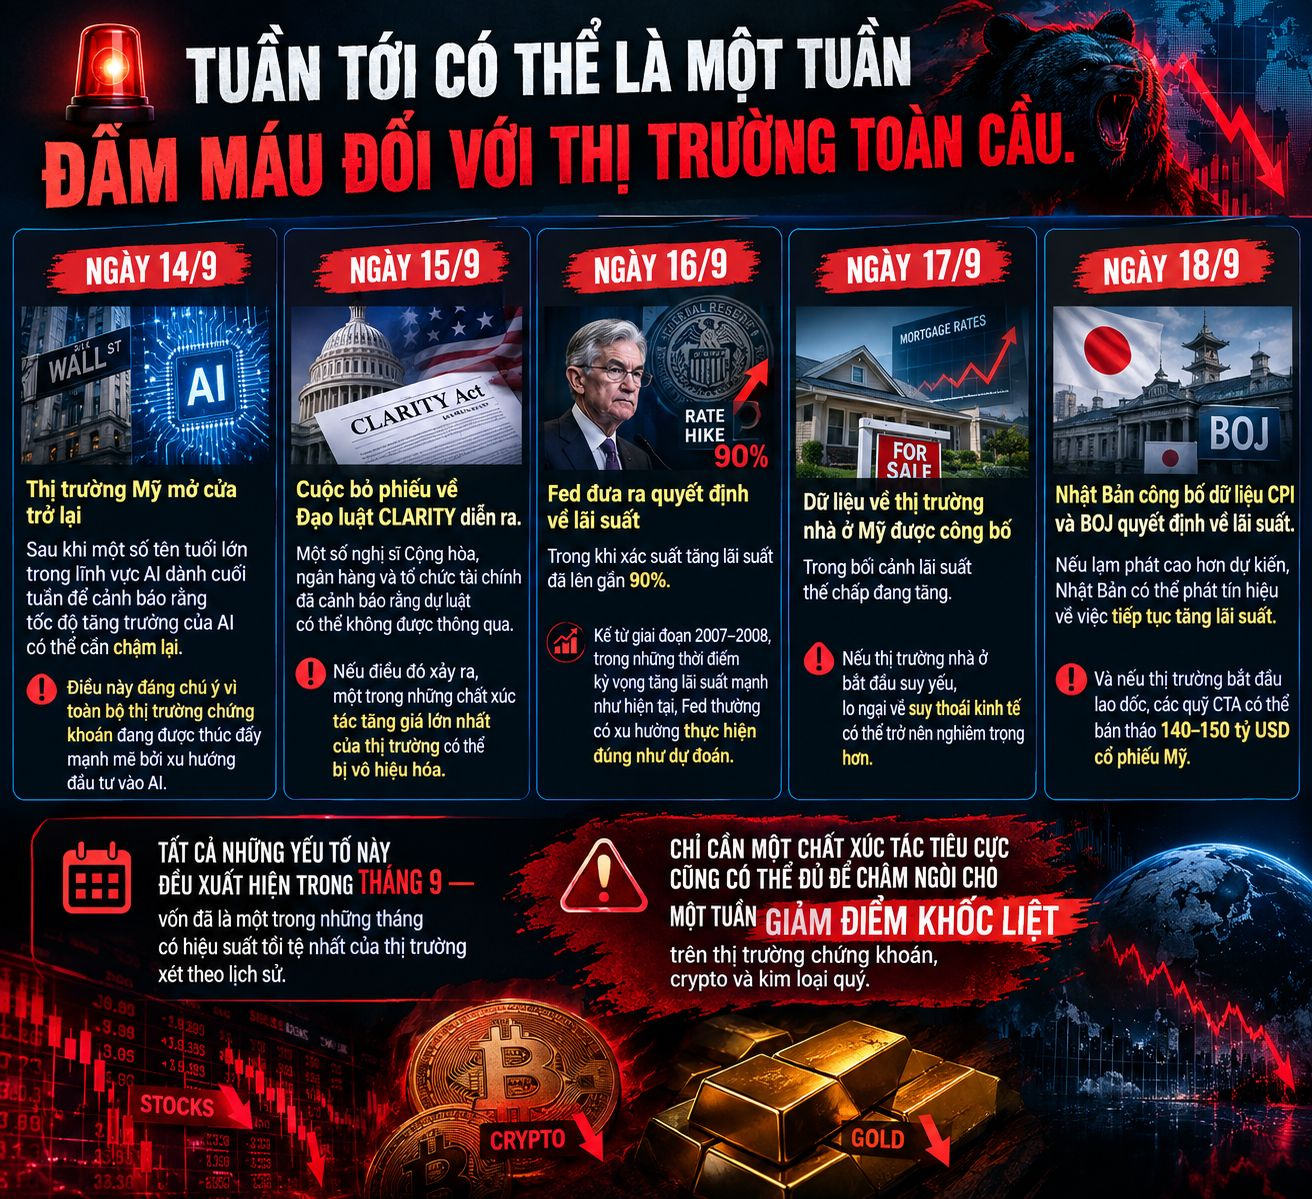
🗓️ في 14/9: عادت الأسواق الأمريكية إلى العمل بعد أن قضى بعض الأسماء الكبيرة في مجال الذكاء الاصطناعي عطلة نهاية الأسبوع للتحذير من أن وتيرة نمو الذكاء الاصطناعي قد تحتاج إلى التباطؤ.
وهذا لافت لأن السوق بأكمله يتلقى دفعة قوية من اتجاه الاستثمار في مجال الذكاء الاصطناعي.
🕘 في 15/9: يتم التصويت على قانون CLARITY.
وقد حذر بعض من أعضاء الحزب الجمهوري والبنوك والمؤسسات المالية من أن مشروع القانون قد لا يُعتمد. وإذا حدث ذلك، فقد يتم إلغاء واحد من أكبر المحفزات الصعودية في السوق.
⏱️ في 16/9: ستصدر الاحتياطي الفيدرالي (Fed) قراره بشأن أسعار الفائدة، بينما وصلت احتمالات رفع الفائدة إلى ما يقرب من 90%.
ومنذ الفترة 2007–2008، ففي الأوقات التي تكون فيها توقعات رفع الفائدة قوية مثل الآن، يميل الاحتياطي الفيدرالي عادةً إلى تنفيذ ما يتوقعه السوق حرفيًا.
📅 في 17/9: سيتم نشر بيانات سوق الإسكان في الولايات المتحدة، في ظل ارتفاع أسعار الرهن العقاري.
وإذا بدأت سوق الإسكان في الضعف، فقد تصبح المخاوف من ركود اقتصادي أكثر حدة.
🧭 في 18/9: تنشر اليابان بيانات مؤشر أسعار المستهلكين (CPI)، وفي الوقت نفسه يتخذ بنك اليابان المركزي (BOJ) قرارًا بشأن الفائدة.
إذا كانت التضخم أعلى من المتوقع، فقد ترسل اليابان إشارة إلى استمرار رفع أسعار الفائدة.
وإذا بدأت الأسواق بالتراجع، فقد تقوم صناديق CTA بعمليات بيع مكثفة للأسهم الأمريكية بقيمة 140–150 مليار دولار.
جميع هذه العوامل تظهر في شهر سبتمبر — وهو أصلاً من أكثر الشهور سُوءًا من حيث الأداء بالنسبة للسوق تاريخيًا.
🗓️ في 14/9: عادت الأسواق الأمريكية إلى العمل بعد أن قضى بعض الأسماء الكبيرة في مجال الذكاء الاصطناعي عطلة نهاية الأسبوع للتحذير من أن وتيرة نمو الذكاء الاصطناعي قد تحتاج إلى التباطؤ.
وهذا لافت لأن السوق بأكمله يتلقى دفعة قوية من اتجاه الاستثمار في مجال الذكاء الاصطناعي.
🕘 في 15/9: يتم التصويت على قانون CLARITY.
وقد حذر بعض من أعضاء الحزب الجمهوري والبنوك والمؤسسات المالية من أن مشروع القانون قد لا يُعتمد. وإذا حدث ذلك، فقد يتم إلغاء واحد من أكبر المحفزات الصعودية في السوق.
⏱️ في 16/9: ستصدر الاحتياطي الفيدرالي (Fed) قراره بشأن أسعار الفائدة، بينما وصلت احتمالات رفع الفائدة إلى ما يقرب من 90%.
ومنذ الفترة 2007–2008، ففي الأوقات التي تكون فيها توقعات رفع الفائدة قوية مثل الآن، يميل الاحتياطي الفيدرالي عادةً إلى تنفيذ ما يتوقعه السوق حرفيًا.
📅 في 17/9: سيتم نشر بيانات سوق الإسكان في الولايات المتحدة، في ظل ارتفاع أسعار الرهن العقاري.
وإذا بدأت سوق الإسكان في الضعف، فقد تصبح المخاوف من ركود اقتصادي أكثر حدة.
🧭 في 18/9: تنشر اليابان بيانات مؤشر أسعار المستهلكين (CPI)، وفي الوقت نفسه يتخذ بنك اليابان المركزي (BOJ) قرارًا بشأن الفائدة.
إذا كانت التضخم أعلى من المتوقع، فقد ترسل اليابان إشارة إلى استمرار رفع أسعار الفائدة.
وإذا بدأت الأسواق بالتراجع، فقد تقوم صناديق CTA بعمليات بيع مكثفة للأسهم الأمريكية بقيمة 140–150 مليار دولار.
جميع هذه العوامل تظهر في شهر سبتمبر — وهو أصلاً من أكثر الشهور سُوءًا من حيث الأداء بالنسبة للسوق تاريخيًا.