الوكيل بالذكاء الاصطناعي لا يفتقر حقًا إلى “هل يستطيع تنفيذ الطلب أم لا”، بل يفتقر إلى هل لديه الأهلية لتنفيذ الطلب.
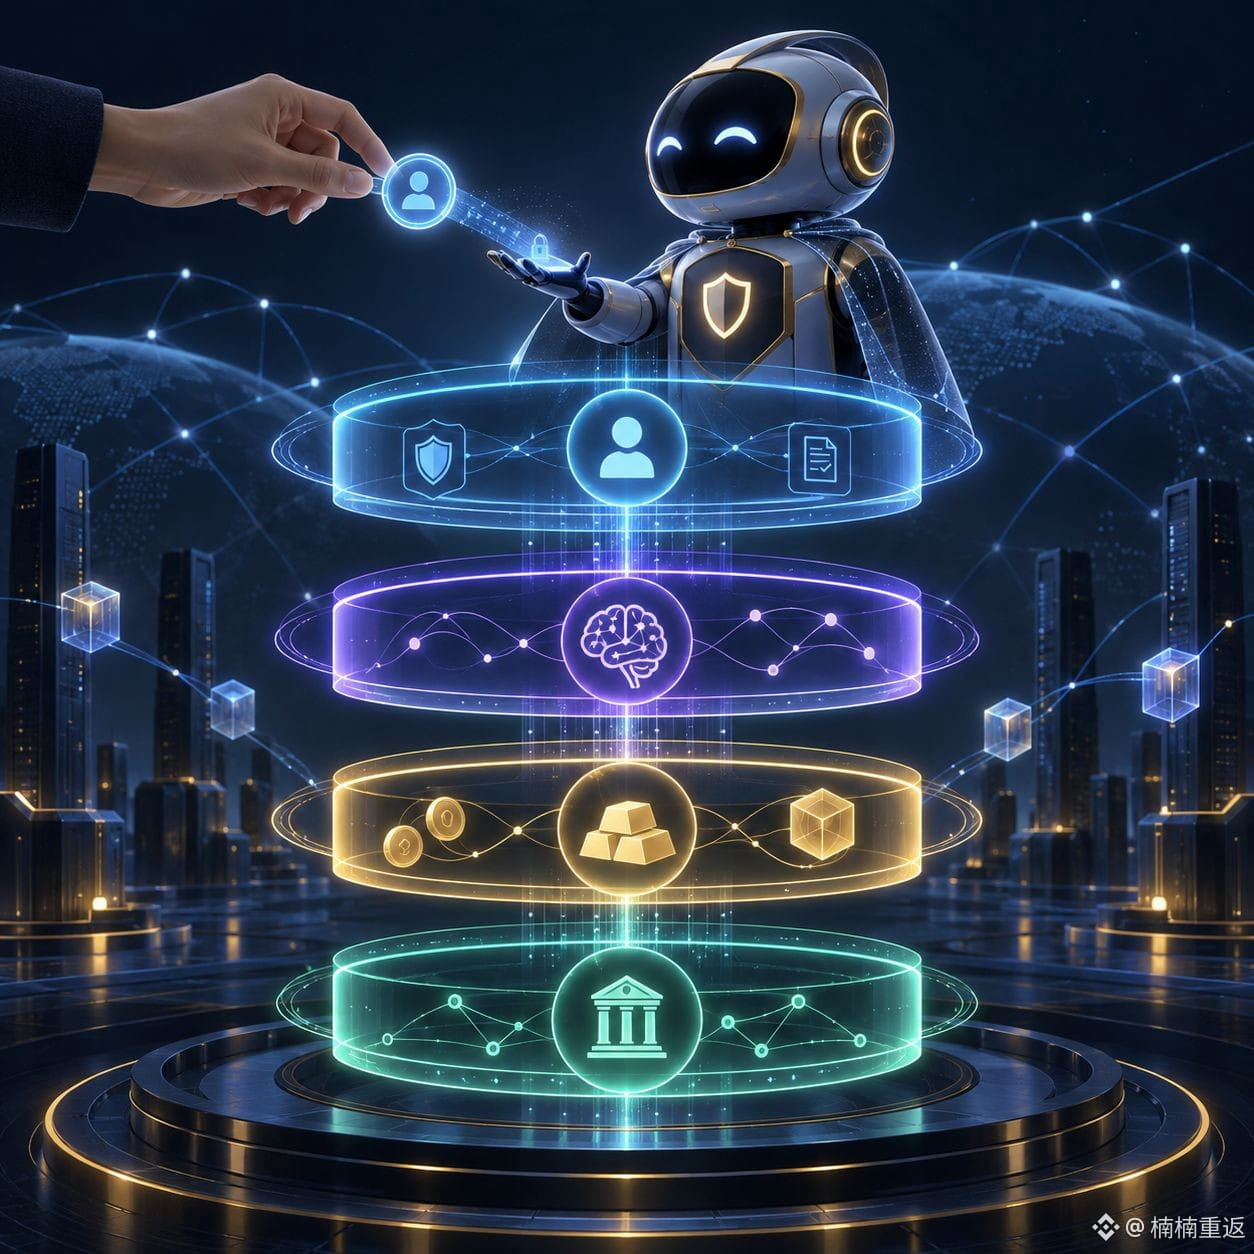
تقدم Binance Global Policy Insights تفكيكًا للتمويل الخاص بالوسطاء إلى أربع طبقات: الهوية والتفويض تحددان ما الذي يمكنه فعله، والنموذج يحدد ما ستكون الخطوة التالية، والأصول المُرقمنة تجعل الحقوق قابلة للبرمجة، والعملة الرقمية مسؤولة عن التسوية الآلية. هذا التفكيك أكثر واقعية من مجرد “AI + عملة”. لأنّه بمجرد أن يتمكن البرنامج من تغيير حالة الأصول مباشرةً، ستصبح الصلاحيات والحدود والقوائم البيضاء والإلغاء والمراقبة والتدقيق جزءًا من المنتج نفسه.
والقيمة لا تُلتقط عبر رسوم الدفع فقط. من يحوّل النوايا البشرية إلى تفويضات آلية قابلة للتحقق، ومن يستطيع إجراء التوجيه بين أصول ومسارات تسوية مختلفة، سيكون أقرب إلى طبقة البنية التحتية. أما فرصة السلسلة العامة (public chain) فهي وضع المحفظة والأصول والعقود والتسوية داخل بيئة استدعاء واحدة قابلة للاستخدام؛ وأما فرصة المنصة فهي تحويل هذه الإمكانات إلى واجهات يمكن للمستخدمين العاديين الوثوق بأن يسلّموها للوكيل.
لكن لا تُساوِ بين السردية والإيرادات مباشرة. خلال الأيام الـ15 القادمة، ما يستحق المراقبة أكثر هو: هل توجد بالفعل استدعاءات API حقيقية؟ وهل توجد سجلات تسوية قابلة للمراجعة؟ وهل يمكن سحب الصلاحيات فورًا؟ عندما يكون هناك “عرض” بلا “قيود”، فقد تقفز التقييمات بسهولة إلى الأمام قبل المنتج.
كم حدّ الائتمان الذي ستوافق على منحه للوكيل؟ سأبدأ من مبالغ صغيرة، وقائمة بيضاء، وقابلية للإلغاء.
$BNB #代理金融 #链上基础设施
تقدم Binance Global Policy Insights تفكيكًا للتمويل الخاص بالوسطاء إلى أربع طبقات: الهوية والتفويض تحددان ما الذي يمكنه فعله، والنموذج يحدد ما ستكون الخطوة التالية، والأصول المُرقمنة تجعل الحقوق قابلة للبرمجة، والعملة الرقمية مسؤولة عن التسوية الآلية. هذا التفكيك أكثر واقعية من مجرد “AI + عملة”. لأنّه بمجرد أن يتمكن البرنامج من تغيير حالة الأصول مباشرةً، ستصبح الصلاحيات والحدود والقوائم البيضاء والإلغاء والمراقبة والتدقيق جزءًا من المنتج نفسه.
والقيمة لا تُلتقط عبر رسوم الدفع فقط. من يحوّل النوايا البشرية إلى تفويضات آلية قابلة للتحقق، ومن يستطيع إجراء التوجيه بين أصول ومسارات تسوية مختلفة، سيكون أقرب إلى طبقة البنية التحتية. أما فرصة السلسلة العامة (public chain) فهي وضع المحفظة والأصول والعقود والتسوية داخل بيئة استدعاء واحدة قابلة للاستخدام؛ وأما فرصة المنصة فهي تحويل هذه الإمكانات إلى واجهات يمكن للمستخدمين العاديين الوثوق بأن يسلّموها للوكيل.
لكن لا تُساوِ بين السردية والإيرادات مباشرة. خلال الأيام الـ15 القادمة، ما يستحق المراقبة أكثر هو: هل توجد بالفعل استدعاءات API حقيقية؟ وهل توجد سجلات تسوية قابلة للمراجعة؟ وهل يمكن سحب الصلاحيات فورًا؟ عندما يكون هناك “عرض” بلا “قيود”، فقد تقفز التقييمات بسهولة إلى الأمام قبل المنتج.
كم حدّ الائتمان الذي ستوافق على منحه للوكيل؟ سأبدأ من مبالغ صغيرة، وقائمة بيضاء، وقابلية للإلغاء.
$BNB #代理金融 #链上基础设施