#us10yeartreasuryyieldnears5% 🚨
إذا حدث ذلك، فالإثنين سيكون يومًا من الدماء
الترتيبات قبل 14 سبتمبر هشة، وكاد لا أحد يراقب الشيء الصحيح!
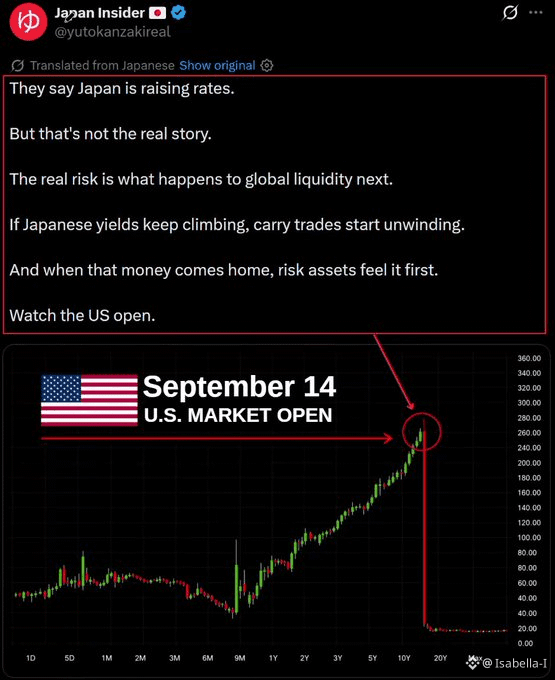
الجميع يحدق في مؤشر S&P. أنا أراقب سوق السندات.
عائد 10 سنوات
يدفع باتجاه 5%. هذا هو المستوى الذي يهم. إذا تم كسره، فإن الضغط سينتقل مباشرة إلى عقود ناسداك الآجلة وإلى كل الأصول المبالغ في تسعيرها خلفها.
لأن مجلس الاحتياطي الفيدرالي يجتمع في 15-16 سبتمبر، والأسواق كانت بالفعل تسعّر لرفع سعر. إن 25 نقطة أساس بحد ذاتها ليست هي الخطر.
الخطر الحقيقي هو أن تبدأ الأسواق في تسعير دورة تشديد جديدة كاملة!
ثم النفط. خام فوق 100 دولار، في الوقت الذي كان يفترض أن تهدأ فيه التضخم.
إليك سلسلة لا أحد مهيأ لها:
→ النفط ↑
→ توقعات التضخم ↑
→ العوائد ↑
→ يصبح الاحتياطي الفيدرالي أكثر تشددًا
→ تهاوي الأسهم
ثم تأتي اليابان لتضيف شرخًا آخر. إذا استمر ارتفاع عوائد سندات الحكومة اليابانية (JGB) بينما تثبت عوائد الولايات المتحدة، تبدأ تجارة الاقتراض بالتمويل العالمي (carry trade) بالانكشاف. سيقلّ توفر السيولة لأصول المخاطرة في الوقت الذي تكون فيه التقييمات أصلًا عند أقصى مستوياتها خلال 100 عام
وهنا يتسارع الأمر بسرعة:
→ عوائد JGB ↑
→ عائد الولايات المتحدة لأجل 10 سنوات ↑
→ الدولار ↑
→ عقود ناسداك الآجلة ↓
جاء مؤشر CPI قريبًا من التوقعات، بالتأكيد. لكن قوة PPI، والنفط عند 100 دولار، وبيئة تضخم لاصقة تترك للاحتياطي الفيدرالي مساحة صفر تقريبًا ليبدو “لينًا”. واربش لن يمنح السوق هدية متفائلة من النوع “الحمائلي/الداعم للسيولة”.
الجميع سينتظر S&P. أنا سأراقب السندات.
لأنّه إذا تحركت عوائد 10 سنوات للأعلى بينما تضعف العقود الآجلة ليلًا، سيفتتح 14 سبتمبر بنبرة مختلفة تمامًا.
هكذا تتحول حركة في سوق السندات إلى موجة بيع في سوق الأسهم.
راقب افتتاح الولايات المتحدة عن قرب. سأُنشر التحرك قبل أن يصل إلى العناوين!$UAI $PONS $XPIN
إذا حدث ذلك، فالإثنين سيكون يومًا من الدماء
الترتيبات قبل 14 سبتمبر هشة، وكاد لا أحد يراقب الشيء الصحيح!
الجميع يحدق في مؤشر S&P. أنا أراقب سوق السندات.
عائد 10 سنوات
يدفع باتجاه 5%. هذا هو المستوى الذي يهم. إذا تم كسره، فإن الضغط سينتقل مباشرة إلى عقود ناسداك الآجلة وإلى كل الأصول المبالغ في تسعيرها خلفها.
لأن مجلس الاحتياطي الفيدرالي يجتمع في 15-16 سبتمبر، والأسواق كانت بالفعل تسعّر لرفع سعر. إن 25 نقطة أساس بحد ذاتها ليست هي الخطر.
الخطر الحقيقي هو أن تبدأ الأسواق في تسعير دورة تشديد جديدة كاملة!
ثم النفط. خام فوق 100 دولار، في الوقت الذي كان يفترض أن تهدأ فيه التضخم.
إليك سلسلة لا أحد مهيأ لها:
→ النفط ↑
→ توقعات التضخم ↑
→ العوائد ↑
→ يصبح الاحتياطي الفيدرالي أكثر تشددًا
→ تهاوي الأسهم
ثم تأتي اليابان لتضيف شرخًا آخر. إذا استمر ارتفاع عوائد سندات الحكومة اليابانية (JGB) بينما تثبت عوائد الولايات المتحدة، تبدأ تجارة الاقتراض بالتمويل العالمي (carry trade) بالانكشاف. سيقلّ توفر السيولة لأصول المخاطرة في الوقت الذي تكون فيه التقييمات أصلًا عند أقصى مستوياتها خلال 100 عام
وهنا يتسارع الأمر بسرعة:
→ عوائد JGB ↑
→ عائد الولايات المتحدة لأجل 10 سنوات ↑
→ الدولار ↑
→ عقود ناسداك الآجلة ↓
جاء مؤشر CPI قريبًا من التوقعات، بالتأكيد. لكن قوة PPI، والنفط عند 100 دولار، وبيئة تضخم لاصقة تترك للاحتياطي الفيدرالي مساحة صفر تقريبًا ليبدو “لينًا”. واربش لن يمنح السوق هدية متفائلة من النوع “الحمائلي/الداعم للسيولة”.
الجميع سينتظر S&P. أنا سأراقب السندات.
لأنّه إذا تحركت عوائد 10 سنوات للأعلى بينما تضعف العقود الآجلة ليلًا، سيفتتح 14 سبتمبر بنبرة مختلفة تمامًا.
هكذا تتحول حركة في سوق السندات إلى موجة بيع في سوق الأسهم.
راقب افتتاح الولايات المتحدة عن قرب. سأُنشر التحرك قبل أن يصل إلى العناوين!$UAI $PONS $XPIN