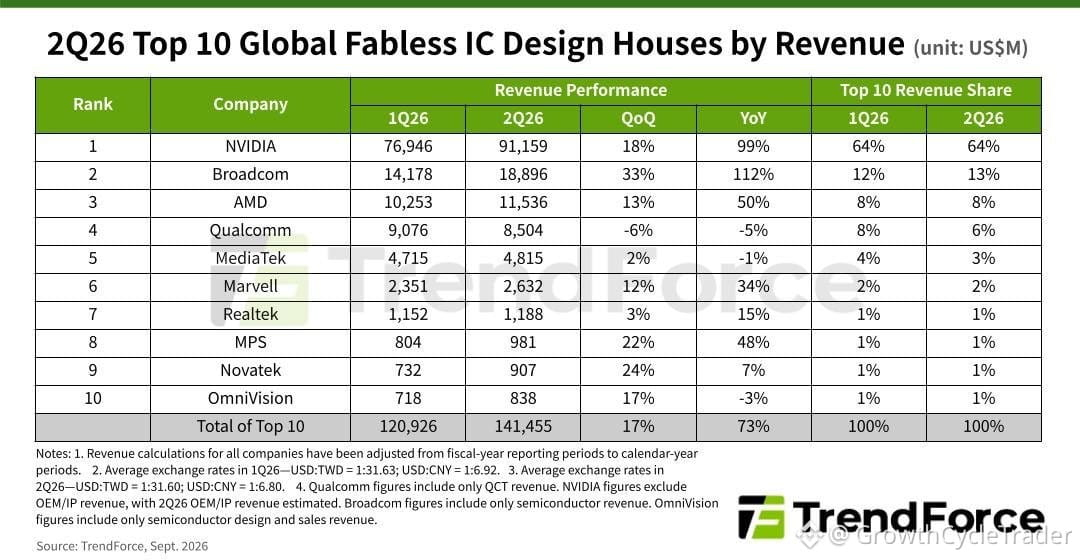
مصممو الرقائق المصممة دون تصنيع (Fabless) نشروا للتو ربعًا استثنائيًا — 141 مليار دولار عبر أفضل 10 شركات، بزيادة 73% على أساس سنوي. استحوذت علامة واحدة على معظم ذلك.
استحوذت $NVDA على 64% من هذه الكومة بحوالي 91 مليار دولار في المبيعات، بزيادة 99%. اشترت سحابات فائقة التوسع، ومشروعات الذكاء الاصطناعي السيادية، والمؤسسات. تقوم الشركة الآن بإدماج NVLink Fusion لتمكين الرقائق المصممة من التحدث مع منظومتها، وتدعم $MRVL وMediaTek لتعزيز هذه القلعة.
حلّ $AVGO في المركز الثاني عند 18.9 مليار دولار، بزيادة 112%. بدأت شحنات الرقائق المخصصة لـ OpenAI وTPU 8i من Google. جاءت الشبكات على موجة الذكاء الاصطناعي. توجد ست صفقات إضافية مخصصة لسحابات فائقة جاهزة للانتظار.
قفزت $AMD إلى المركز الثالث عند 11.5 مليار دولار. حققت إيرادات معالجات مراكز البيانات رقمًا قياسيًا للربع الخامس على التوالي، مع استمرارها في أخذ حصة خوادم x86 من Intel. والطرح هو أن الذكاء الاصطناعي الوكيل (agentic AI) أعاد المعالجات إلى دائرة الضوء إلى جانب وحدات GPU.
انزلقت $QCOM إلى المركز الرابع عند 8.5 مليار دولار. كانت الهواتف ضعيفة، وفقدت حصة في مودمات أحدث iPhone. نمو السيارات زاد بنسبة رقمية مزدوجة للأرباع الـ23 على التوالي. عودة مراكز البيانات هي الرهان التالي.
رسخت MediaTek نفسها في المركز الخامس عند 4.8 مليار دولار. تضررت الهواتف، لكن الشركة تستهدف تحقيق 2 مليار دولار+ من إيرادات مراكز البيانات بحلول 2026 وتتوقع أن يتوسع السيليكون المخصص بشكل ملموس بحلول 2028.
ارتفعت $MRVL إلى المركز السادس عند 2.63 مليار دولار بفضل القوة البصرية. يتم شحن 800G، وجرى رفع 1.6T إلى مرحلة التصعيد (ramping)، ويمكن أن تدفع صفقة مخصصة من Google المؤشر بحلول السنة المالية 2029.
تبدو الآن قائمة أفضل 10 كأنها فاتورة ذكاء اصطناعي. $NVDA تتصدر. $AVGO تدعمها رقائق مخصصة. دخلت $AMD لأن وكلاء التفكير (reasoning agents) لا يزالون بحاجة إلى قدر كبير من الحوسبة العادية.
شركة واحدة تمتلك 64% من قائمة أفضل 10 — هل هذا يعني قيادة في السوق أم أنه يمثل خطر تركّز للدورة القادمة؟
استحوذت $NVDA على 64% من هذه الكومة بحوالي 91 مليار دولار في المبيعات، بزيادة 99%. اشترت سحابات فائقة التوسع، ومشروعات الذكاء الاصطناعي السيادية، والمؤسسات. تقوم الشركة الآن بإدماج NVLink Fusion لتمكين الرقائق المصممة من التحدث مع منظومتها، وتدعم $MRVL وMediaTek لتعزيز هذه القلعة.
حلّ $AVGO في المركز الثاني عند 18.9 مليار دولار، بزيادة 112%. بدأت شحنات الرقائق المخصصة لـ OpenAI وTPU 8i من Google. جاءت الشبكات على موجة الذكاء الاصطناعي. توجد ست صفقات إضافية مخصصة لسحابات فائقة جاهزة للانتظار.
قفزت $AMD إلى المركز الثالث عند 11.5 مليار دولار. حققت إيرادات معالجات مراكز البيانات رقمًا قياسيًا للربع الخامس على التوالي، مع استمرارها في أخذ حصة خوادم x86 من Intel. والطرح هو أن الذكاء الاصطناعي الوكيل (agentic AI) أعاد المعالجات إلى دائرة الضوء إلى جانب وحدات GPU.
انزلقت $QCOM إلى المركز الرابع عند 8.5 مليار دولار. كانت الهواتف ضعيفة، وفقدت حصة في مودمات أحدث iPhone. نمو السيارات زاد بنسبة رقمية مزدوجة للأرباع الـ23 على التوالي. عودة مراكز البيانات هي الرهان التالي.
رسخت MediaTek نفسها في المركز الخامس عند 4.8 مليار دولار. تضررت الهواتف، لكن الشركة تستهدف تحقيق 2 مليار دولار+ من إيرادات مراكز البيانات بحلول 2026 وتتوقع أن يتوسع السيليكون المخصص بشكل ملموس بحلول 2028.
ارتفعت $MRVL إلى المركز السادس عند 2.63 مليار دولار بفضل القوة البصرية. يتم شحن 800G، وجرى رفع 1.6T إلى مرحلة التصعيد (ramping)، ويمكن أن تدفع صفقة مخصصة من Google المؤشر بحلول السنة المالية 2029.
تبدو الآن قائمة أفضل 10 كأنها فاتورة ذكاء اصطناعي. $NVDA تتصدر. $AVGO تدعمها رقائق مخصصة. دخلت $AMD لأن وكلاء التفكير (reasoning agents) لا يزالون بحاجة إلى قدر كبير من الحوسبة العادية.
شركة واحدة تمتلك 64% من قائمة أفضل 10 — هل هذا يعني قيادة في السوق أم أنه يمثل خطر تركّز للدورة القادمة؟