الخلاصة من النظرة الأولى: تذكير تنظيمي من الاتحاد الأوروبي بأن سيولة السهم نفسه قد تتفتت إذا تم تقسيمه إلى عدة نسخ “رمْزنة” (Tokenized).
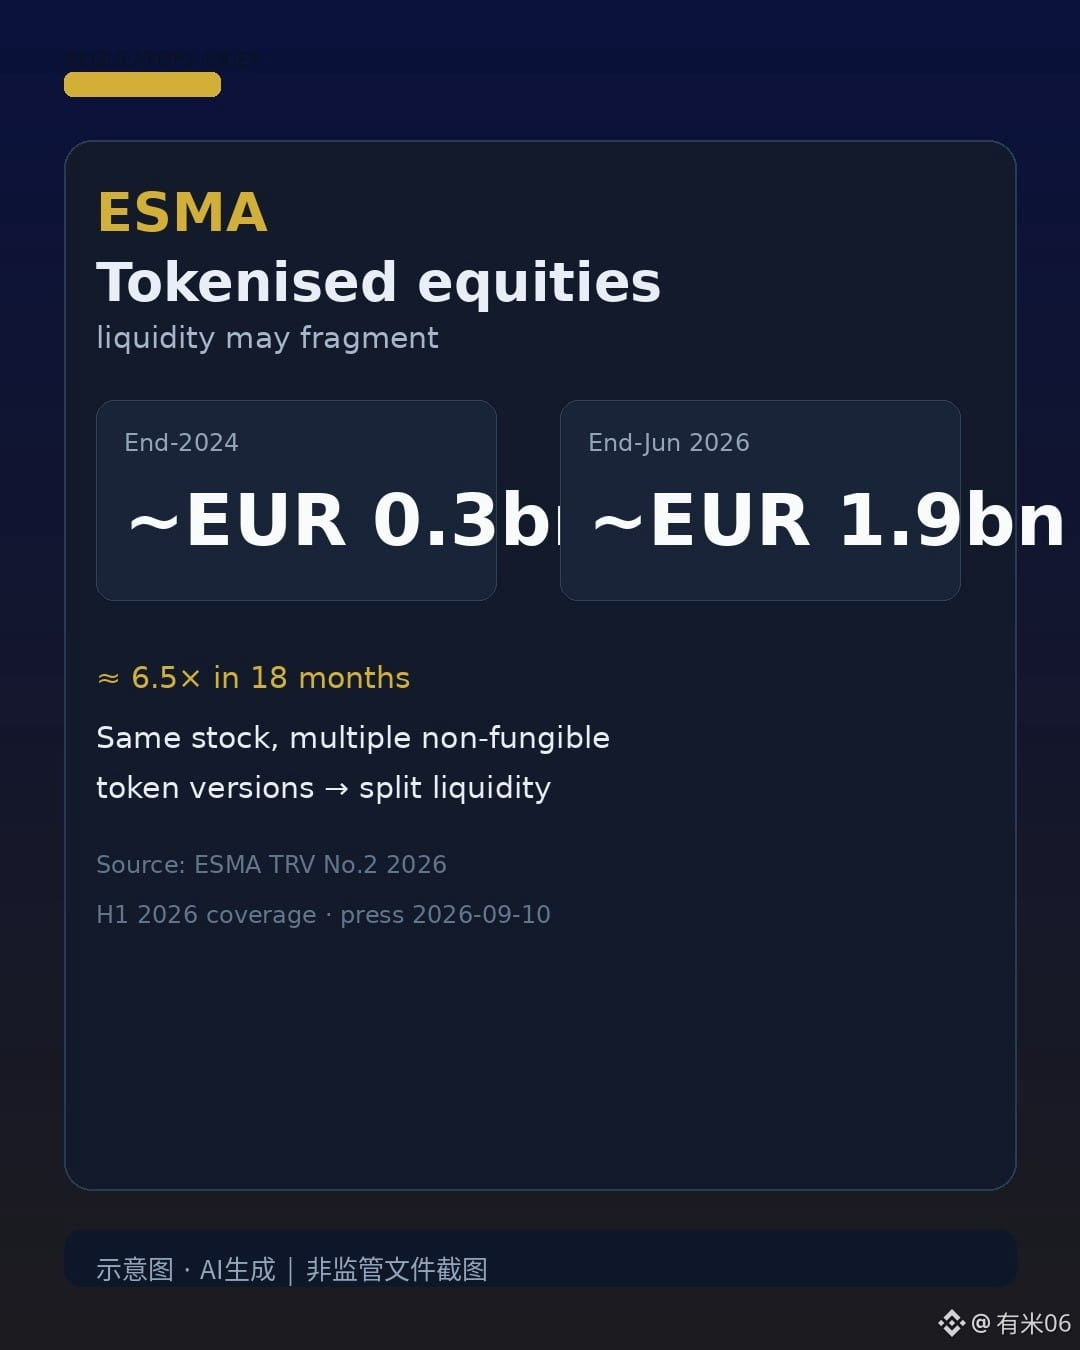
وفقًا لهيئة الأوراق المالية والأسواق الأوروبية (ESMA) في تقرير “الاتجاهات والمخاطر والهشاشة” للعدد الثاني في 2026 (يغطي النصف الأول من 2026، بيان صحفي بتاريخ 2026-09-10): وبحسب نطاق البيانات المنشورة، ارتفع حجم الأصول المرتبطة بالأسهم المُرْمَزة من نحو 300 مليون يورو بنهاية 2024 إلى حوالي 1.9 مليار يورو بنهاية يونيو 2026، أي بزيادة تقارب 6.5 مرات خلال نحو 18 شهرًا؛ ولا يزال الهيكل السائد “مبنيًا على التغليف” (حيث يمثل الرمز التعرض الاقتصادي للسهم الأساسي المحتفظ به لدى أمين الحفظ/الجهة المتولية للتسليم)، بينما لا تزال الإصدارات الأصلية (المنشأ/Primordial) نادرة. كتبت ESMA: إذا تواجدت على نفس الأصل عدة أشكال تمثيل لا يمكن استبدالها بالكامل، فقد تتفتت السيولة بين منصات وإطارات قانونية مختلفة، مما يؤثر في اكتشاف الأسعار وعمق السوق.
مراجعة مستقلة: قامت Ledger Insights بتلخيص نقاط هذا التقرير نفسه وإعادة سرد المزايا المحتملة لِرمزنة الأسهم من حيث الكفاءة وقابلية الوصول والبرمجة والقدرة على التسوية الذرّية؛ كما أشارت في الوقت نفسه إلى أن الملكية في ظل الهياكل “المغلّفة” ما زالت خارج السلسلة (Off-chain)، وأن “ساق النقد” غالبًا تُسوّى خارج السلسلة (Off-chain)، ولم تُستوفَ وعود التسوية الذرّية بعد بشكل كافٍ. كما أشارت النشرة السريعة من Odaily أيضًا إلى أن “رمزنة نفس السهم في عدة إصدارات قد تؤدي إلى تفتت السيولة”.
الشكل عبارة عن رسم توضيحي/تم توليده بواسطة الذكاء الاصطناعي، وليس لقطة شاشة من وثيقة تنظيمية.
البيانات حتى: تقرير ESMA/البيان الصحفي بتاريخ 2026-09-10؛ مراجعة Ledger Insights / Odaily.
للمشاركة المعلوماتية فقط، ولا تشكل نصيحة استثمارية.
#监管 #رمزنة
وفقًا لهيئة الأوراق المالية والأسواق الأوروبية (ESMA) في تقرير “الاتجاهات والمخاطر والهشاشة” للعدد الثاني في 2026 (يغطي النصف الأول من 2026، بيان صحفي بتاريخ 2026-09-10): وبحسب نطاق البيانات المنشورة، ارتفع حجم الأصول المرتبطة بالأسهم المُرْمَزة من نحو 300 مليون يورو بنهاية 2024 إلى حوالي 1.9 مليار يورو بنهاية يونيو 2026، أي بزيادة تقارب 6.5 مرات خلال نحو 18 شهرًا؛ ولا يزال الهيكل السائد “مبنيًا على التغليف” (حيث يمثل الرمز التعرض الاقتصادي للسهم الأساسي المحتفظ به لدى أمين الحفظ/الجهة المتولية للتسليم)، بينما لا تزال الإصدارات الأصلية (المنشأ/Primordial) نادرة. كتبت ESMA: إذا تواجدت على نفس الأصل عدة أشكال تمثيل لا يمكن استبدالها بالكامل، فقد تتفتت السيولة بين منصات وإطارات قانونية مختلفة، مما يؤثر في اكتشاف الأسعار وعمق السوق.
مراجعة مستقلة: قامت Ledger Insights بتلخيص نقاط هذا التقرير نفسه وإعادة سرد المزايا المحتملة لِرمزنة الأسهم من حيث الكفاءة وقابلية الوصول والبرمجة والقدرة على التسوية الذرّية؛ كما أشارت في الوقت نفسه إلى أن الملكية في ظل الهياكل “المغلّفة” ما زالت خارج السلسلة (Off-chain)، وأن “ساق النقد” غالبًا تُسوّى خارج السلسلة (Off-chain)، ولم تُستوفَ وعود التسوية الذرّية بعد بشكل كافٍ. كما أشارت النشرة السريعة من Odaily أيضًا إلى أن “رمزنة نفس السهم في عدة إصدارات قد تؤدي إلى تفتت السيولة”.
الشكل عبارة عن رسم توضيحي/تم توليده بواسطة الذكاء الاصطناعي، وليس لقطة شاشة من وثيقة تنظيمية.
البيانات حتى: تقرير ESMA/البيان الصحفي بتاريخ 2026-09-10؛ مراجعة Ledger Insights / Odaily.
للمشاركة المعلوماتية فقط، ولا تشكل نصيحة استثمارية.
#监管 #رمزنة