

# استخدمت 17 حسابًا موازيًا لأفنّد استراتيجية تداولي الخاصة
> سجل تجريبي جاد حول أسواق التنبؤ (Polymarket): من «البحث عن الحواف» إلى «إسقاط حافتي التي صنعتها بنفسي»
---
## ملاحظات تمهيدية
خلال الفترة الماضية، كنت أعمل على شيء واحد: **البحث عن طريقة تحقق أرباحًا ثابتة في سوق التنبؤ**.
لكنني لا أريد كتابة مقال من نوع: «اكتشفت استراتيجية مضمونة»—لأن في هذا المجال، **كلما بدت واثقًا أكثر، زاد احتمال أن تكون مخطئًا**.
ما أريد كتابته هو شيء آخر: **نظام تجارب يمكنه أن يُفند نفسه**.
ستشرح هذه المقالة ثلاثة أشياء:
1. **مبدأ الربح** — من أين تأتي الأموال فعلاً (ليس سحرًا، بل رياضيات)
2. **تنفيذ هندسي** — كيف نحول البحث إلى منصة تجارب قابلة للتحقق والمقارنة وقابلة لنقض الذات
3. **سجلّ الانهيارات** — لقد نقضت بنفسي أربعة استنتاجات "تبدو جميلة"
أعتقد أن الجزء الثالث هو الأكثر قيمة.
---
## أولاً، المبدأ: من أين تأتي الأموال؟
جوهر سوق التوقّعات هو **لعبة صفرية**: كل سنت تربحه يأتي من خصمك لـ "شيء ما" يكون هو بالأصل راغبًا بدفعه لك.
عند الاستقراء الشامل، يوجد فقط 5 مصادر للأرباح:
| المصدر | الجوهر | الاستقرار |
|---|---|---|
| علاوة السيولة | توفر خدمة تنفيذ فورية | عالٍ (لكن يتطلب برمجة) |
| **القيمة الزمنية** | قفل المنصة للأموال بدون فائدة | **هيكلية** |
| **انحياز السلوك** | هواة التجزئة يفضّلون شراء "التذاكر/اليانصيب" | **فعال على المدى الطويل** |
| ميزة المعلومات | إدراك أسرع/أدق | غير مستقر |
| تحكّم تحكّمي بنيوي | تنفيذ تقني بحت | فرص نادرة جدًا |
### استخدم البيانات للتحقق، لا الحدس
لقد أجريت اختبار معايرة على بيانات حقيقية لـ **3,018 سوقًا مُسَوّى** (يشمل 5,366 مشاهدة قبل التسوية)، والنتيجة غير بديهية:
**اكتشاف 1: تسعير الذيل قريب من الكمال.**
- الحصص التي سعرها ≥97¢، تم شراؤها قبل يوم واحد من التسوية: معدل الفوز الفعلي **99.7%** (n=955)
- الحصص بسعر <2¢، من بين 691 مشاهدة تم **تحقق 0 مرات** — "انحراف الخيارات النادرة" في الكتاب الدراسي يكاد لا يوجد هنا
**اكتشاف 2: الانحياز الجوهري الحقيقي في الجزء الأوسط.**
- السعر **50–70¢** في السوق، بشراء قبل التسوية بـ 7 أيام: معدل الفوز الفعلي **64.5%**، العائد المتوقع **+13%**
- الشراء قبل التسوية بـ 30 يومًا: معدل الفوز الفعلي **70.4%**، العائد المتوقع **+20.3%**
**الآلية:** السوق يُدخل **مشكلات الجزء الأوسط المستقبلية "تُقرب/تُدوّر لتضغط إلى 50/50"** — فعادةً يكون هناك تسعير لـ 58¢، ومع حدث ينتهي بعد شهر، يكون غالباً بالفعل على المسار، ونسبة حدوثه الفعلية حوالي 70%.
**اكتشاف 3: توجد "منطقة موت".**
- نطاق السعر **70–97¢**، وعبر كل الأطر الزمنية كانت العوائد المتوقعة سلبية
- وهذه هي بالضبط الفئة التي يحبها الحدس لدى هواة التجزئة ("تبدو رخيصة—ولديها تسع فرص من كل عشر" )
**اكتشاف 4: لا توجد مراحة تحكّمية هيكلية.**
لقد فحصت 360 حدثاً متعدد الاختيارات، واكتشفت مبدئياً 35 "فرصة تحكّم/تحكيم". لكن بعد التحقق عبر واجهة رسمية من **اكتمال الساق** اختفت كلها — Σسعر البيع − Σسعر الشراء = 0.9%~1.7%، وهذا بالضبط هو فرق صانع السوق (spread). السوق فعّال في المستوى العلوي لدفتر الأوامر.
### الاستراتيجية الناتجة
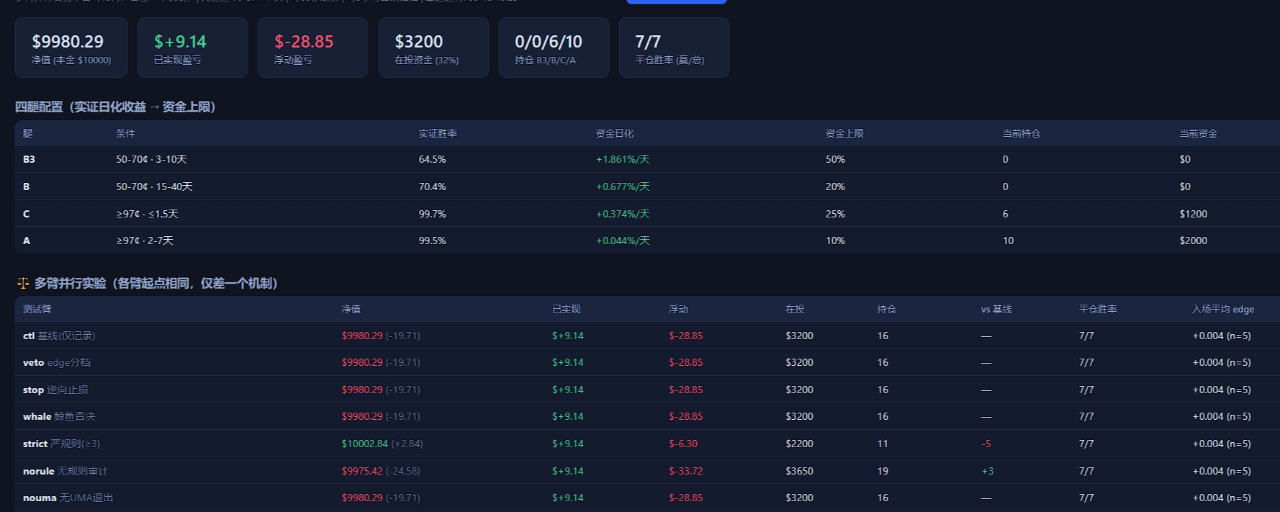
حوّلت ما اكتشفته إلى "عائد يومي على رأس المال" للمقارنة، وكانت النتيجة مذهلة:
| ساق الاستراتيجية | الشروط | معدل الفوز | **عائد يومي على رأس المال** |
|---|---|---|---|
| **B3 (الأهم)** | 50–70¢ · من 3 إلى 21 يومًا قبل التسوية | 64.5% | **+1.86%/يوم** |
| B (تمديد) | 50–70¢ · 21–60 يوم | 70.4% | +0.68%/يوم |
| **C (stabilizer)** | ≥97¢ · تبقى ≤1.5 يوم على التسوية | 99.7% | **+0.37%/يوم** |
| A (تعويض) | ≥97¢ · 2–7 أيام | 99.5% | +0.04%/يوم |
**العائد اليومي لـ B3 هو 42 ضعف ساق A في الإصدار الأول.** وهذا ينقض توزيع رأسمالي الأول — كنت وضعت 80% من الأموال في الساق الأقل عائداً.
---
## ثانياً، الهندسة: كيف نحول ذلك إلى تجربة قابلة للتحقق
المبدأ مجرد نقطة بداية. التحدي الحقيقي هو: **كيف تعرف أن استنتاجك ليس مجرد ضوضاء؟**
لقد ركّبت ثلاث طبقات.
### الطبقة الأولى: طبقة البيانات
- **بيانات المنصة:** Gamma API (بيانات وصف السوق)، CLOB API (دفاتر الأوامر والأسعار التاريخية)، Data API (الصفقات والمراكز)
- **معلومات خارجية** (كلها قابلة للاستخدام فعلياً):
- **سلسلة خيارات Deribit** → استخدم سعر الخيار مباشرة لحساب **احتمال حيادي للمخاطر** لـ "الانتهاء فوق سعر معيّن"
- **عوائد الرياضات على لوحة حادة** (The Odds API) → احتمالات عادلة بعد تنقية 9 شركات مراهنة
- **Kalshi** (بورصة مُنظَّمة) → توافق بين أسواق متعددة
- **ESPN** → مجاني وبلا سقف لعرض النتيجة النهائية
- **Google News** → تنبيه بالمنبّهات/المحفزات
### الطبقة الثانية: طبقة الاستراتيجية
الفلتر ليس اختيارًا عشوائيًا بلا أساس؛ كل بند لديه دليل تجريبي:
| الفلتر | دليل تجريبي |
|---|---|
| تدقيق غموض القواعد (0–10) | غموض القواعد هو المصدر رقم 1 لخسائر الذيل |
| تخطّي نطاق السعر 0.60–0.65 | عائد متوقع لهذا النطاق هو **−3.3%** |
| مكافحة مطاردة الارتفاع (إذا ارتفع 10+ نقاط خلال 3 أسابيع اعترض) | معدل الفوز لهذه المجموعة فقط **50%** |
| خفض حدّ حجم التداول | معدل الفوز في نطاق التداول المنخفض 69.7% > في نطاق التداول العالي 60.2% |
| سوق ثنائي أولاً | ثنائي +15.7% مقابل ساق خيارات متعددة +7.4% |
| استبعاد ساق A (تشفير) | التشفير هو فئة الخسارة الوحيدة لساق A (EV −0.97%) |
### الطبقة الثالثة: منصة تجارب موازية لـ 17 ذراعًا
هذه هي النواة في كامل النظام.
**مبدأ التصميم:** كل ذراع يغيّر آلية واحدة فقط، ويشترك الجميع في كل شيء آخر.
- المشاركة: مجموعة المرشحين، عتبات الزخم/الـedge/تدفّق الأموال، لقطة حالة السوق، وكل قواعد الساقين
- مختلف: يوجد متغير واحد فقط (هل تستخدم تصنيف edge؟ هل تفعّل وقف الخسارة العكسي؟ هل يتم تدقيق القواعد بدقة؟)
حالياً يوجد 17 ذراعًا يجري اختبارها بالتزامن:
| الذراع | ماذا يتم اختباره |
|---|---|
| `ctl` خط أساس | مرجع |
| `veto` | هل يمكن للتسعير الخارجي أن يفلتر المراكز الخاطئة/المخالفة؟ |
| `stop` | هل إشارة الهبوط الحاد بعد الدخول تكون معروفة؟ |
| `whale` | هل لتدفّق الأموال قدرة على التنبؤ؟ |
| `strict` / `norule` | **قيمة تدقيق القواعد نفسها** |
| `nouma` | المساهمة الصافية لشبكة الأمان UMA |
| `kalshi` | قيمة آلة التنبؤ عبر المنصات |
| `lam50` / `lam25` | هل الإشارات الخارجية واثقة أكثر من اللازم |
| `deadzone` | **اختبار عكسي"نتيجة منطقة الموت"** |
| `weather` / `esports` / `longmid` / `lowvol` | هل فئة الإقصاء تستحق التنفيذ؟ |
| `verify` / `verify2` | "تحقق أولاً قبل الرهان" هل يصمد؟ |
**لماذا صُمّم هكذا؟**
لأن جميع الذراع تتعامل مع **نفس حالة السوق تمامًا** (نفس دفعة المرشحين، نفس السعر، نفس العتبة) — وهذا إحصائياً يُسمّى "الأرقام العشوائية المشتركة"، مما يخفض التباين بشكل كبير. **التجارب متعددة الأذرع بالتوازي أدقّ وأسرع من التجارب المتسلسلة.**
---
## ثالثاً، سجلّ الانهيارات: لقد نقضت استنتاجاتي الأربعة
هذه الجزء هو أكثر شيء أريد كتابته. **لو لم تكن لدي هذه المنظومة، فستشتري هذه الأخطاء بالنقود الحقيقية.**
### الانهيار 1: خطأ في رمز واحد صنع وهماً لـ"معدل فوز 100%"
أظهر لي مودول التسعير الخارجي فرصة مذهلة:
> في سوق ETH ما، التقدير الخارجي قال "احتمال الوصول = **100%**"، بينما السوق يسعّر 36% فقط
كان يبدو أرباحاً فاحشة، ثم بعد تتبّع الأمر اكتشفت **3 أخطاء (bugs)**:
1. دالة احتمال الوصول طبّقت فقط **الاحتمال الصاعد** للوصول، بينما "الهبوط إلى سعر ما" هو **الهبوط للأسفل** — عندما يكون سعر الحاجز أقل من السعر الحالي، ترجع الدالة مباشرة 1.0
2. اختيار تاريخ الانتهاء اعتمد "أقرب يوم انتهاء" (0.3 يوم)، وليس نهاية الشهر الموافق ليوم انتهاء السوق
3. احسب **الحاجز للأسفل** باستخدام تذبذب خط القيم المتساوية (ATM)، وتجاهل الانحراف في احتمالات الهبوط
بعد الإصلاح، تغيّر التقدير الخارجي من "100%" إلى **28.7%**، وتسعير السوق كان 36% — **الخلاف من −64 نقطة إلى +7.3 نقطة** (هذه هي الإشارة الحقيقية وذات المعنى).
**الدرس:** معادلة أُخطئ فيها في اتجاه واحد يمكن أن تولّد وهماً لـ"انتصار مؤكد" من لا شيء؛ وكلما بدا هذا الوهم أكثر إغراءً، زادت الحاجة للشك.
### الانهيار 2: نقص حقل تاريخ صنع "edge وهمية" بـ +36 نقطة
نفس المشكلة: عندما ينقص بيانات السوق تاريخ النهاية، يختار المودول أقرب تاريخ انتهاء، وينتهي به الأمر لاحتمالات بلا معنى.
الإصلاح: عند غياب تاريخ، افترضنا افتراضياً **أبعد تاريخ انتهاء في ذلك الشهر**، وأضفنا أيضاً حماية صارمة: **عند |edge| > 25 نقطة نعتبر النموذج شاذاً ولا نشارك في القرار**.
### الانهيار 3: مصدر الطقس — مجاني ودقيق، لكن غير قابل للاستخدام بالكامل
استخدمت أعضاء Open-Meteo الـ **31** لتنفيذ تسعير سوق الطقس (نسبة الأعضاء الذين تقع توقعاتهم داخل العتبة = الاحتمال). البيانات مثالية، مجانية، ولا تتطلب مفتاحاً.
**النتيجة العملية:**
- أسواق الطقس ذات السيولة تم تسويتها **في نفس اليوم** بالكامل — بينما المشاركون في ذلك اليوم يمكنهم رؤية قياسات الحرارة الفعلية لحظياً؛ لذا كانت "توقعاتنا طوال اليوم" معلومات منتهية الصلاحية، وكانت كل الـedge عميقة السلبية (−70% ~ −96%)
- تباين غد السوق هو فقط ±1.8°C، بينما عرض حاوية سوق الطقس هو **1°C فقط** — خطأ النموذج وحده كافٍ لتشوّه احتمالات الحاويات بالكامل
**الخلاصة: لا يتم الربط.**
**الدرس:** توافر مصدر المعلومات ≠ وجود edge. البيانات المجانية والدقيقة أيضاً قد تصبح غير ذات صلة بالسوق بسبب حدّ التسوية أو اختلاف مقياس الخطأ. **
### الانهيار 4: استراتيجية ذات أعلى معدل فوز، لكنها خسرت أكثر
هذه كانت أغلى مرة.
**افتراض:** توجد مراكز في السوق تكون بعض "الأحداث قد انتهت لكن لم تُسَوَّ بعد". في العالم الحقيقي توجد الإجابة، كل ما يلزم هو "التحقق" — ومن المفترض أن يكون ذلك قريبًا من خالٍ من المخاطر.
أعطت محاكاة مونت كارلو: معدل فوز 99.9%، و90 يوم +472%.
**النتائج العملية (38 صفقة تم تسويتها)**:**
```
معدل الفوز 92.1% (35 فوز و3 خسائر)
إجمالي الأرباح +$39.95 (متوسط لكل صفقة +$1.14 = +2.3%)
إجمالي خسارة −$150.00 (متوسط لكل صفقة −$50.00 = −100%)
النتيجة الصافية −$110.05
```
**لا تماثل قاتل في الرياضيات**:
> معدل الفوز اللازم للتعادل = 50 ÷ (50 + 1.14) = **97.8%**
> معدل الفوز الفعلي = **92.1%**
> → خسارة مؤكدة
**حقيقة 3 صفقات خاسرة (كلها ليست حظاً)****:
- `Exact Score: Liverpool 0-0 Fulham` → اشترينا "No"، **فالنتيجة فعلاً هي 0-0**
- `Oregon vs. Oklahoma State` → **مفاجأة رياضية**
- `Tokyo أدنى حرارة 21°C` → **لم تقع في حاوية/فئة الحرارة**
**نفس الحقيقة:** خصم السوق عند 0.95–0.99 هو علاوة مخاطر حقيقية، وليس "غداءً مجانيًا".
"انتهى لكن لم يُسَوَّ" ≠ "النتيجة معروفة" — لهذا لم تُسَوَّ UMA بعد؛ لأنه ما زالت النتائج قد تكون محل جدل.
### النسخة المُعدّلة التي ظهرت: "تحقق" حقيقي
لقد طبّقت `verify2` من جديد: **اشتَرِ فقط بعد تأكيد الحقائق بمصادر بيانات خارجية**.
- الرياضة → استخدام **النتيجة النهائية** من ESPN للتأكيد
- تشفير → استخدام سعر Deribit **عند لحظة التسوية** للتأكيد
- الطقس / النتائج الدقيقة / السياسة / الرياضات الإلكترونية → **لا يتم** (الأفضل ترك الفرصة، ولا تخاطر بحدوث خطأ)
**أثناء التنفيذ اعترضت أيضاً حكمًا خاطئًا خطيرًا:** الطبعة الأولى ربطت "Pittsburgh" الخاصة بكرة القدم الجامعية بفريق البيسبول **Pittsburgh Pirates**، وربطت "Cincinnati" بـ **Cincinnati Reds** — وهذا كان سيجعلنا نُوقِع بأوامر بناءً على **حقائق خاطئة**.
بعد الإصلاح (مع شرط أن **تصيب أسماء الفريقين**) : تمكّنت من تحديد خسارة Oregon الواقعية، مع السماح بالمحافظة على الرابحين الحقيقيين مثل Indiana وJames Madison وغيرها. أي مباراة غير قابلة للتأكيد تُوسَم تلقائياً بـ"تعذّر التحقق" — **انسحاب آمن**.
---
## الرابع، التقدم الحالي (نسخة صادقة)
لكل من 17 ذراعًا، تبدأ بحجم افتراضي قدره $10,000، ويُنشئ كل ذراع مركزه الخاص.
**أول بيانات تسوية حقيقية**:
| الذراع | صافي القيمة | المحقق | معدل الفوز |
|---|---|---|---|
| `strict` تدقيق قواعد صارم | **$10,005.07** | +$9.14 | 7/7 |
| خط الأساس المتساوي لـ 10 أذرع | $9,992.85 | +$9.14 | 7/7 |
| `deadzone` منطقة الموت | $9,988.81 | +$9.14 | 7/7 |
| `longmid` جزء طويل جداً | $9,940.65 | +$9.14 | 7/7 |
| **`verify` ينظر فقط إلى الوقت** | **$9,359.60** | **−$99.74** | **39/42 = 92.9%** |
| **`verify2` تم تدقيقه** | $9,939.97 | +$9.14 | 7/7 (إطلاق جديد) |
**إشارات مبكرة يمكن قراءتها** (العينة ما تزال صغيرة):
- **ساق C (سندات) حققت الفوز في 7 مواجهات كاملة**، ومتوافقة بنسبة 99.7% مع 3,018 إعادة اختبار لسوق مختلف
- **`verify` تم دحضه**، وما زال يسبب خسائر
- **`strict` (تدقيق قواعد أكثر صرامة) أقل خسارة عائمة** — متوافق مع توقع أن "غموض القواعد هو القاتل الأكبر"
- `deadzone` / `longmid` خسارة عائمة أكبر — متوافق مع اتجاه حكم "منطقة الموت"
**لم يُحسم بعد**: هل يمكن لنسبة فوز `verify2` العودة إلى 99%+؟ هذا هو افتراضنا الأكثر أملًا حالياً ويحتاج إلى 20–30 عملية تسوية لتأكيده.
---
## الخامسة، بعض المنهجيات القابلة للنقل
إذا كنت تقوم بأمور مشابهة، فهذه 10 نقاط قد تنفعك:
1. **أثبت عدم صحته ثم حسّن** — تصميم تجربة يمكن أن تُسقط نفسها أهم من العثور على "استراتيجية جيدة"
2. **توافر مصدر المعلومات ≠ وجود edge** — البيانات المجانية والدقيقة قد تكون بلا فائدة تماماً
3. **انحياز payoff**: يمكن أن تخسر رغم معدل فوز 92% لأن الفوز يعني ربح 2% فقط، والخسارة تعني خسارة 100%.
4. **التجارب متعددة الأذرع أفضل من التجارب المتسلسلة** — تشترك في نفس دفعة المرشحين والعتبات (الأرقام العشوائية المشتركة)، فيقل التباين وتزيد السرعة
5. **كل ذراع يغيّر متغيراً واحداً فقط** — وإلا فلن يمكن إسناد السبب.
6. **شارك المرشّحين والعتبات، لكن لا تشارك المراكز** — ذات مرة جعلت 17 ذراعًا يرثون نفس التركيبة، لكن بسبب تكرار الأحداث تم أكل 39% من المرشّحين، واتخذت جميع الذراع قرارات **متطابقة تمامًا**؛ وكانت التجربة كأنها بلا معنى تقريبًا
7. **أزل أي انحياز زمني** — كل مرة تُحسب فيها العتبات ستكون مختلفة، وكل مرة يُفحص فيها التسوية ستكون مختلفة؛ يجب مشاركة نفس اللقطة
8. **التباين المتطرف في النموذج الخارجي—يكاد دائماً يعني أن الخطأ عندك** — شكّ أولاً بنفسك
9. **لا تضيّع الفرصة، ولا تتورّط في اليقين الذي يتسبّب بالخطأ** — التحقّق من أن وحدة المودول تُرجع "تعذّر التأكيد" هو أمر آمن
10. **احذر "مصدر بيانات يبدو مثالياً"** — كلما كان مثالياً أكثر، زادت حاجة الشك
---
## السادسًا، قيود واقعية يجب قولها (اثنتان)
### القيد 1: سعة هذه النوعية من الاستراتيجيات صغيرة جداً
الحد الأدنى لطلب شراء المنصة هو **5 أسهم**. وعند 97¢، تكون التكلفة الدنيا لمركز واحد هي **$4.97**.
وهذا يعني:
- **رأس مال $20** → فتح حتى 4 مراكز → خسارة الصفقة الواحدة هي −25% من رأس المال → أظهرت محاكاة مونت كارلو **احتمال شهر خسارة 54%، أسوأ سحب للخسارة 78%**
- **رأس مال $200** → 40 مركزًا → احتمال شهر خسارة 9%، سحب للخسارة <16% — هذه هي نقطة البداية لـ "الاستقرار"
وما هو الأهم: **على مستوى كامل المنصات لا يوجد سوى حوالي 115 جانبًا من المرشحين يطابقون شروط الاستراتيجية**، ومن بينها ساقا الجزء الأوسط الأساسية فقط 7–18. وبحساب $125–200 لكل صفقة، فإن **الحد الأعلى لسعة ساق الجزء الأوسط حوالي $875–3,600**.
**إنها "التقاط أصداف"، لا "تنقيب عن الذهب" — لا تتضخم خطياً مع رأس المال.**
---
## الخلاصة
حتى اليوم، **لا يجعلني هذا النظام أكسب المال** — قيمته تتمثل في أنه **منعني من استخدام أموال حقيقية للتحقق من 4 استنتاجات خاطئة**.
في أسواق التنبؤ من نوع "لعبة صفرية"، أرى أن أهم قدرة ليست "أن تكون توقعاتك دقيقة"، بل أن تستطيع **تمييز "لقد وجدت edge" عن "نموذجي به خطأ (bug)"**.
وبالطريقة التي وجدتُ بها لنفسي الأكثر موثوقية، وهي حسابات 17 حساباً موازياً.
