#US2YearYieldRisesTo4.61%
عائد سندات الخزانة لأجل سنتين يرسل إشارة لا ينبغي لتجار العملات الرقمية تجاهلها.
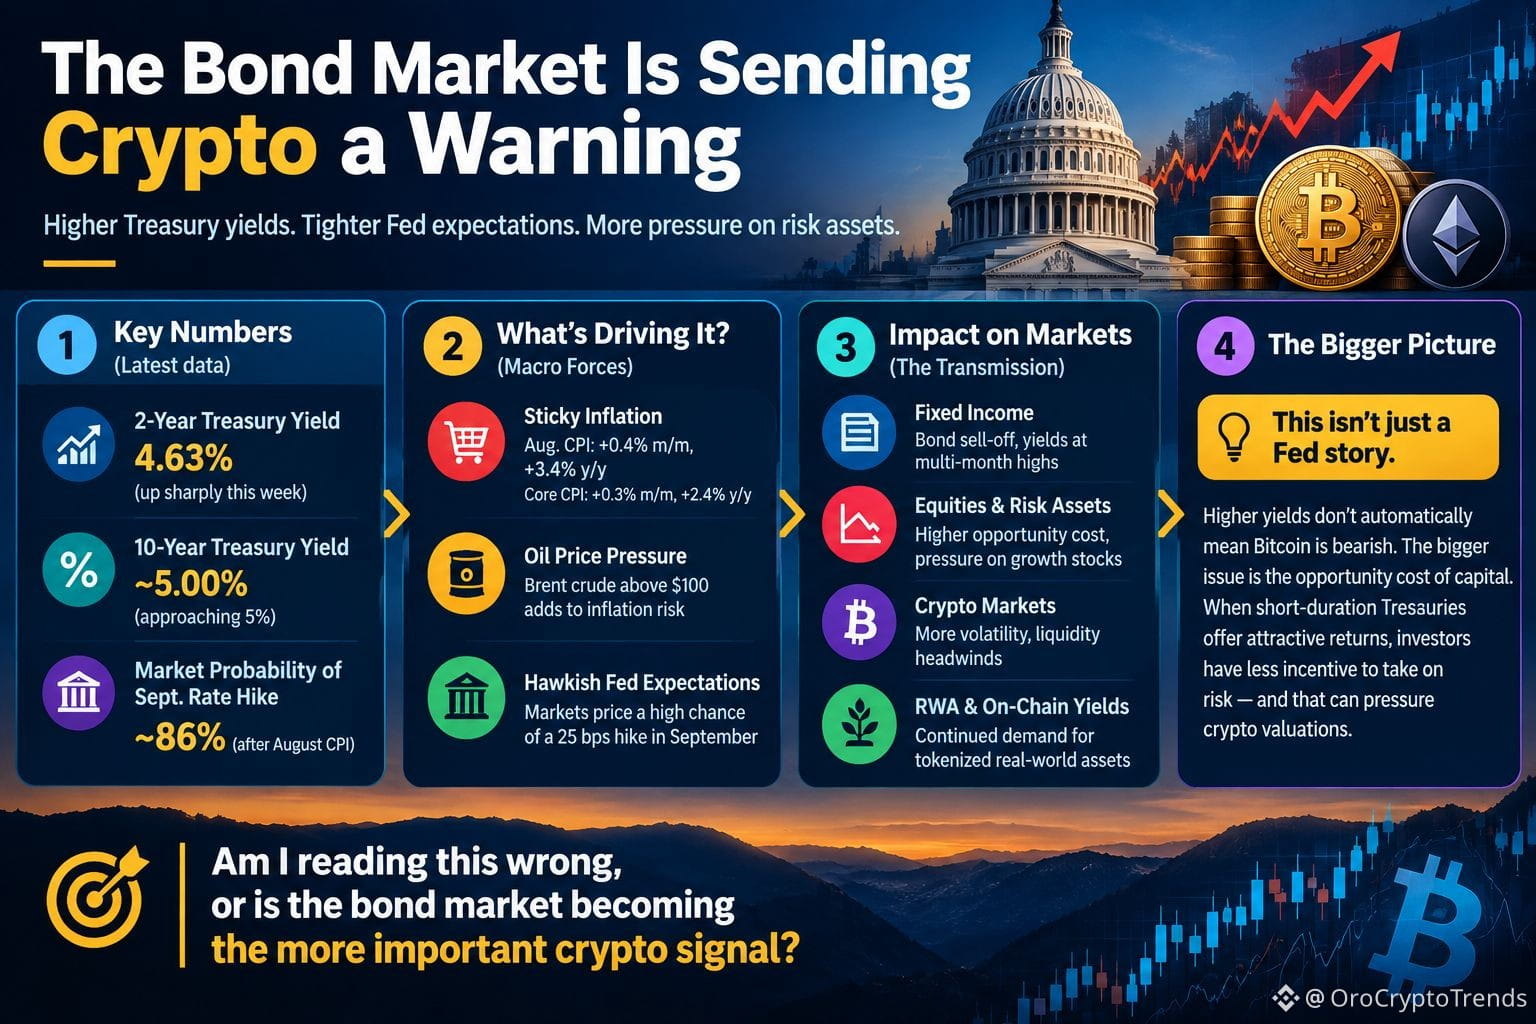
ارتفع إلى نحو 4.63% هذا الأسبوع، مع تزايد حدة احتمالات قيام مجلس الاحتياطي الفيدرالي برفع أسعار الفائدة في اجتماع سبتمبر.
لكنني أعتقد أن القصة المثيرة للاهتمام أكبر من مجرد “توجه متشدد من الفدرالي”.
سجل مؤشر أسعار المستهلكين (CPI) لشهر أغسطس ارتفاعًا بنسبة 0.4% على أساس شهري وبنسبة 3.4% على أساس سنوي. وارتفع مؤشر التضخم الأساسي (Core CPI) بنسبة 0.3% شهريًا و2.4% سنويًا. وقد كان قراءة التضخم الأساسي الشهرية أعلى قليلًا من المتوقع، كما أن أسعار النفط التي تتجاوز 100 دولار أضافت مصدرًا آخر محتملًا لضغوط التضخم.
استجابت الأسواق بسرعة. إذ تحركت احتمالية رفع الفائدة بمقدار 25 نقطة أساس في سبتمبر نحو 86%، بينما وصل عائد سندات الخزانة لأجل سنتين إلى 4.63%.
وهذا مهم بالنسبة للقطاع الرقمي (كريبتو) لأن آلية انتقال الأثر ليست ببساطة “ارتفاع الفائدة = هبوط البيتكوين”.
المسألة الأهم هي تكلفة الفرصة البديلة لرأس المال.
عندما تقدم سندات الخزانة قصيرة الأجل عوائد جذابة بشكل متزايد، تقل الحوافز لدى المستثمرين للتمضي أبعد على منحنى المخاطر. وقد يؤدي ذلك إلى أن تتنافس الأصول المضاربة مع عائد أساسي أعلى بكثير.
والضغط لا يقتصر على أجل السنتين. إذ إن عائد سندات الخزانة لأجل 10 سنوات يقترب من 5%، ما يشير إلى أن الأمر قد يتحول إلى إعادة تسعير أوسع لتكلفة رأس المال، وليس مجرد قصة مرتبطة باجتماع واحد للفدرالي.
وهذا لا يعني تلقائيًا أن نظرة كريبتو سلبية. لكنه يعني أن السيولة وأسعار الفائدة تستحق اهتمامًا أكبر من مجرد مخطط سعر منفصل.
هل أقرأ الأمر بشكل خاطئ؟ أم أن سوق السندات يصبح إشارة أكثر أهمية لكريبتو؟
عائد سندات الخزانة لأجل سنتين يرسل إشارة لا ينبغي لتجار العملات الرقمية تجاهلها.
ارتفع إلى نحو 4.63% هذا الأسبوع، مع تزايد حدة احتمالات قيام مجلس الاحتياطي الفيدرالي برفع أسعار الفائدة في اجتماع سبتمبر.
لكنني أعتقد أن القصة المثيرة للاهتمام أكبر من مجرد “توجه متشدد من الفدرالي”.
سجل مؤشر أسعار المستهلكين (CPI) لشهر أغسطس ارتفاعًا بنسبة 0.4% على أساس شهري وبنسبة 3.4% على أساس سنوي. وارتفع مؤشر التضخم الأساسي (Core CPI) بنسبة 0.3% شهريًا و2.4% سنويًا. وقد كان قراءة التضخم الأساسي الشهرية أعلى قليلًا من المتوقع، كما أن أسعار النفط التي تتجاوز 100 دولار أضافت مصدرًا آخر محتملًا لضغوط التضخم.
استجابت الأسواق بسرعة. إذ تحركت احتمالية رفع الفائدة بمقدار 25 نقطة أساس في سبتمبر نحو 86%، بينما وصل عائد سندات الخزانة لأجل سنتين إلى 4.63%.
وهذا مهم بالنسبة للقطاع الرقمي (كريبتو) لأن آلية انتقال الأثر ليست ببساطة “ارتفاع الفائدة = هبوط البيتكوين”.
المسألة الأهم هي تكلفة الفرصة البديلة لرأس المال.
عندما تقدم سندات الخزانة قصيرة الأجل عوائد جذابة بشكل متزايد، تقل الحوافز لدى المستثمرين للتمضي أبعد على منحنى المخاطر. وقد يؤدي ذلك إلى أن تتنافس الأصول المضاربة مع عائد أساسي أعلى بكثير.
والضغط لا يقتصر على أجل السنتين. إذ إن عائد سندات الخزانة لأجل 10 سنوات يقترب من 5%، ما يشير إلى أن الأمر قد يتحول إلى إعادة تسعير أوسع لتكلفة رأس المال، وليس مجرد قصة مرتبطة باجتماع واحد للفدرالي.
وهذا لا يعني تلقائيًا أن نظرة كريبتو سلبية. لكنه يعني أن السيولة وأسعار الفائدة تستحق اهتمامًا أكبر من مجرد مخطط سعر منفصل.
هل أقرأ الأمر بشكل خاطئ؟ أم أن سوق السندات يصبح إشارة أكثر أهمية لكريبتو؟