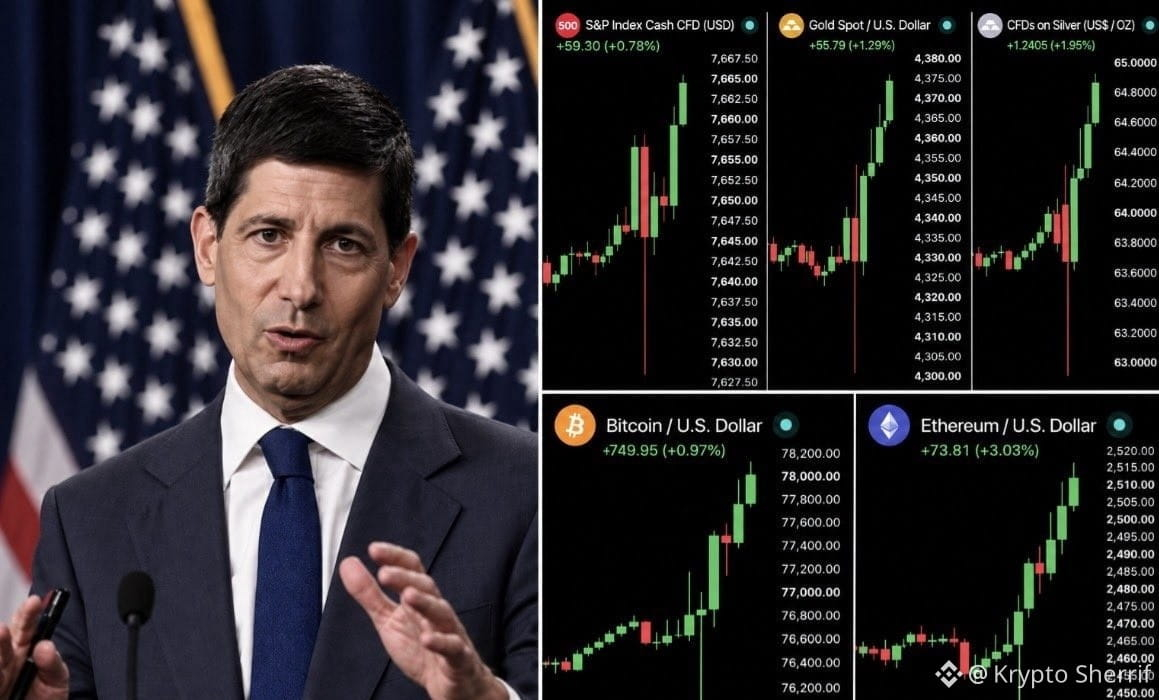
“بيانات التضخم اليوم تضع الاحتياطي الفيدرالي في موقف صعب.
وهذا ما تعنيه للأسواق
ظل مؤشر أسعار المستهلكين الأمريكي (CPI) عند 3.4%، مطابقًا للتوقعات. لكن التضخم الشهري ارتفع بنسبة 0.3% مقابل 0.2% المتوقعة، بينما جاء مؤشر أسعار المستهلكين الأساسي (Core CPI) كما هو متوقع وانخفض إلى أدنى مستوى له منذ مارس” يعني أن تقرير التضخم أرسل إشارات متباينة إلى مجلس الاحتياطي الفيدرالي.
رقم مؤشر أسعار المستهلكين السنوي—3.4%—كان بالضبط ما توقعته الأسواق، لذلك لم يسبب مفاجأة كبيرة. ومع ذلك، فإن الزيادة الشهرية البالغة 0.3% كانت أعلى من التوقعات (0.2%)، ما يشير إلى أن التضخم قد يظل يرتفع بوتيرة أسرع مما يريد صانعو السياسات على المدى القصير.
وفي الوقت نفسه، حقق مؤشر أسعار المستهلكين الأساسي (Core CPI)—وهو مقياس للتضخم يستبعد أسعار الغذاء والطاقة المتقلبة—توقعات السوق وانخفض إلى أدنى مستوى له منذ مارس. وهذا أمر مُشجع لأنه يمكن أن يشير إلى أن ضغوط التضخم الأساسية بدأت في التخفيف.
وهذا يخلق توازنًا صعبًا أمام مجلس الاحتياطي الفيدرالي: فضعف التضخم الأساسي يدعم حجّة خفض أسعار الفائدة في نهاية المطاف، لكن القراءة الأقوى للتضخم الشهري تجعل من الصعب الثقة بأن التضخم تحت السيطرة بالكامل. بالنسبة للأسواق، قد يعني ذلك مزيدًا من التقلبات: غالبًا ما تتفاعل الأسهم والاقتصاد الرقمي (كريبتو) بشكل إيجابي مع مؤشرات انخفاض معدلات الفائدة، في حين أن ارتفاع التضخم عن المتوقع يمكن أن يدفع عوائد السندات والدولار الأمريكي للأعلى، ما قد يضغط على الأصول ذات المخاطر.
مثال: إذا استمر التضخم في التباطؤ خلال عدة تقارير، فقد تتوقع الأسواق تيسيرًا في السياسة النقدية. وإذا جاء التضخم الشهري بشكل متكرر أعلى من التوقعات، فقد تؤخر الأسواق تلك التوقعات لأن مجلس الاحتياطي الفيدرالي قد يبقي الأسعار أعلى لفترة أطول.”#NFA✅ DYOR#ClarityActFacesProceduralVoteSept15 $XPIN
وهذا ما تعنيه للأسواق
ظل مؤشر أسعار المستهلكين الأمريكي (CPI) عند 3.4%، مطابقًا للتوقعات. لكن التضخم الشهري ارتفع بنسبة 0.3% مقابل 0.2% المتوقعة، بينما جاء مؤشر أسعار المستهلكين الأساسي (Core CPI) كما هو متوقع وانخفض إلى أدنى مستوى له منذ مارس” يعني أن تقرير التضخم أرسل إشارات متباينة إلى مجلس الاحتياطي الفيدرالي.
رقم مؤشر أسعار المستهلكين السنوي—3.4%—كان بالضبط ما توقعته الأسواق، لذلك لم يسبب مفاجأة كبيرة. ومع ذلك، فإن الزيادة الشهرية البالغة 0.3% كانت أعلى من التوقعات (0.2%)، ما يشير إلى أن التضخم قد يظل يرتفع بوتيرة أسرع مما يريد صانعو السياسات على المدى القصير.
وفي الوقت نفسه، حقق مؤشر أسعار المستهلكين الأساسي (Core CPI)—وهو مقياس للتضخم يستبعد أسعار الغذاء والطاقة المتقلبة—توقعات السوق وانخفض إلى أدنى مستوى له منذ مارس. وهذا أمر مُشجع لأنه يمكن أن يشير إلى أن ضغوط التضخم الأساسية بدأت في التخفيف.
وهذا يخلق توازنًا صعبًا أمام مجلس الاحتياطي الفيدرالي: فضعف التضخم الأساسي يدعم حجّة خفض أسعار الفائدة في نهاية المطاف، لكن القراءة الأقوى للتضخم الشهري تجعل من الصعب الثقة بأن التضخم تحت السيطرة بالكامل. بالنسبة للأسواق، قد يعني ذلك مزيدًا من التقلبات: غالبًا ما تتفاعل الأسهم والاقتصاد الرقمي (كريبتو) بشكل إيجابي مع مؤشرات انخفاض معدلات الفائدة، في حين أن ارتفاع التضخم عن المتوقع يمكن أن يدفع عوائد السندات والدولار الأمريكي للأعلى، ما قد يضغط على الأصول ذات المخاطر.
مثال: إذا استمر التضخم في التباطؤ خلال عدة تقارير، فقد تتوقع الأسواق تيسيرًا في السياسة النقدية. وإذا جاء التضخم الشهري بشكل متكرر أعلى من التوقعات، فقد تؤخر الأسواق تلك التوقعات لأن مجلس الاحتياطي الفيدرالي قد يبقي الأسعار أعلى لفترة أطول.”#NFA✅ DYOR#ClarityActFacesProceduralVoteSept15 $XPIN