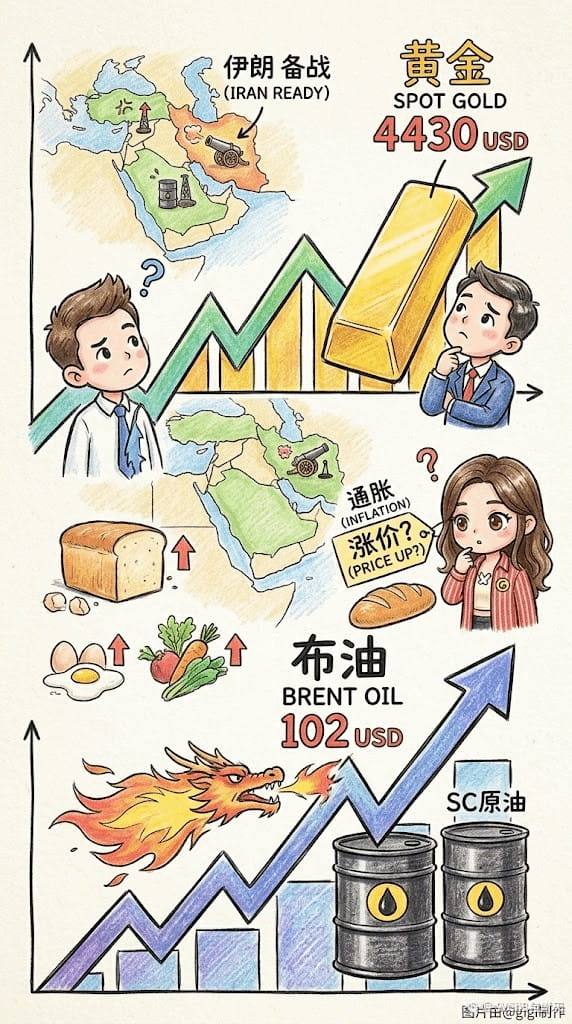
#布伦特原油突破100美元
👉 油价压在降息上,群里聊
بعدما تجاوزت أسعار النفط 100 دولار، تم إرجاء جدول خفض الفائدة خطوة إلى الخلف 🏛️
المتغيرات الكامنة خلف التضخم بدأت ترتفع، ما يعني أن مساحة السياسة النقدية أصبحت أضيق.
أولاً، انظر إلى فترات انتقال الأثر. تحتاج أسعار النفط للدخول في مؤشر أسعار المستهلك (CPI) من شهر إلى شهرين، بينما تستجيب أسعار التجزئة للبنزين بشكل أسرع. بند الطاقة في مؤشر الولايات المتحدة لشهر أغسطس موجود بالفعل في مسار صاعد.
الأهم هو المقايضة لدى الاحتياطي الفيدرالي. يتباطأ التوظيف، لكن التضخم يتمتع ببعض “العناد”؛ ومن ثمّ هناك شدّ وجذب بين الطرفين. خلال الفترة التي تبقى فيها أسعار النفط مرتفعة، غالباً ما يختار المجلس الانتظار والمراقبة.
المشكلة تكمن في النمو. إذ إن أسعار النفط تلتهم الدخل الحقيقي للمقيمين، فينكمش الإنفاق الحدّي، ما يضغط على الاستهلاك. كلمة “ركود تضخمي” (Stagflation) ظهرت كثيراً مؤخراً في تقارير الجهات البيعية.
وبالنسبة إلى العملات المشفّرة، فإن موجة الارتفاع الثانية لأسعار النفط هي التي تأتي في دورها لتنعكس في تسعير الأصول الخطرة. الجولة الأولى تكون ملاذاً آمناً، والجولة الثانية شدّاً للسيولة. وعندما تكون الجهتان غير مواتيتين، تكون مرونة الكريبتو في أدنى مستوياتها. وعندما تنخفض أسعار النفط، تعود توقعات التيسير—وهذا الترتيب ثبت صحته في عدة دورات سابقة.
هل تعتقد أن أسعار النفط ستدفع بخفض الفائدة إلى العام المقبل، أم أن التضخم سينخفض أولاً؟ تَحَدَّث في قسم التعليقات.
👉 油价压在降息上,群里聊
بعدما تجاوزت أسعار النفط 100 دولار، تم إرجاء جدول خفض الفائدة خطوة إلى الخلف 🏛️
المتغيرات الكامنة خلف التضخم بدأت ترتفع، ما يعني أن مساحة السياسة النقدية أصبحت أضيق.
أولاً، انظر إلى فترات انتقال الأثر. تحتاج أسعار النفط للدخول في مؤشر أسعار المستهلك (CPI) من شهر إلى شهرين، بينما تستجيب أسعار التجزئة للبنزين بشكل أسرع. بند الطاقة في مؤشر الولايات المتحدة لشهر أغسطس موجود بالفعل في مسار صاعد.
الأهم هو المقايضة لدى الاحتياطي الفيدرالي. يتباطأ التوظيف، لكن التضخم يتمتع ببعض “العناد”؛ ومن ثمّ هناك شدّ وجذب بين الطرفين. خلال الفترة التي تبقى فيها أسعار النفط مرتفعة، غالباً ما يختار المجلس الانتظار والمراقبة.
المشكلة تكمن في النمو. إذ إن أسعار النفط تلتهم الدخل الحقيقي للمقيمين، فينكمش الإنفاق الحدّي، ما يضغط على الاستهلاك. كلمة “ركود تضخمي” (Stagflation) ظهرت كثيراً مؤخراً في تقارير الجهات البيعية.
وبالنسبة إلى العملات المشفّرة، فإن موجة الارتفاع الثانية لأسعار النفط هي التي تأتي في دورها لتنعكس في تسعير الأصول الخطرة. الجولة الأولى تكون ملاذاً آمناً، والجولة الثانية شدّاً للسيولة. وعندما تكون الجهتان غير مواتيتين، تكون مرونة الكريبتو في أدنى مستوياتها. وعندما تنخفض أسعار النفط، تعود توقعات التيسير—وهذا الترتيب ثبت صحته في عدة دورات سابقة.
هل تعتقد أن أسعار النفط ستدفع بخفض الفائدة إلى العام المقبل، أم أن التضخم سينخفض أولاً؟ تَحَدَّث في قسم التعليقات.