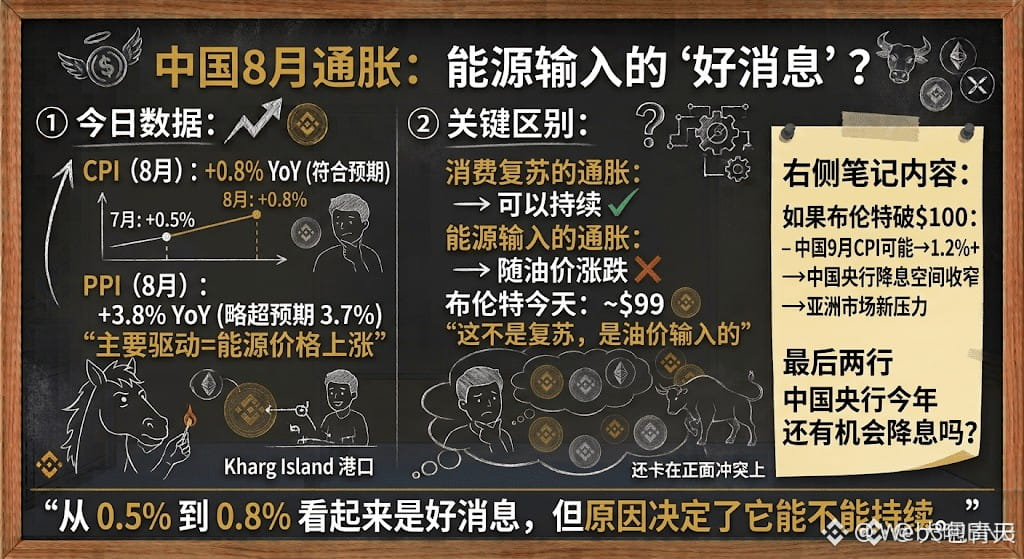
#中国8月cpi同比涨0.8%
👉 低通胀的背后,群里聊
ارتفع مؤشر أسعار المستهلكين في الصين في أغسطس على أساس سنوي بنسبة 0.8%، وهو أعلى من الشهر السابق بدرجة واحدة، بينما يظل مؤشر أسعار المنتجين (PPI) في نطاق القيم السالبة📊
عندما نضع الرقمين معًا، فهذا يعني أن جانب الطلب لم يواكب الوتيرة.
أولًا انظر إلى البنية. تعتبر المواد الغذائية عنصرًا داعمًا؛ فقد ارتفعت الخضروات الطازجة والفواكه الطازجة بدرجة أكبر بسبب تأثيرات الطقس. ارتفع التضخم الأساسي (Core CPI) بنسبة 0.3% فقط، وظلت أسعار الخدمات ثابتة على مدار عدة أشهر دون حركة. كما أن أسعار المصانع للسلع الصناعية لا تزال تنخفض على أساس سنوي.
اللافت هو مساحة السياسات. بما أن الأسعار منخفضة، فإن هامش خفض الفائدة وخفض متطلبات الاحتياطي (خفض الاحتياطي الإلزامي) يكون أكبر. تراجع صافي هامش الفائدة لدى البنوك إلى أدنى مستوياته التاريخية بالفعل؛ وإذا سار الانخفاض أكثر، فسيستلزم ذلك أكلًا لرأس المال، وتكون قوة السياسة النقدية مقيدة بهذا الأمر.
بالنسبة للتشفير، فإن التيسير المحلي للسيولة يعد متغيرًا بطيئًا لأموال السلسلة (on-chain). أما الأسرع فهو سيولة قطاع التكنولوجيا في الأسهم في هونغ كونغ وتمويل التحكيم عبر الحدود؛ فهاتان المسارات ستسخنان أولًا. كما أن فائدة الودائع انخفضت درجة أخرى، وهو ما يشعر به المواطنون العاديون مباشرة. عندما يقل مكان توظيف الأموال، تتحرك شهية المخاطرة تلقائيًا إلى الأعلى؛ وهذه عملية بطيئة، لكن اتجاهها واضح.
برأيك: هل سيخرج التيسير المالي/الائتماني أولًا مع انخفاض التضخم، أم ستنعكس أولًا ضعف الطلب؟ دعونا نتحدث في قسم التعليقات.
👉 低通胀的背后,群里聊
ارتفع مؤشر أسعار المستهلكين في الصين في أغسطس على أساس سنوي بنسبة 0.8%، وهو أعلى من الشهر السابق بدرجة واحدة، بينما يظل مؤشر أسعار المنتجين (PPI) في نطاق القيم السالبة📊
عندما نضع الرقمين معًا، فهذا يعني أن جانب الطلب لم يواكب الوتيرة.
أولًا انظر إلى البنية. تعتبر المواد الغذائية عنصرًا داعمًا؛ فقد ارتفعت الخضروات الطازجة والفواكه الطازجة بدرجة أكبر بسبب تأثيرات الطقس. ارتفع التضخم الأساسي (Core CPI) بنسبة 0.3% فقط، وظلت أسعار الخدمات ثابتة على مدار عدة أشهر دون حركة. كما أن أسعار المصانع للسلع الصناعية لا تزال تنخفض على أساس سنوي.
اللافت هو مساحة السياسات. بما أن الأسعار منخفضة، فإن هامش خفض الفائدة وخفض متطلبات الاحتياطي (خفض الاحتياطي الإلزامي) يكون أكبر. تراجع صافي هامش الفائدة لدى البنوك إلى أدنى مستوياته التاريخية بالفعل؛ وإذا سار الانخفاض أكثر، فسيستلزم ذلك أكلًا لرأس المال، وتكون قوة السياسة النقدية مقيدة بهذا الأمر.
بالنسبة للتشفير، فإن التيسير المحلي للسيولة يعد متغيرًا بطيئًا لأموال السلسلة (on-chain). أما الأسرع فهو سيولة قطاع التكنولوجيا في الأسهم في هونغ كونغ وتمويل التحكيم عبر الحدود؛ فهاتان المسارات ستسخنان أولًا. كما أن فائدة الودائع انخفضت درجة أخرى، وهو ما يشعر به المواطنون العاديون مباشرة. عندما يقل مكان توظيف الأموال، تتحرك شهية المخاطرة تلقائيًا إلى الأعلى؛ وهذه عملية بطيئة، لكن اتجاهها واضح.
برأيك: هل سيخرج التيسير المالي/الائتماني أولًا مع انخفاض التضخم، أم ستنعكس أولًا ضعف الطلب؟ دعونا نتحدث في قسم التعليقات.