

🧵 #CPIWatch —
أعتقد أن هذا هو سؤال البداية الخاطئ.
السؤال الحقيقي هو:**
ما نوع الاقتصاد الذي ينظر إليه الاحتياطي الفيدرالي عندما يتخذ هذا القرار؟
يمكن أن تكون الوظائف القوية إيجابية.
يمكن أن تكون الوظائف القوية أيضًا سلبية.
ويمكن لمؤشر CPI أن يغيّر تمامًا معنى رقم كشوف المرتبات نفسه.
إليك إطاري 👇
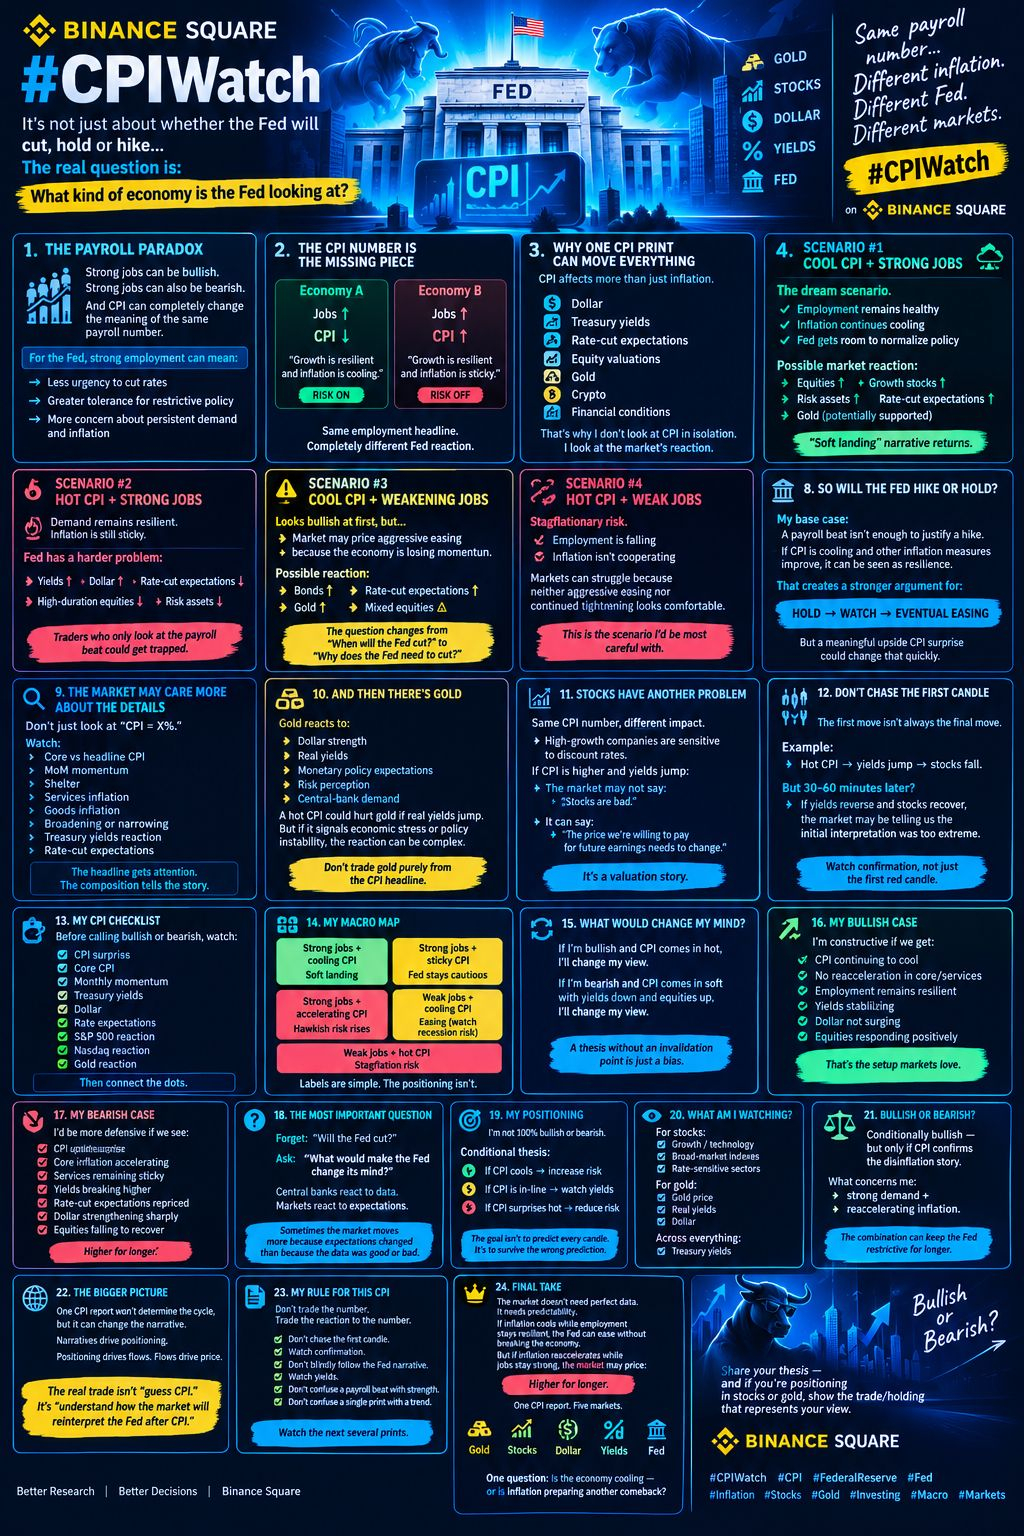
1/ مفارقة كشوف المرتبات
تجاوز كشوف المرتبات لغير القطاع الزراعي للتوقعات يبدو وكأنه أمر إيجابي واضح.
مزيد من الوظائف.
مزيد من الدخل.
مزيد من الإنفاق.
مزيد من المرونة الاقتصادية.
لكن بالنسبة للاحتياطي الفيدرالي، قد تعني التوظيفات القوية أيضًا:
➡️ تقليل الاستعجال لخفض الفائدة
➡️ زيادة تقبّل سياسة تقييدية
➡️ مزيد من القلق بشأن أن الطلب ما يزال قويًا بما يكفي لإبقاء التضخم مرتفعًا
لذا فإن فوز الرواتب ليس تلقائيًا أمرًا إيجابيًا للأسواق.
يعتمد الأمر على ما يحدث للتضخم.
2/ رقم CPI هو القطعة الناقصة
تخيّل اقتصادين لهما بالضبط نفس تقرير الرواتب القوي.
الاقتصاد (A):
الوظائف ↑
CPI ↓
الاقتصاد (B):
الوظائف ↑
CPI ↑
نفس عنوان التوظيف.
رد فعل الاحتياطي الفيدرالي مختلف تمامًا.
في الاقتصاد (A)، يمكن للاحتياطي الفيدرالي أن يقول:
«النمو متين والتضخم يبرد.»
هذا تركيبة جميلة لأصول المخاطر.
في الاقتصاد (B):
«النمو متين والتضخم ما يزال لزجًا.»
الآن لدى الاحتياطي الفيدرالي سبب أقل بكثير ليصبح أكثر تساهلًا.
قد يحدد هذا الفرق الخطوة الكبرى التالية للسوق.
3/ لماذا يمكن لتقرير CPI واحد أن يحرك كل شيء
CPI لا يؤثر فقط في توقعات التضخم.
يمكن أن يتحرك:
💵 الدولار
📈 عوائد الخزينة
📉 توقعات خفض الفائدة
📊 تقييمات الأسهم
🥇 الذهب
₿ العملات المشفرة
🏦 الظروف المالية
ولهذا لا أريد أن أنظر إلى CPI بمعزل عن غيره.
أريد أن أرى كيف يتفاعل السوق بأكمله مع الرقم.
4/ السيناريو رقم 1 — CPI بارد + وظائف قوية
هذا هو سيناريو الحلم المحتمل.
التوظيف يبقى صحيًا.
يتواصل تبريد التضخم.
الاقتصاد لا يبدو كأنه يحتاج إلى تحفيز طارئ.
يحصل الاحتياطي الفيدرالي على مساحة أكبر في النهاية لتطبيع السياسة دون أن يُضطر لمواجهة عودة تصاعد التضخم.
رد فعل سوق محتمل:
📈 الأسهم
📈 أسهم النمو
📈 أصول ذات مخاطر
📈 توقعات خفض الفائدة
🥇 الذهب مدعومًا محتملًا
هذا هو السيناريو الذي يصبح فيه “الهبوط الناعم” السردية المهيمنة مرة أخرى.
5/ السيناريو رقم 2 — CPI حار + وظائف قوية
الآن تتغير القصة بالكامل.
التوظيف القوي يعني أن الطلب يبقى متينًا.
التضخم الحار يعني أن ضغوط الأسعار لا تختفي بسرعة كافية.
الاحتياطي الفيدرالي فجأة لديه مشكلة أصعب بكثير:
لماذا سيخفضون الفائدة إذا كان الاقتصاد ما يزال قويًا والتضخم ما يزال لزجًا؟
قد يعني ذلك:
📈 العوائد
📈 الدولار
📉 توقعات خفض الفائدة
📉 أسهم عالية المدة
⚠️ أصول ذات مخاطر
وهذا هو المكان الذي قد ينحبس فيه المتداولون الذين يركزون فقط على تفوق الرواتب.
6/ السيناريو رقم 3 — CPI بارد + تراجع في تدهور الوظائف
هنا تصبح الأمور معقدة.
للوهلة الأولى:
تضخم بارد = صعودي.
لكن إذا كان التوظيف يتدهور بسرعة، قد يبدأ السوق في تسعير تيسير نقدي عدواني لأن الاقتصاد يفقد زخمًا.
قد ينتج عن ذلك:
📈 السندات
📈 توقعات خفض الفائدة
🥇 الذهب
⚠️ أسهم مختلطة
لأن السؤال في النهاية يتغير من:
“متى سيُخفض الاحتياطي الفيدرالي؟”
إلى:
“لماذا يحتاج الاحتياطي الفيدرالي إلى خفض الفائدة؟”
هذا يعني سوقًا مختلفًا تمامًا.
7/ السيناريو رقم 4 — CPI حار + وظائف ضعيفة
هذه مزيج—على الأرجح—هو الأسوأ.
الاقتصاد يفقد زخم التوظيف.
لكن التضخم لا يتعاون.
هذا يخلق مشكلة محتملة من نوع الركود التضخمي.
لا يمكن للاحتياطي الفيدرالي تحفيز الطلب بسهولة دون المخاطرة بمزيد من التضخم.
قد تتعثر الأسواق لأن التيسير العدواني أو استمرار التشديد لا يبدو مريحًا لأي منهما.
هذا هو السيناريو الذي سأكون حذرًا جدًا بشأنه.
8/ هل سيرفع الاحتياطي الفيدرالي أم سيثبت؟
تفكيري الأساسي هو:
فوزٌ في الرواتب وحده لا يكفي لتبرير رفع الفائدة.
مسار التضخم مهم جدًا.
إذا كان CPI يبرد وما زالت مقاييس التضخم الأخرى تتحرك في الاتجاه الصحيح، فإن التوظيف القوي يمكن في الواقع اعتباره دليلًا على أن الاقتصاد يستوعب السياسة التقييدية بشكل معقول.
هذا يخلق حجة أقوى من أجل:
حافظ (HOLD) → راقب (WATCH) → تيسير تدريجي (EASING) في النهاية
بدلًا من ذلك فورًا:
رفْع.
لكن مفاجأة صعودية معتبرة في CPI قد تغير هذا الحساب بسرعة كبيرة.
9/ قد يهتم السوق بالتفاصيل أكثر من العنوان
لن أنظر فقط إلى:
“CPI = X%.”
أريد أن أفهم:
• CPI الأساسي مقابل CPI الرئيسي
• الزخم شهرًا بشهر
• السكن (Shelter)
• تضخم الخدمات
• تضخم السلع
• ما إذا كان التضخم يتسع أم يتقلص
• كيف تستجيب عوائد الخزينة
• كيف تتغير توقعات خفض الفائدة
العنوان يجذب الانتباه.
التركيبة تحكي القصة.
10/ ثم هناك الذهب
الذهب مثير للاهتمام بشكل خاص هنا.
يختزل الناس الذهب أحيانًا إلى:
“التضخم للأعلى = الذهب للأعلى.”
الأمر ليس بهذه البساطة.
الذهب يستجيب أيضًا إلى:
💵 قوة الدولار
📈 العوائد الحقيقية
🏦 توقعات السياسة النقدية
🌍 تصور المخاطر
🏛️ طلب البنك المركزي
لذا قد تضر قراءة CPI الحارة الذهب في البداية إذا قفزت العوائد الحقيقية.
لكن إذا فسر السوق نفس البيانات على أنها زيادة في ضغوط اقتصادية أو اضطرابٍ في السياسة على المدى المستقبلي، فقد تصبح ردة الفعل على المدى الأطول أكثر تعقيدًا بكثير.
ولهذا لن أتعامل مع الذهب اعتمادًا على عنوان CPI وحده.
11/ الأسهم لديها مشكلة أخرى
يمكن لرقم CPI نفسه أن يؤثر في أسهم مختلفة تمامًا بطرق مختلفة.
الشركات عالية النمو ذات التدفقات النقدية المستقبلية البعيدة تتأثر بشكل خاص بالتغيرات في معدلات الخصم.
لذا إذا فاجأ CPI بالارتفاع وارتفعت العوائد:
السوق لا يقول بالضرورة:
“الأسهم سيئة.”
قد يعني ذلك بدلًا من:
“السعر الذي نحن مستعدون لدفعه مقابل أرباح المستقبل يجب أن يتغير.”
هذه حكاية تقييم.
والتقييم يهم.
12/ لذلك لا ألاحق شمعة البداية الأولى
إصدارات CPI يمكنها أن تخلق تحركات عنيفة خلال أول دقيقة.
لكن التحرك الأول ليس دائمًا التحرك النهائي.
السؤال الأفضل هو:
هل يتقبل السوق الحركة الأولية؟
على سبيل المثال:
CPI حار → العوائد تقفز → الأسهم تهبط.
حسنًا.
لكن ماذا يحدث بعد 30–60 دقيقة؟
إذا انعكست العوائد وتعافت الأسهم، فقد يكون السوق يخبرنا بأن التفسير الأول كان متطرفًا أكثر من اللازم.
هذا أكثر إثارة للاهتمام بالنسبة لي من شمعة التحول الأولى الحمراء.
13/ قائمة فحص مؤشر أسعار المستهلك CPI
قبل أن أصف السوق بأنه صعودي أو هبوطي، سأراقب:
☑️ مفاجأة CPI
☑️ CPI الأساسي
☑️ زخم التضخم الشهري
☑️ عوائد الخزينة
☑️ الدولار
☑️ توقعات الفائدة
☑️ رد فعل S&P 500
☑️ رد فعل ناسداك
☑️ رد فعل الذهب
ثم صِل النقاط.
14/ خريطة الاقتصاد الكلي لدي
🟢 وظائف قوية + CPI يبرد
إعداد محتمل لهبوطٍ ناعم.
🟡 وظائف قوية + CPI لزج
الاحتياطي الفيدرالي يبقى حذرًا.
🔴 وظائف قوية + CPI يتسارع
يزداد خطر الموقف المتشدد بشكل كبير.
🟡 وظائف ضعيفة + CPI يبرد
تيسير محتمل — لكن راقب خطر الركود.
🔴 وظائف ضعيفة + CPI حار
خطر الركود التضخمي.
التسميات بسيطة.
التموضع ليس كذلك.
15/ ما الذي سيغير رأيي؟
هذه هي الجزء الذي أعتقد أن المتداولين يتجاهلونه غالبًا.
إذا كنت صعوديًا وجاء CPI حارًا، لا أريد الدفاع عن أطروحتي لأنني سبق ونشرت ذلك على تويتر.
سأغير رأيي.
إذا كنت هبوطيًا وجاء CPI ألين بينما تنخفض العوائد وتستعيد الأسهم مستوى المقاومة، فسأغيّر رأيي.
الأطروحة دون نقطة إبطال هي مجرد تحيّز.
16/ حالتي الإيجابية
سأكون متفائلًا إذا حصلنا على:
✔️ استمرار CPI في التبريد
✔️ عدم حدوث تسارع كبير جديد في تضخم core/الخدمات
✔️ بقاء التوظيف متينًا بشكل معقول
✔️ استقرار العوائد
✔️ عدم اندفاع الدولار بقوة
✔️ استجابة الأسهم إيجابيًا للبيانات
سيعزز ذلك فكرة أن الاقتصاد يمكن أن يبطئ التضخم دون ركود كبير.
هذا هو الإعداد الذي يحبّه السوق.
17/ حالتي السلبية
سأصبح أكثر دفاعية إذا رأينا:
⚠️ مفاجأة صعودية في CPI
⚠️ تضخم أساسي يتسارع
⚠️ الخدمات لا تزال شديدة اللزوجة
⚠️ عوائد الخزينة تكسر باتجاه أعلى
⚠️ إعادة تسعير توقعات خفض الفائدة بشكل عدواني
⚠️ الدولار يتقوى بشدة
⚠️ الأسهم تفشل في التعافي بعد رد الفعل الأولي
عندها قد يبدأ السوق في التسعير:
“أعلى لفترة أطول.”
ويمكن لهذه السردية أن تضر التقييمات بسرعة.
18/ أهم سؤال
انسَ:
“هل سيخفض الاحتياطي الفيدرالي؟”
اسأل:
“ما الذي سيجعل الاحتياطي الفيدرالي يغير رأيه؟”
هنا تكمن الميزة.
البنوك المركزية تتفاعل مع البيانات.
الأسواق تتفاعل مع التوقعات.
وأحيانًا يتحرك السوق أكثر لأن التوقعات تغيّرت، وليس لأن بيانات الاقتصاد الفعلية كانت جيدة أو سيئة.
19/ تموضعي
لست مهتمًا بالذهاب بشكل أعمى:
100% صعودي أم 100% هبوطي قبل صدور الرقم.
أفضّل أن تكون لديّ أطروحة مشروطة.
إذا برد CPI → زِد المخاطر.
إذا كان CPI مطابقًا للتوقعات → راقب العوائد وحركة الأسعار.
إذا فاجأ CPI بالارتفاع الحار → خفّض المخاطر حتى يثبت السوق عكس ذلك.
الهدف ليس التنبؤ بكل شمعة.
الهدف هو النجاة من التنبؤ الخاطئ.
20/ ماذا أراقب؟
بالنسبة للأسهم:
📊 النمو / التكنولوجيا
📊 مؤشرات عريضة للسوق
📊 قطاعات حساسة للفائدة
بالنسبة للذهب:
🥇 سعر الذهب
📈 العوائد الحقيقية
💵 الدولار
وعلى مستوى كل شيء:
عوائد الخزينة.
لأن العوائد يمكن أن تخبرنا ما إذا كان السوق يغير فعليًا نظرته إلى الاحتياطي الفيدرالي.
21/ صعودي أم هبوطي؟
إجابتي:
متفائل بشكل مشروط — لكن فقط إذا أكد CPI قصة كبح التضخم.
سوق عمل قوي لا يقلقني من تلقاء نفسه.
ما قد يقلقني هو:
طلب قوي + تضخم يتسارع مجددًا.
هذا هو التركيب الذي قد يجبر الاحتياطي الفيدرالي على البقاء شديد التقييد لفترة أطول.
22/ الصورة الأكبر
تقرير CPI واحد لن يحدد الدورة الاقتصادية بالكامل.
لكنها قد تغيّر السردية.
والسرديات تدفع التموضع.
التموضع يحدد التدفقات.
التدفقات تدفع السعر.
ولهذا أعتقد أن الصفقة الحقيقية ليست:
“توقع CPI.”
هي:
“افهم كيف سيعيد السوق تفسير الاحتياطي الفيدرالي بعد CPI.”
23/ قاعدتي لهذا CPI
لا تتاجر بالرقم.
تاجر ردّ الفعل على الرقم.
لا تلاحق شمعة البداية.
راقب التأكيد.
لا تتبع سردية الاحتياطي الفيدرالي بشكل أعمى.
راقب العوائد.
لا تخلط بين تفوق الرواتب وتماسك اقتصادي غير محدود.
راقب التضخم.
ولا تخلط بين قراءة CPI واحدة واتجاه.
راقب القراءات القادمة عدة مرات.
24/ الخلاصة النهائية
السوق لا يحتاج بيانات مثالية.
يحتاج إلى قابلية للتنبؤ.
إذا استمر التضخم في التبريد بينما يبقى التوظيف متينًا، يمكن للاحتياطي الفيدرالي أن يتنقل نحو سياسة أسهل في النهاية دون كسر الاقتصاد.
هذا هو السيناريو الذي أراقبه.
لكن إذا عاد التضخم إلى التسارع بينما يبقى سوق العمل قويًا، فقد يضطر السوق إلى تسعير مسار مختلف تمامًا.
أعلى لفترة أطول.
وذلك هو الصراع وراء هذا CPI.
🥇 الذهب
📈 الأسهم
💵 الدولار
📊 العوائد
🏦 الاحتياطي الفيدرالي
تقرير تضخم واحد.
خمسة أسواق.
سؤال واحد:
هل يبرد الاقتصاد — أم أن التضخم يستعد لعودة أخرى؟
هذه هي #CPIWatch
صعودي أم هبوطي؟
شارك أطروحتك — وإذا كنت تتموضع في الأسهم أو الذهب، أظهر الصفقة/الحيازة التي تمثل وجهة نظرك.
لنرَ من هو المتموضع فعلًا للبيانات، بدلًا من مجرد التنبؤ بها.
#CPIWatch #CPI #FederalReserveFOMC #