مؤشر CPI أكثر سخونة من المتوقع، فكيف تتوقع الأسواق أن يحتفظ بنك الاحتياطي الفيدرالي (Fed) بأسعار الفائدة؟
تم الإعلان عن مؤشر CPI لشهر 8، وهناك نقطة لافتة للغاية. ارتفع مؤشر Headline CPI بنسبة 0.4% على أساس شهري (MoM) و3.4% على أساس سنوي (YoY)، وهو ما جاء مطابقًا للتوقعات. كما ارتفع Core CPI بنسبة 0.3% على أساس شهري (MoM)، أعلى من التوقعات البالغة 0.2%، بينما بلغ Core YoY 2.4%.
وعند النظر إلى core على أساس شهري فقط، فمن الواضح أنه لا يزال رقمًا لا يبدو “مريحًا” بما يكفي كي يكون لدى بنك الاحتياطي الفيدرالي قناعة تامة بأن التضخم تحت السيطرة.
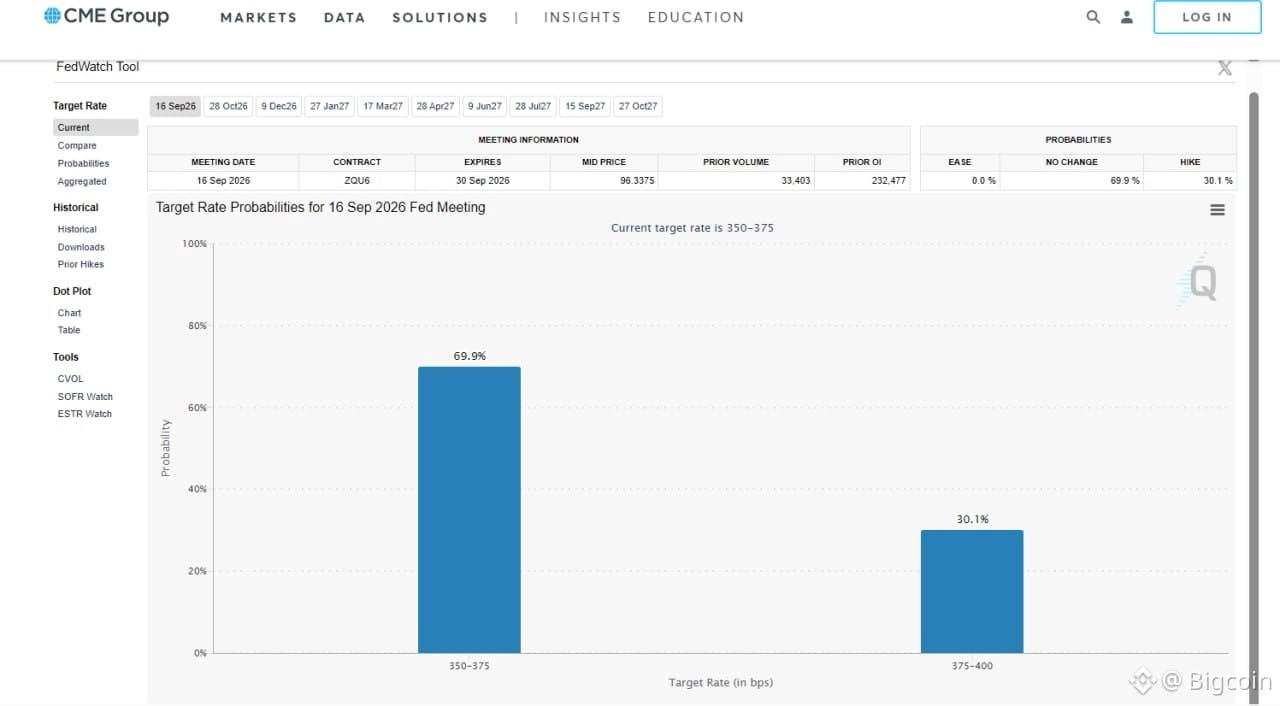
لكن المثير للاهتمام هو أنه بعد صدور CPI، تشير CME إلى الميل لسيناريو يتمثل في أن يحتفظ بنك الاحتياطي الفيدرالي بأسعار الفائدة في اجتماع FOMC القادم، بدلًا من الاستمرار في رفع الفائدة كما كان يتوقع بعض المحللين سابقًا.
برأيي، هذه هي الإشارة الأهم.
ذلك لأن السوق لا ينظر فقط إلى أن CPI كان أكثر سخونة من المتوقع؛ بل يقوم أيضًا بتقييم مسار التضخم وصحة الاقتصاد وقدرة بنك الاحتياطي الفيدرالي على الاقتراب أكثر من نهاية دورة التشديد.
بعبارة أخرى، ارتفاع core CPI عن التوقعات ولو مرة واحدة لا يكفي لكي تعود الأسواق إلى تسعير دورة من “رفع الفائدة بشكل متواصل”. وهذه نقطة إيجابية كذلك إذا نظرنا إليها من زاوية الأصول ذات المخاطر (risk assets).
إذا كان بنك الاحتياطي الفيدرالي فعلًا لا يحتاج إلى زيادة إضافية في الفائدة خلال الفترات المقبلة، فستكون الضغوط على تسعير الأسهم والقطاع الرقمي (crypto) أقل بكثير مقارنةً بالسيناريو الذي كانت الأسواق قلقة منه سابقًا.
ما ينبغي متابعته بعد اجتماع FOMC هو ماذا سيقول بنك الاحتياطي الفيدرالي عن الاجتماعات المقبلة. إذا واصل ترك الباب مفتوحًا لاحتمال رفع الفائدة بينما لم ينخفض التضخم بالسرعة الكافية، فقد تظل العوائد والدولار (USD) مصدر ضغط على السوق.
أما إذا أكد بنك الاحتياطي الفيدرالي أن السياسة الحالية أصبحت كافية لتكون “مقيدة” (restrictive) ولا حاجة لرفع إضافي، فسيكون ذلك إشارة إيجابية إلى حد كبير للأصول ذات المخاطر. #CPIWatch
تم الإعلان عن مؤشر CPI لشهر 8، وهناك نقطة لافتة للغاية. ارتفع مؤشر Headline CPI بنسبة 0.4% على أساس شهري (MoM) و3.4% على أساس سنوي (YoY)، وهو ما جاء مطابقًا للتوقعات. كما ارتفع Core CPI بنسبة 0.3% على أساس شهري (MoM)، أعلى من التوقعات البالغة 0.2%، بينما بلغ Core YoY 2.4%.
وعند النظر إلى core على أساس شهري فقط، فمن الواضح أنه لا يزال رقمًا لا يبدو “مريحًا” بما يكفي كي يكون لدى بنك الاحتياطي الفيدرالي قناعة تامة بأن التضخم تحت السيطرة.
لكن المثير للاهتمام هو أنه بعد صدور CPI، تشير CME إلى الميل لسيناريو يتمثل في أن يحتفظ بنك الاحتياطي الفيدرالي بأسعار الفائدة في اجتماع FOMC القادم، بدلًا من الاستمرار في رفع الفائدة كما كان يتوقع بعض المحللين سابقًا.
برأيي، هذه هي الإشارة الأهم.
ذلك لأن السوق لا ينظر فقط إلى أن CPI كان أكثر سخونة من المتوقع؛ بل يقوم أيضًا بتقييم مسار التضخم وصحة الاقتصاد وقدرة بنك الاحتياطي الفيدرالي على الاقتراب أكثر من نهاية دورة التشديد.
بعبارة أخرى، ارتفاع core CPI عن التوقعات ولو مرة واحدة لا يكفي لكي تعود الأسواق إلى تسعير دورة من “رفع الفائدة بشكل متواصل”. وهذه نقطة إيجابية كذلك إذا نظرنا إليها من زاوية الأصول ذات المخاطر (risk assets).
إذا كان بنك الاحتياطي الفيدرالي فعلًا لا يحتاج إلى زيادة إضافية في الفائدة خلال الفترات المقبلة، فستكون الضغوط على تسعير الأسهم والقطاع الرقمي (crypto) أقل بكثير مقارنةً بالسيناريو الذي كانت الأسواق قلقة منه سابقًا.
ما ينبغي متابعته بعد اجتماع FOMC هو ماذا سيقول بنك الاحتياطي الفيدرالي عن الاجتماعات المقبلة. إذا واصل ترك الباب مفتوحًا لاحتمال رفع الفائدة بينما لم ينخفض التضخم بالسرعة الكافية، فقد تظل العوائد والدولار (USD) مصدر ضغط على السوق.
أما إذا أكد بنك الاحتياطي الفيدرالي أن السياسة الحالية أصبحت كافية لتكون “مقيدة” (restrictive) ولا حاجة لرفع إضافي، فسيكون ذلك إشارة إيجابية إلى حد كبير للأصول ذات المخاطر. #CPIWatch