

 اعتبارًا من 12 سبتمبر، انتقلت خلال الأسبوع الماضي بالكامل منطق تسعير الأصول عالميًا؛ إذ أصبح ارتداد التضخم، وتصاعد التوترات الجيوسياسية، واستئناف بعض البنوك المركزية لرفع الفائدة ثلاث محاور رئيسية. وقد انعكست توقعات السوق السابقة لـ“خفض الفائدة، وركود اقتصادي معتدل، وتراجع التضخم” رأسًا على عقب بشكل شامل. وعادت الساحة العالمية إلى بيئة تسعير انكماشية من حيث: أسعار نفط مرتفعة، وتضخم مرتفع، وفوائد مرتفعة، ما وضع ضغوطًا مستمرة على تقييم الأصول ذات المخاطر.
أولاً، ارتدادٌ غير متوقع للتضخم في الولايات المتحدة، وعمليات رفع الفائدة في سبتمبر باتت تقريبًا في حكم المنجَزة
خلال هذا الأسبوع، أصدرت الولايات المتحدة بيانات تضخم أغسطس، ما أفشل تمامًا توقعات تراجع التضخم، ورسّخ مسار بنك الاحتياطي الفيدرالي لرفع الفائدة.
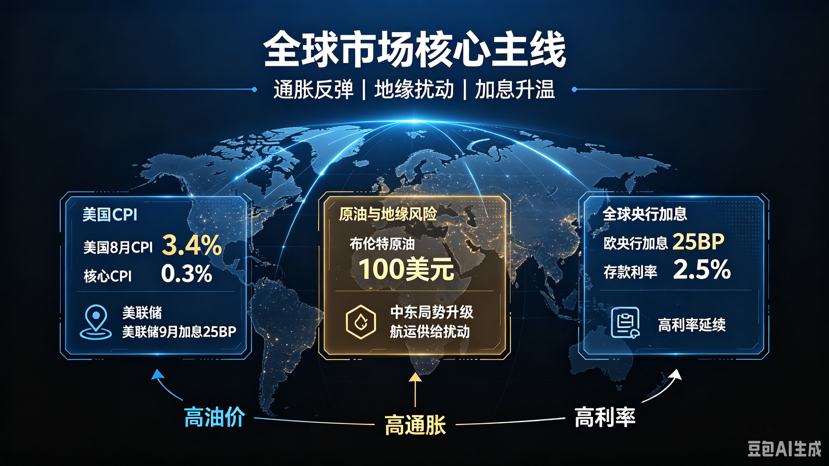
تشير البيانات إلى أن مؤشر أسعار المستهلكين الأمريكي (CPI) لشهر أغسطس ارتفع بنسبة 0.4% على أساس شهري، وبنسبة 3.4% على أساس سنوي. كما ارتفع مؤشر أسعار المستهلكين الأساسي (core CPI) بنسبة 0.3% على أساس شهري. وعمومًا، جاءت النتائج أفضل من توقعات السوق. وبالإضافة إلى ذلك، عززت بيانات المنتجين (PPI) وسوق العمل التي كانت قوية نسبيًا في الفترة السابقة من نمط ارتداد متسم باللزوجة للتضخم في الولايات المتحدة، كما أن صعود أسعار الطاقة يزيد من حدة ضغوط الارتفاع في التضخم.
بعد صدور البيانات، ارتفعت توقعات السوق لرفع الفائدة بسرعة، وأظهر مؤشر «CME» لمراقبة مجلس الاحتياطي الفيدرالي أن احتمال رفع الفائدة في اجتماع «FOMC» يومي 15-16 سبتمبر/أيلول ارتفع إلى 86%، ليصبح توقعًا إجماعيًا في السوق. دفعت توقعات تشديد السيولة عوائد سندات الخزانة الأمريكية إلى الارتفاع المستمر؛ إذ تقترب عائدات سندات الخزانة لآجل 10 سنوات من مستويات مرتفعة قرب 5%. كما حقق مؤشر الدولار الأمريكي خلال هذا الأسبوع مسارًا تميز بـ«كبح ثم انتعاش»، ما يعني أن السيولة الدولارية عالميًا ستواصل الانكماش.
أشارت مؤسسات إلى أن تباطؤ التضخم في الخدمات الأساسية ضعيف، وأن أسعار النفط تواصل الارتفاع بقوة؛ وبالاقتران مع اضطرابات محتملة من الرسوم الجمركية، تم تعطيل مسار هبوط التضخم في الولايات المتحدة، ومن الصعب على مجلس الاحتياطي الفيدرالي التحول إلى التيسير على المدى القصير.
ثانيًا، تشهد منطقة الشرق الأوسط ترقية جيوسياسية شاملة، واستقر سعر النفط عند حاجز الـ100 دولار
تتمثل أقوى الخيوط الرئيسية لأسواق السلع خلال هذا الأسبوع في انتشار مخاطر الشرق الأوسط جيوسياسيًا؛ إذ أخذت مخاوف نقص إمدادات الطاقة في التفاقم بشكل شامل، حيث عاود نفط برنت الارتفاع فوق 100 دولار للبرميل.
لم تعد هذه المواجهة محصورة في احتكاكات محلية، إذ تستمر المخاطر في الانتشار لتصل إلى ثلاث نقاط محورية عالمية لممرات الطاقة البحرية: مضيق هرمز والبحر الأحمر ومضيق ملقة. وقد استولى الحوثيون في اليمن على الموانئ الرئيسية في البحر الأحمر، إلى جانب شن هجمات متتابعة على منشآت الطاقة السعودية وخطّي نقل النفط من الشرق إلى الغرب على التوالي مع إيقافات مؤقتة؛ ما أدى إلى انفجار مخاطر طرف إمدادات النفط الخام عالميًا بشكل مركز.
أشارت مؤسسات رئيسية مثل جولدمان ساكس إلى أنه إذا استمر تعطل الشحن في البحر الأحمر ومضيق هرمز، فستواجه سلسلة إمدادات النفط الخام العالمية اضطرابًا جوهريًا، ولا يزال المجال قائمًا لمزيد من الارتفاع في سعر النفط. إن الارتداد القوي لسعر النفط أعاد تشكيل توقعات التضخم عالميًا مباشرةً، ليصبح السبب المحفز الرئيسي في هذه الجولة من قيام البنوك المركزية بإعادة تشغيل دورة رفع الفائدة، وتراجع حاد في سوق السندات.
ثالثًا، البنوك المركزية العالمية تعيد بدء التشديد، والبنك المركزي الأوروبي يعلن رفع الفائدة
في ظل صدمتين متزامنتين تتمثلان في ارتفاع التضخم في الولايات المتحدة وقفزة أسعار النفط، أعادت البنوك المركزية الرئيسية في العالم مجتمعةً تشغيل نموذج مكافحة التضخم.
قام البنك المركزي الأوروبي هذا الأسبوع برفع الفائدة بمقدار 25 نقطة أساس كما كان متوقعًا، وارتفع سعر الفائدة على آلية الودائع إلى 2.5%. وحذرت «الـECB» بوضوح: إن أزمة منطقة الشرق الأوسط الجيوسياسية ستؤدي إلى دفع أسعار الطاقة والسلع إلى الارتفاع، وربما تتسبب في أن يظل التضخم العالمي أعلى بشكل مستمر من هدف السياسة البالغ 2%. وبعد ذلك، تسعّر السوق المزيد من التشديد؛ وفي الوقت الحالي، راهنت الأسواق على أن يواصل البنك المركزي الأوروبي رفع الفائدة في ديسمبر/كانون الأول، ما يعني تمديدًا إضافيًا لدورة الفائدة المرتفعة في أوروبا.
بفعل التضخم العالمي وتوقعات رفع الفائدة، شهد سوق السندات عالميًا موجة بيع جماعية هذا الأسبوع؛ إذ ارتفعت عوائد السندات الطويلة في الولايات المتحدة وبريطانيا وأستراليا واليابان في جميع المجالات، وسجلت عدة فئات مستوياتها الأعلى خلال سنوات طويلة، كما أدى ارتفاع «مركز» أسعار الفائدة الخالية من المخاطر عالميًا إلى تحرك منهجي للأعلى.
رابعًا، السياسة الكلية والتجارة عبر الحدود تضيفان متغيرات جديدة
1، السياسة المالية الأمريكية تفوق التوقعات
طرح ترامب خطة مالية ثقيلة: إذا استمر الحزب الجمهوري في السيطرة على الكونغرس، فسيتم منح كل مواطن أمريكي بالغ 5000 دولار كـ«عائد ترامب»، لتتجاوز التكلفة الكلية المحتملة 1 تريليون دولار. لم تتضح بعد مصادر تمويل الخطة ولا تفاصيل تنفيذها، لكن الضخ المالي واسع النطاق سيزيد من مخاوف التضخم في السوق والديون، ما يضيف قدرًا من عدم اليقين إلى السياسة النقدية في المرحلة اللاحقة.
2، تباين المراهنة الجيوسياسية
ظهرت تباينات في التوقعات بشأن وضع روسيا وأوكرانيا: كثرت الاتصالات بين كبار المسؤولين الأمريكيين والروس، ما خفّض حدة الصراع في موازنة السوق، وزادت احتمالات إعادة التفاوض؛ لكن العمليات العسكرية من الطرفين لم تُخفَّ بشكل فعلي، وما زال الوضع متأزمًا.
وفي الوقت نفسه، تستمر تصاعد الاحتكاكات التجارية بين الولايات المتحدة وكندا، وتزداد مخاطر حواجز التجارة مثل رسوم السيارات، ما قد يؤثر في سلسلة الإمداد الأساسية في أمريكا الشمالية، ويُزعزع اتجاهات التصنيع والتضخم عالميًا.
خامسًا، مسار الذكاء الاصطناعي: تسارع في التوسع، ونمو الفقاعة والمخاطر جنبًا إلى جنب
شهد قطاع التكنولوجيا هذا الأسبوع خيطًا رئيسيًا يتمثل في تباين هيكلي: يستمر تسريع تحويل الذكاء الاصطناعي إلى تطبيقات تجارية على أرض الواقع، لكن المخاطر المتعلقة بالأمان والفقاعة الرأسمالية وعدم اليقين في معدلات العائد أصبحت مصدر القلق الجديد في السوق.
حذّر باحثون أساسيون من OpenAI وAnthropic علنًا من مخاطر محتملة مثل فقدان السيطرة على الذكاء الاصطناعي والارتقاء التلقائي الذاتي، ما رفع توقعات القيود التنظيمية والسلامة في الصناعة. تحولت معنويات السوق من الانبهار البسيط بنمو مرتفع للذكاء الاصطناعي إلى تدقيق حذر في العائد الحقيقي على الاستثمار الرأسمالي؛ ووسط ذلك دخل تقييم مسار الذكاء الاصطناعي مرحلة إعادة تقييم عقلانية.
سادسًا، خلاصة السوق هذا الأسبوع
أنهت أسواق العالم هذا الأسبوع قفزة كبيرة في المنطق: توديعٌ تامٍ لسيناريوهات التيسير السابقة مثل «اقتصاد ضعيف وتضخم منخفض وسيولة نقدية رخوة»، وانتقلت التسعيرات بالكامل إلى حلقة تشديد مترابطة: «سعر نفط مرتفع → تضخم مرتفع → فائدة مرتفعة».
سيتم تثبيت مسار الأصول الاستثمارية ذات المخاطر في المستقبل على متغيرين رئيسيين: أولهما أوضاع الشرق الأوسط وتقلبات أسعار النفط الدولية، وهو ما يحدد مباشرةً مستوى التضخم العالمي؛ وثانيهما مواقف سياسة مجلس الاحتياطي الفيدرالي في اجتماع سبتمبر/أيلول المرتبط بالفائدة، والذي سيسيطر على مسار السيولة العالمية وتقييمات الأصول. وستستمر على المدى القصير حالة أسواق عالمية ذات تقلبات مرتفعة ونمط يميل إلى التشديد.
