🚨 اختفى 500 مليار دولار من أسهم الولايات المتحدة — التضخم عاد إلى دائرة الضوء
لقد رأيت هذا الفيلم من قبل. #CPIWatch CPI أو PPI يأتيان أكثر سخونة من المتوقع، فتبدأ الأسواق فورًا في تسعير أسوأ سيناريو، وفي النهاية يصبح تقرير تضخم واحد فقط هو الحكم على الاقتصاد بأكمله. لكن هذه المرة، تستحق القصة نفسها قدرًا أكبر قليلًا من الاهتمام.
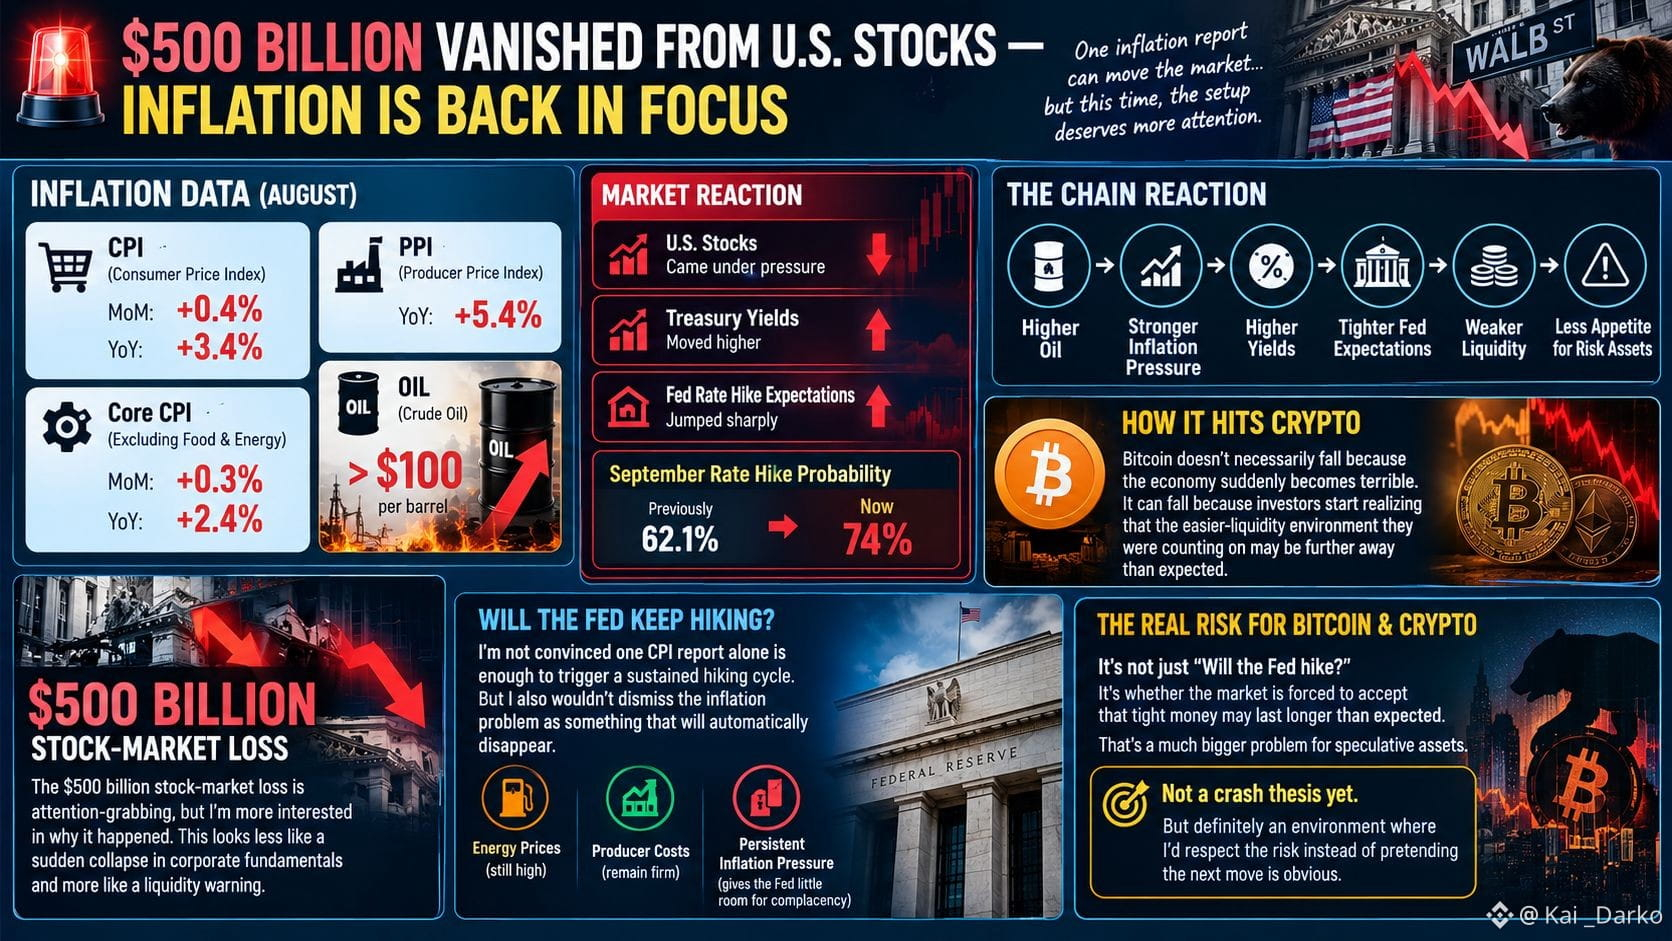
سجلت بيانات أغسطس لأسعار المستهلكين ارتفاعًا بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي، بينما ارتفع مؤشر التضخم الأساسي 0.3% شهريًا و2.4% سنويًا. ثم جاء مؤشر أسعار المنتجين ثابتًا عند 5.4% على أساس سنوي، في حين دفع النفط فوق 100 دولار، ما أضاف طبقة أخرى من ضغوط التضخم.
رد فعل السوق هو ما يهم فعلاً.
تعرضت أسهم الولايات المتحدة لضغوط، وارتفعت عوائد سندات الخزانة، وقفزت توقعات السياسة النقدية الأكثر تشددًا لدى الاحتياطي الفيدرالي بشكل حاد. وفي إحدى اللحظات، كانت الأسواق تسعّر احتمالًا يقارب 74% لرفع سعر الفائدة في سبتمبر، مقارنةً بـ 62.1% سابقًا.
هذا يعكس إعادة تسعير جادة.
السلسلة بسيطة:
ارتفاع النفط → ضغط تضخمي أقوى → عوائد أعلى → توقعات أكثر تشددًا لدى الاحتياطي الفيدرالي → سيولة أضعف → شهية أقل لأصول المخاطرة.
وهنا يُحتجز عالم العملات الرقمية في المنتصف.
قد لا ينخفض البيتكوين بالضرورة لأن الاقتصاد صار فجأة سيئًا. قد ينخفض لأن المستثمرين يبدأون في إدراك أن بيئة السيولة الأسهل التي كانوا يعولون عليها قد تكون أبعد مما كان متوقعًا.
أنا لست مقتنعًا بأن تقرير CPI واحد فقط يكفي لإطلاق دورة تشديد مستمرة. لكنني أيضًا لن أستبعد مشكلة التضخم باعتبارها شيئًا سيزول تلقائيًا. أسعار الطاقة وتكاليف المنتجين وضغط التضخم المستمر تترك لدى الاحتياطي الفيدرالي مساحة محدودة جدًا للاطمئنان.
خسارة سوق الأسهم البالغة 500 مليار دولار لافتة للانتباه، لكن ما يهمني أكثر هو لماذا حدثت. يبدو الأمر أقل شبيهًا بانهيار مفاجئ في الأساسيات للشركات، وأكثر كونه تحذيرًا من نقص السيولة.
بالنسبة للبيتكوين والقطاع ككل، فإن الخطر الأساسي الآن ليس فقط: «هل سيقوم الاحتياطي الفيدرالي برفع الفائدة؟»
بل ما إذا كان السوق مُجبرًا على قبول أن المال المُشدَّد قد يستمر لفترة أطول من
$LSK
$RAYSOL
$牛来
#CPIWatch
لقد رأيت هذا الفيلم من قبل. #CPIWatch CPI أو PPI يأتيان أكثر سخونة من المتوقع، فتبدأ الأسواق فورًا في تسعير أسوأ سيناريو، وفي النهاية يصبح تقرير تضخم واحد فقط هو الحكم على الاقتصاد بأكمله. لكن هذه المرة، تستحق القصة نفسها قدرًا أكبر قليلًا من الاهتمام.
سجلت بيانات أغسطس لأسعار المستهلكين ارتفاعًا بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي، بينما ارتفع مؤشر التضخم الأساسي 0.3% شهريًا و2.4% سنويًا. ثم جاء مؤشر أسعار المنتجين ثابتًا عند 5.4% على أساس سنوي، في حين دفع النفط فوق 100 دولار، ما أضاف طبقة أخرى من ضغوط التضخم.
رد فعل السوق هو ما يهم فعلاً.
تعرضت أسهم الولايات المتحدة لضغوط، وارتفعت عوائد سندات الخزانة، وقفزت توقعات السياسة النقدية الأكثر تشددًا لدى الاحتياطي الفيدرالي بشكل حاد. وفي إحدى اللحظات، كانت الأسواق تسعّر احتمالًا يقارب 74% لرفع سعر الفائدة في سبتمبر، مقارنةً بـ 62.1% سابقًا.
هذا يعكس إعادة تسعير جادة.
السلسلة بسيطة:
ارتفاع النفط → ضغط تضخمي أقوى → عوائد أعلى → توقعات أكثر تشددًا لدى الاحتياطي الفيدرالي → سيولة أضعف → شهية أقل لأصول المخاطرة.
وهنا يُحتجز عالم العملات الرقمية في المنتصف.
قد لا ينخفض البيتكوين بالضرورة لأن الاقتصاد صار فجأة سيئًا. قد ينخفض لأن المستثمرين يبدأون في إدراك أن بيئة السيولة الأسهل التي كانوا يعولون عليها قد تكون أبعد مما كان متوقعًا.
أنا لست مقتنعًا بأن تقرير CPI واحد فقط يكفي لإطلاق دورة تشديد مستمرة. لكنني أيضًا لن أستبعد مشكلة التضخم باعتبارها شيئًا سيزول تلقائيًا. أسعار الطاقة وتكاليف المنتجين وضغط التضخم المستمر تترك لدى الاحتياطي الفيدرالي مساحة محدودة جدًا للاطمئنان.
خسارة سوق الأسهم البالغة 500 مليار دولار لافتة للانتباه، لكن ما يهمني أكثر هو لماذا حدثت. يبدو الأمر أقل شبيهًا بانهيار مفاجئ في الأساسيات للشركات، وأكثر كونه تحذيرًا من نقص السيولة.
بالنسبة للبيتكوين والقطاع ككل، فإن الخطر الأساسي الآن ليس فقط: «هل سيقوم الاحتياطي الفيدرالي برفع الفائدة؟»
بل ما إذا كان السوق مُجبرًا على قبول أن المال المُشدَّد قد يستمر لفترة أطول من
$LSK
$RAYSOL
$牛来
#CPIWatch