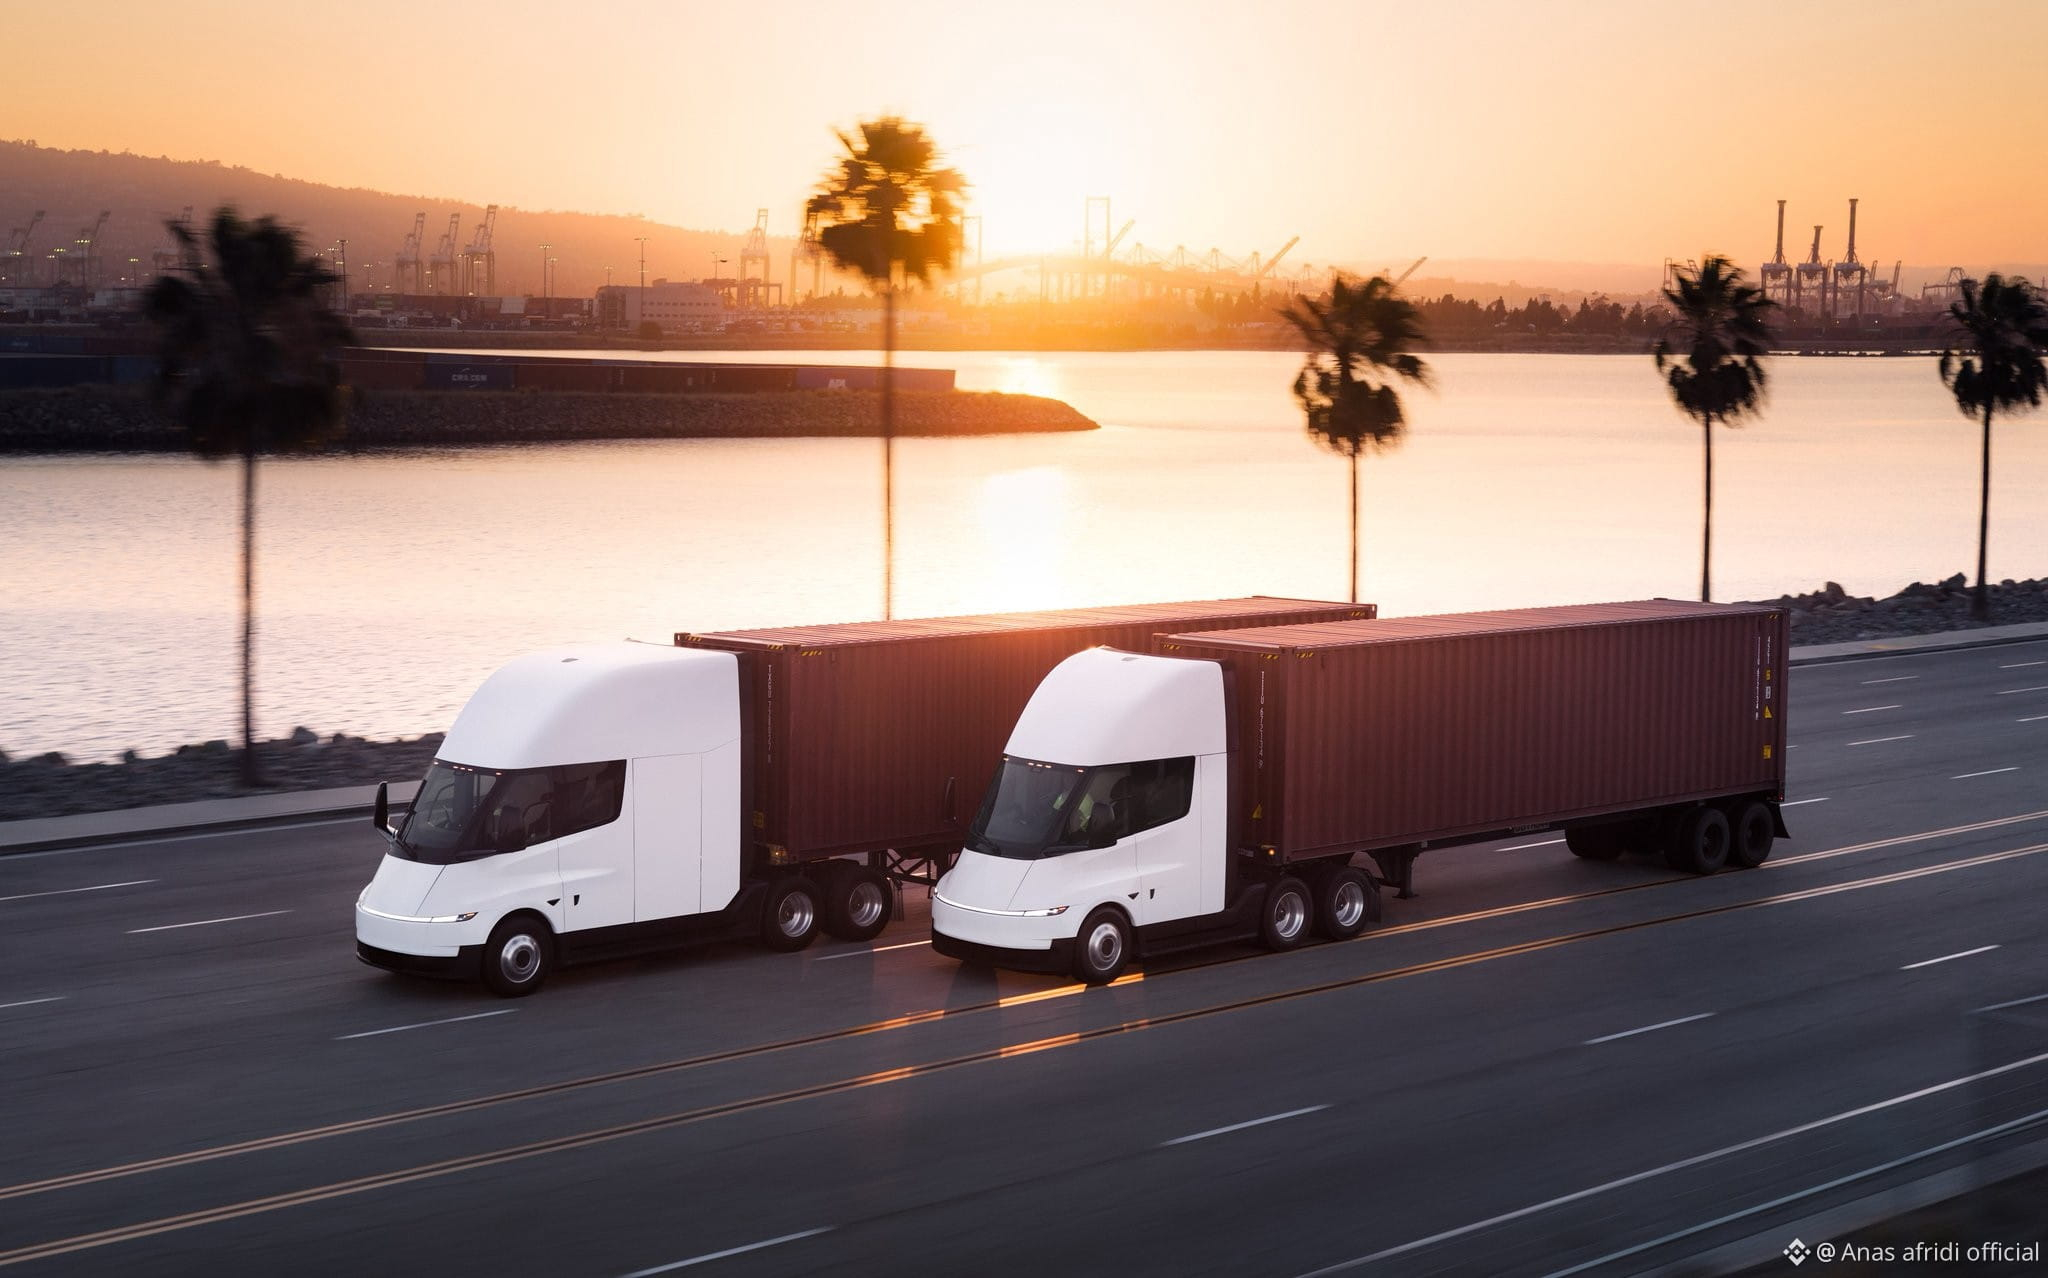
مورغان ستانلي في ملاحظة جديدة $TSLA عن شركة تيسلا سييمي:
"يمكن لتيسلا تحقيق ما يقارب 12-18 ألف دولار شهريًا من خلال برنامج الشاحنات المستقلّة لديها (رسوم اشتراك 0.85-1 دولار لكل ميل × 18 ألف ميل يتم قيادتها شهريًا). وهذا يقارن بما يقارب 100 دولار شهريًا مقابل FSD على المركبات الاستهلاكية اليوم.
إذا وصلت تيسلا إلى 82 ألف شاحنة سييمي على الطريق بحلول 2040 (أي 13.5% من الحصة القابلة للاستهداف في السوق ذات الصلة بالاستقلالية)، فإن ذلك سيمثل 17 مليار دولار من إيرادات البرمجيات وقرابة 7.5 مليار دولار من الأرباح قبل الفوائد والضرائب الإضافية (بزيادة 10% عن سيناريو الأساس لدينا) – وتجدر الإشارة إلى أن ذلك لا يشمل البيع المسبق للمركبة ولا الإيرادات الإضافية لشحن تيسلا. واذكر أن تيسلا كانت قد وضعت سابقًا هدفًا للإنتاج يتمثل في 50,000 شاحنة سييمي سنويًا، وبالتالي فإن افتراض نشر 80 ألف شاحنة إجمالًا خلال السنوات ~15 المقبلة يُعد نقطة انطلاق محافظة، في رأينا.
وبشكل مشابه للمركبات الخاصة بالركّاب، نتوقع سماع مقاومة تجاه نهج تيسلا البصري السلبي للاستقلالية (بدون رادار/ليدار)، خاصةً مع النظر إلى السرعات الأعلى والوزن الأكبر للـ Semi مقارنة بتطبيقات المركبات الخفيفة في FSD. إضافة إلى ذلك، قد تكون هناك رقابة تنظيمية أكبر على FSD المعتمد على الكاميرات فقط في الـ Semi، ما قد يثقل على قدرة تيسلا على طرح Semi مستقل غير مُشرف. ومع ذلك، نشير إلى أن هذا الشك موجود منذ سنوات ولم يمنع تيسلا من إطلاق عمليات Robotaxi التي بدأت تتوسع بمعدل أسرع. كذلك، حتى المتشككين في النهج القائم على الكاميرا فقط يعترفون بأن الكاميرات عالية الدقة وخوارزميات الذكاء الاصطناعي تتحسن بسرعة. وبالتالي، إذا وضعت تيسلا Semi على الطريق ويعمل بشكل جيد، نشك في أن السوق ستحلل بشكل زائد مكدس التكنولوجيا الذي يتيح ذلك."$TSLA
"يمكن لتيسلا تحقيق ما يقارب 12-18 ألف دولار شهريًا من خلال برنامج الشاحنات المستقلّة لديها (رسوم اشتراك 0.85-1 دولار لكل ميل × 18 ألف ميل يتم قيادتها شهريًا). وهذا يقارن بما يقارب 100 دولار شهريًا مقابل FSD على المركبات الاستهلاكية اليوم.
إذا وصلت تيسلا إلى 82 ألف شاحنة سييمي على الطريق بحلول 2040 (أي 13.5% من الحصة القابلة للاستهداف في السوق ذات الصلة بالاستقلالية)، فإن ذلك سيمثل 17 مليار دولار من إيرادات البرمجيات وقرابة 7.5 مليار دولار من الأرباح قبل الفوائد والضرائب الإضافية (بزيادة 10% عن سيناريو الأساس لدينا) – وتجدر الإشارة إلى أن ذلك لا يشمل البيع المسبق للمركبة ولا الإيرادات الإضافية لشحن تيسلا. واذكر أن تيسلا كانت قد وضعت سابقًا هدفًا للإنتاج يتمثل في 50,000 شاحنة سييمي سنويًا، وبالتالي فإن افتراض نشر 80 ألف شاحنة إجمالًا خلال السنوات ~15 المقبلة يُعد نقطة انطلاق محافظة، في رأينا.
وبشكل مشابه للمركبات الخاصة بالركّاب، نتوقع سماع مقاومة تجاه نهج تيسلا البصري السلبي للاستقلالية (بدون رادار/ليدار)، خاصةً مع النظر إلى السرعات الأعلى والوزن الأكبر للـ Semi مقارنة بتطبيقات المركبات الخفيفة في FSD. إضافة إلى ذلك، قد تكون هناك رقابة تنظيمية أكبر على FSD المعتمد على الكاميرات فقط في الـ Semi، ما قد يثقل على قدرة تيسلا على طرح Semi مستقل غير مُشرف. ومع ذلك، نشير إلى أن هذا الشك موجود منذ سنوات ولم يمنع تيسلا من إطلاق عمليات Robotaxi التي بدأت تتوسع بمعدل أسرع. كذلك، حتى المتشككين في النهج القائم على الكاميرا فقط يعترفون بأن الكاميرات عالية الدقة وخوارزميات الذكاء الاصطناعي تتحسن بسرعة. وبالتالي، إذا وضعت تيسلا Semi على الطريق ويعمل بشكل جيد، نشك في أن السوق ستحلل بشكل زائد مكدس التكنولوجيا الذي يتيح ذلك."$TSLA