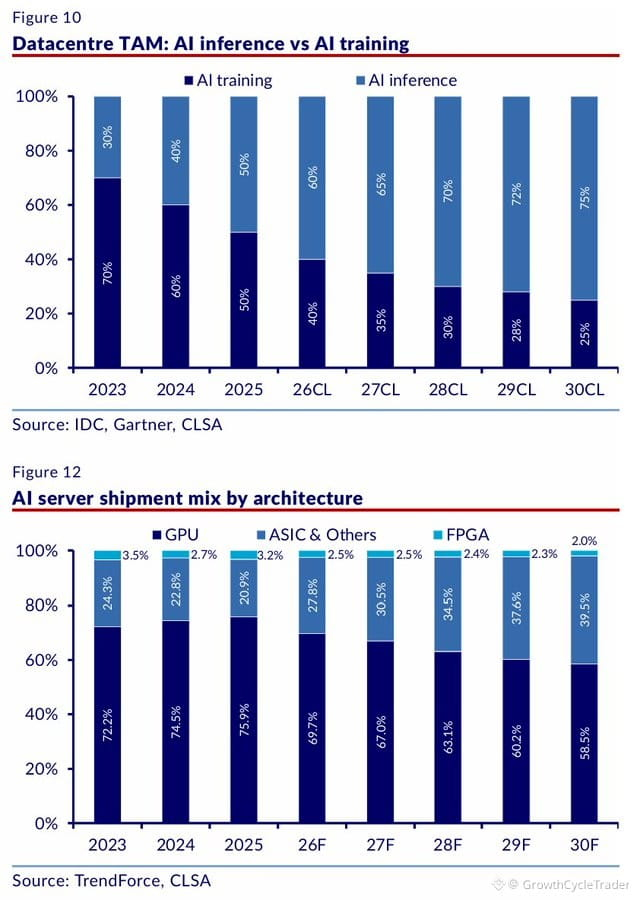
من المثير أن الاستدلال (Inference) يتهيأ بهدوء لأن يصبح قصة سلسلة الإمداد التالية التي تبلغ قيمتها تريليون دولار. في عام 2023، كان الاستدلال يشكل نحو 30% من طلب الحوسبة الخاص بالذكاء الاصطناعي. وبحلول 2030، يُتوقع أن يصل إلى 75%. ستحتاج كل دردشــة آلية، ومساعد برمجي، ومحرك بحث، ووكيل، إلى قدرة حوسبة مستمرة للرد في الوقت الفعلي.
هذا التحول يعيد تشكيل كامل طبقات البنية التحتية.
تستفيد $AVGO لأن شرائح الذكاء الاصطناعي المخصصة من المتوقع أن تنمو من 24% من شحنات خوادم الذكاء الاصطناعي في 2023 إلى ما يقارب 40% بحلول 2030. تقوم Marvell بتغطية جانب الشبكات — فمجموعات الذكاء الاصطناعي تحتاج إلى اتصالات ضوئية عالية السرعة لنقل البيانات بين آلاف الشرائح.
توفر Coherent وLumentum الوصلات البينية (transceivers) والليزرات التي تدفع البيانات عبر الألياف بسرعات أعلى. وتقوم Celestica ببناء الخوادم الفعلية والرفوف وأنظمة الشبكات للعملاء في مجالات الحوسبة السحابية والذكاء الاصطناعي.
يتولى Vertiv معالجة مشكلة الحرارة. ومع ازدياد قوة رفوف الذكاء الاصطناعي، تتوقف التبريدات الهوائية عن العمل، ما يؤدي إلى ارتفاع الطلب على التبريد السائل والإدارة الحرارية.
تزوّد Eaton وSchneider Electric البنية التحتية الكهربائية — مثل معدات الفصل (switchgear) وتوزيع الطاقة والمحولات وأنظمة النسخ الاحتياطي. وتقوم Quanta Services ببناء خطوط النقل التي تربط حرم الذكاء الاصطناعي بالشبكة.
تعد الذاكرة عنق زجاجة آخر. يتطلب الاستدلال أن تبقى النماذج محمّلة وأن تستجيب فورًا، ما يدعم الطلب على ذاكرة عالية النطاق الترددي من $MU وSanDisk وSK Hynix وSamsung.
ليس الاستدلال مجرد قصة برمجية. بل إنه يخلق موجة ثانية من الطلب على البنية التحتية المادية، وسلسلة الإمداد بدأت بالفعل في تسعير ذلك.
هذا التحول يعيد تشكيل كامل طبقات البنية التحتية.
تستفيد $AVGO لأن شرائح الذكاء الاصطناعي المخصصة من المتوقع أن تنمو من 24% من شحنات خوادم الذكاء الاصطناعي في 2023 إلى ما يقارب 40% بحلول 2030. تقوم Marvell بتغطية جانب الشبكات — فمجموعات الذكاء الاصطناعي تحتاج إلى اتصالات ضوئية عالية السرعة لنقل البيانات بين آلاف الشرائح.
توفر Coherent وLumentum الوصلات البينية (transceivers) والليزرات التي تدفع البيانات عبر الألياف بسرعات أعلى. وتقوم Celestica ببناء الخوادم الفعلية والرفوف وأنظمة الشبكات للعملاء في مجالات الحوسبة السحابية والذكاء الاصطناعي.
يتولى Vertiv معالجة مشكلة الحرارة. ومع ازدياد قوة رفوف الذكاء الاصطناعي، تتوقف التبريدات الهوائية عن العمل، ما يؤدي إلى ارتفاع الطلب على التبريد السائل والإدارة الحرارية.
تزوّد Eaton وSchneider Electric البنية التحتية الكهربائية — مثل معدات الفصل (switchgear) وتوزيع الطاقة والمحولات وأنظمة النسخ الاحتياطي. وتقوم Quanta Services ببناء خطوط النقل التي تربط حرم الذكاء الاصطناعي بالشبكة.
تعد الذاكرة عنق زجاجة آخر. يتطلب الاستدلال أن تبقى النماذج محمّلة وأن تستجيب فورًا، ما يدعم الطلب على ذاكرة عالية النطاق الترددي من $MU وSanDisk وSK Hynix وSamsung.
ليس الاستدلال مجرد قصة برمجية. بل إنه يخلق موجة ثانية من الطلب على البنية التحتية المادية، وسلسلة الإمداد بدأت بالفعل في تسعير ذلك.