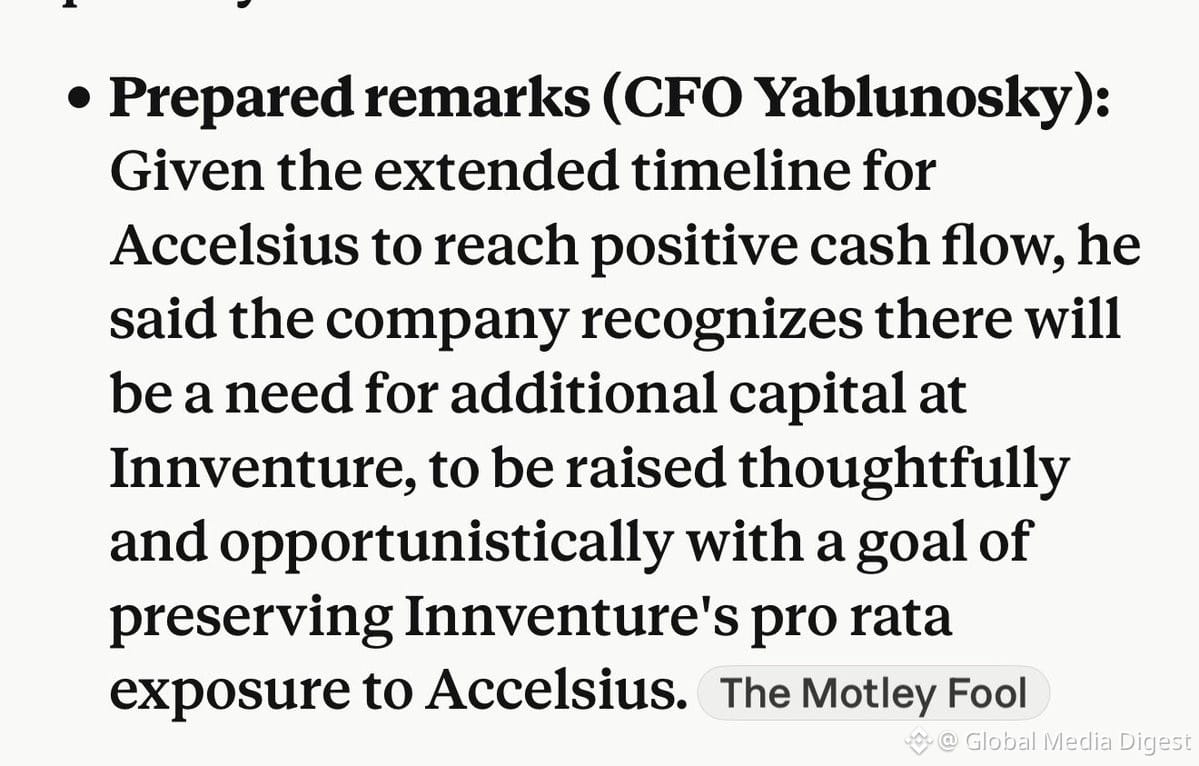
$INV يواجه نقصًا حادًا في السيولة النقدية مع بلوغ معدل الحرق ربع السنوي نحو ~$14 مليونًا، مدفوعًا بزيادة الرواتب، والمزايا التنفيذية الباذخة، وتكاليف تضارب مصالح من رقم سبعة. ومع تقييم سوقي قدره $84 مليونًا وديون تتجاوز $16 مليونًا، قد تحتاج الشركة إلى حوالي ~$50 مليونًا من تمويل جديد فقط للحفاظ على عملياتها وحصتها في Accelsius.
الحسابات لا تتطابق. مسارات محتملة للأمام: خفض تكاليف الإدارة التنفيذية وتحويل $INV إلى سهم تتبعي (tracking stock) لدى Accelsius، أو مواجهة صفقة إجبارية تُخفِّض حصص المساهمين (dilutive cram-down) مع warrants قد تهوي بالسهم إلى $0.50—أو أسوأ من ذلك، الدخول في دوامة SEPA التي قد تطيح بالشركة إلى الأرض.
الحسابات لا تتطابق. مسارات محتملة للأمام: خفض تكاليف الإدارة التنفيذية وتحويل $INV إلى سهم تتبعي (tracking stock) لدى Accelsius، أو مواجهة صفقة إجبارية تُخفِّض حصص المساهمين (dilutive cram-down) مع warrants قد تهوي بالسهم إلى $0.50—أو أسوأ من ذلك، الدخول في دوامة SEPA التي قد تطيح بالشركة إلى الأرض.