المشكلة الأكبر في التمويل اللامركزي (DeFi) ربما لم تكن يومًا أن العوائد غير كافية.
بل إن كثيرًا من هذه العوائد لا يوجد في الواقع «مال» حقيقي يقف خلفها.
الإقراض، وLP، والرافعة المالية، والرهان—مجموعة من أساليب اللعب التي تبدو معقدة أكثر فأكثر. لكن إذا كانت الأموال تظل تدور داخل منظومة الكريبتو فقط، فستظل العوائد في النهاية صعبة الهروب من تأثير حجم التداول، وتقلبات السوق، وتدفق السيولة الجديدة.
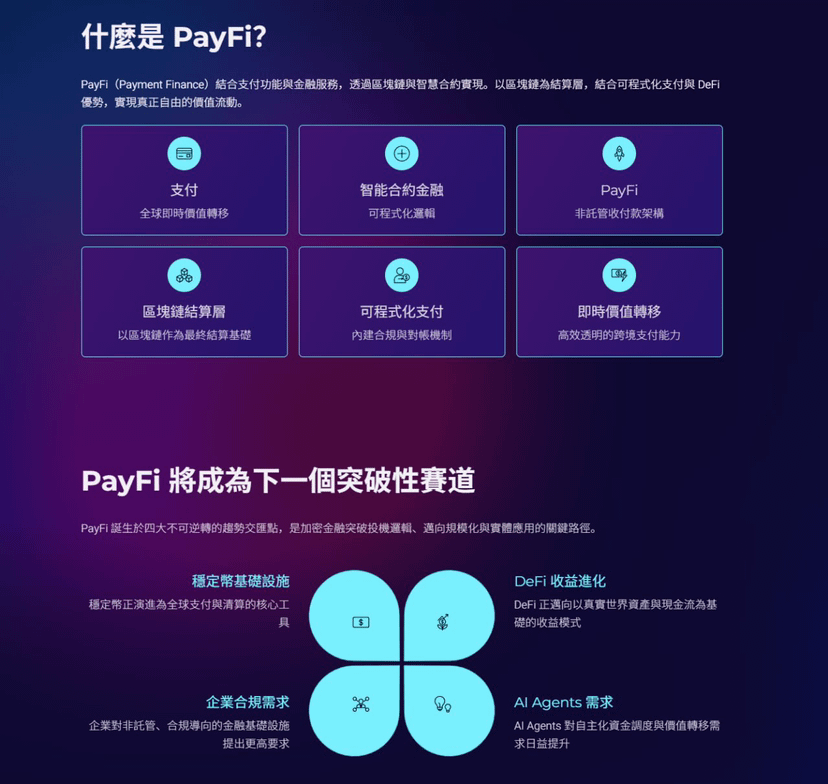
لذلك أنا أركز أكثر على PayFi.
لأن الدفع بحد ذاته يرتكز على احتياج واقعي.
التحويلات عبر الحدود، وتسويات التجار، ومدفوعات سلسلة التوريد، وبوابات الدفع—هذه أمور تحدث كل يوم. وما يقابلها في الخلفية هو تدفقات مالية حقيقية، وليس احتياجًا للأموال يتم توليده من أجل التعدين.
المشكلة أن منظومة الدفع التقليدية غالبًا ما تكون الأموال فيها تحت حراسة جهات مركزية، وبالتالي تكون الشفافية وقابلية التركيب (الترابط) محدودة.
بالنسبة لما يهدف إليه @Polyflow_PayFi، أرى أن ما يريد فعله هو سد هذه الطبقة المفقودة.
PID يتولى الهوية والاعتمادات القابلة للتحقق، وPLP يتولى استيعاب أموال الدفع وسيولة التسوية، ثم يجعل تدفقات الأموال الناتجة عن هذه المدفوعات الحقيقية قادرة على الارتباط بالتمويل على السلسلة.
وهذا يعني تغييرًا مهمًا للغاية:
قد لا تكون مصادر عوائد DeFi في المستقبل مقتصرة فقط على «أن الآخرين يرغبون في توفير سيولتك»، بل على أن هناك فعلًا أشخاصًا في العالم الحقيقي يحتاجون هذه الأموال للتداول.
إذا استطاعت هذه المسار أن تعمل فعليًا، فإن التغيير الحقيقي الذي سيحدثه PayFi لن يكون منتج DeFi بعينه، بل سيكون مصدر الأموال على السلسلة.
من الدوران داخل منظومة الكريبتو، إلى دخول التدفقات النقدية التجارية الحقيقية إلى السلسلة.
أعتقد أن هذا هو المكان الذي يستحق فيه PayFi أن يُنظر إليه أكثر.
@Polyflow_PayFi
#polyflow
بل إن كثيرًا من هذه العوائد لا يوجد في الواقع «مال» حقيقي يقف خلفها.
الإقراض، وLP، والرافعة المالية، والرهان—مجموعة من أساليب اللعب التي تبدو معقدة أكثر فأكثر. لكن إذا كانت الأموال تظل تدور داخل منظومة الكريبتو فقط، فستظل العوائد في النهاية صعبة الهروب من تأثير حجم التداول، وتقلبات السوق، وتدفق السيولة الجديدة.
لذلك أنا أركز أكثر على PayFi.
لأن الدفع بحد ذاته يرتكز على احتياج واقعي.
التحويلات عبر الحدود، وتسويات التجار، ومدفوعات سلسلة التوريد، وبوابات الدفع—هذه أمور تحدث كل يوم. وما يقابلها في الخلفية هو تدفقات مالية حقيقية، وليس احتياجًا للأموال يتم توليده من أجل التعدين.
المشكلة أن منظومة الدفع التقليدية غالبًا ما تكون الأموال فيها تحت حراسة جهات مركزية، وبالتالي تكون الشفافية وقابلية التركيب (الترابط) محدودة.
بالنسبة لما يهدف إليه @Polyflow_PayFi، أرى أن ما يريد فعله هو سد هذه الطبقة المفقودة.
PID يتولى الهوية والاعتمادات القابلة للتحقق، وPLP يتولى استيعاب أموال الدفع وسيولة التسوية، ثم يجعل تدفقات الأموال الناتجة عن هذه المدفوعات الحقيقية قادرة على الارتباط بالتمويل على السلسلة.
وهذا يعني تغييرًا مهمًا للغاية:
قد لا تكون مصادر عوائد DeFi في المستقبل مقتصرة فقط على «أن الآخرين يرغبون في توفير سيولتك»، بل على أن هناك فعلًا أشخاصًا في العالم الحقيقي يحتاجون هذه الأموال للتداول.
إذا استطاعت هذه المسار أن تعمل فعليًا، فإن التغيير الحقيقي الذي سيحدثه PayFi لن يكون منتج DeFi بعينه، بل سيكون مصدر الأموال على السلسلة.
من الدوران داخل منظومة الكريبتو، إلى دخول التدفقات النقدية التجارية الحقيقية إلى السلسلة.
أعتقد أن هذا هو المكان الذي يستحق فيه PayFi أن يُنظر إليه أكثر.
@Polyflow_PayFi
#polyflow