
AbdullRauf
8.2k منشورات
AbdullRauf
 تم التحقُّق من Square
Hi Guys i am Spot trader specialist in Intra Daytrade, DCA and Swing trade. Follow me tostay updated about market and Binance reward Campaigns.
فتح تداول
مُتداول مُتكرر
1.3 سنوات
1.1K+ تتابع
32.4K+ المتابعون
28.8K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
Mr Max
·
--
🎁 ارفع/احصل على هديتك الكبيرة 🎁
🧧🧧🧧🧧🧧
🧧🧧🧧🧧🧧
انضم إلى مجموعة الدردشة للحصول على يومي 🧧......
تلميح { eth }...............
$ETH $BTC #BTC #ETH🔥🔥🔥🔥🔥🔥
🧧🧧🧧🧧🧧
🧧🧧🧧🧧🧧
انضم إلى مجموعة الدردشة للحصول على يومي 🧧......
تلميح { eth }...............
$ETH $BTC #BTC #ETH🔥🔥🔥🔥🔥🔥
Bilverse
·
--
🧧 $ETH RED PACKET HAS LANDED AGAIN. 🧧
يستمر الإيثريوم في التطوير.
يواصل المجتمع الإيمان.
وهذه المرة، سنردّ الجميل. 🧡🔥
💰 هل تريد الحصول على بعض ETH؟ 👀
👇 كيفية المشاركة:
✅ تابع @Bilverse
💬 اترك تعليقًا “ETH” أدناه
❤️ أحبّ + أعد نشر هذا المنشور
لا مهام معقدة. لا مهام لا تنتهي.
فقط فرصة واحدة بسيطة للحصول على
هذا الإشعار:
🟢 “لقد استلمت ETH.” 👀💰
إذا كنت هنا منذ موجات الارتفاع، والهبوطات، والشكوك (FUD)، والبنّائين…
فإن هذه الحزمة الحمراء لك أنت. 🧧
#ETH #Bilverse #RedPacketMission
يستمر الإيثريوم في التطوير.
يواصل المجتمع الإيمان.
وهذه المرة، سنردّ الجميل. 🧡🔥
💰 هل تريد الحصول على بعض ETH؟ 👀
👇 كيفية المشاركة:
✅ تابع @Bilverse
💬 اترك تعليقًا “ETH” أدناه
❤️ أحبّ + أعد نشر هذا المنشور
لا مهام معقدة. لا مهام لا تنتهي.
فقط فرصة واحدة بسيطة للحصول على
هذا الإشعار:
🟢 “لقد استلمت ETH.” 👀💰
إذا كنت هنا منذ موجات الارتفاع، والهبوطات، والشكوك (FUD)، والبنّائين…
فإن هذه الحزمة الحمراء لك أنت. 🧧
#ETH #Bilverse #RedPacketMission
白鲨观点
·
--
يوم الاثنين عند الافتتاح، خلّيني أقول لكم بصراحة من القلب: تحركات يوم الاثنين هي الأكثر قدرة على خداع الناس.
كل من يمارس التداول لفترة طويلة لديه هذا الإحساس—صعود أو هبوط صباح يوم الاثنين غالبًا يكون غير حقيقي. المشاعر التي تم تجميعها خلال عطلة الأسبوع ليومين تُفرَغ فور الافتتاح: يشتري من ينبغي أن يشتري، ويبيع من ينبغي أن يبيع، ويصير كل شيء حماسيًا جدًا. لكن عندما تمرّ هذه الموجة من المشاعر، سترى أن المسار قد يعود—كيفما كان، قد يواصل ببساطة نفس الطريق.
أنا شخصيًا عانيت من خسائر كثيرة بسبب يوم الاثنين. خلال عطلة الأسبوع أرى خبرًا جيدًا ما، فأندفع في صباح يوم الاثنين عند الافتتاح مباشرة—النتيجة أنني دخلت عند أعلى نقطة، وفي نفس اليوم انحبست الصفقة وأصبحت محاصرًا. أو أسمع خبرًا سيئًا خلال عطلة الأسبوع، فأغادر/أقص بسرعة في صباح يوم الاثنين من دون تروٍ—والنتيجة أنني بعت عند أدنى نقطة، وبعد الظهر عاد السعر للأعلى.
لاحقًا تعلمت بالتدريج: صباح يوم الاثنين لا أتحرك فورًا؛ أراقب نصف ساعة/نصف يوم أولًا، ثم انتظر حتى تهدأ المشاعر قبل اتخاذ القرار.
التداول ليس أمرًا مستعجلًا. دخولك بعد ساعات قليلة قد يعني ربحًا أقل قليلًا، لكنه قد يجنّبك حفرة كبيرة. وبالمقارنة مع الوقوع في حفرة، ما تخسره من ربح بسيط لا يساوي شيئًا.
لا أتوقع كيف سيتحرك السوق هذا الأسبوع، لكن لدي جملة واحدة أهديها لكم: لا تتخذ قراراتك عندما تكون المشاعر في أقصى درجات الحماس.
سواء كنت تشتري أو تبيع، انتظر—انتظر قليلًا ثم انتظر مرة أخرى.
عندما تهدأ وتستعيد برودتك، لن يكون متأخرًا أن تتحرك.
في الساعة الرابعة عصرًا سأناقش في غرفة الدردشة بعض النقاط الرئيسية لهذا الأسبوع. إن كنت مهتمًا، تفضل وجلس معنا.
$BTC #BinanceSquare #行情分析📈 #خبرات_التداول
كل من يمارس التداول لفترة طويلة لديه هذا الإحساس—صعود أو هبوط صباح يوم الاثنين غالبًا يكون غير حقيقي. المشاعر التي تم تجميعها خلال عطلة الأسبوع ليومين تُفرَغ فور الافتتاح: يشتري من ينبغي أن يشتري، ويبيع من ينبغي أن يبيع، ويصير كل شيء حماسيًا جدًا. لكن عندما تمرّ هذه الموجة من المشاعر، سترى أن المسار قد يعود—كيفما كان، قد يواصل ببساطة نفس الطريق.
أنا شخصيًا عانيت من خسائر كثيرة بسبب يوم الاثنين. خلال عطلة الأسبوع أرى خبرًا جيدًا ما، فأندفع في صباح يوم الاثنين عند الافتتاح مباشرة—النتيجة أنني دخلت عند أعلى نقطة، وفي نفس اليوم انحبست الصفقة وأصبحت محاصرًا. أو أسمع خبرًا سيئًا خلال عطلة الأسبوع، فأغادر/أقص بسرعة في صباح يوم الاثنين من دون تروٍ—والنتيجة أنني بعت عند أدنى نقطة، وبعد الظهر عاد السعر للأعلى.
لاحقًا تعلمت بالتدريج: صباح يوم الاثنين لا أتحرك فورًا؛ أراقب نصف ساعة/نصف يوم أولًا، ثم انتظر حتى تهدأ المشاعر قبل اتخاذ القرار.
التداول ليس أمرًا مستعجلًا. دخولك بعد ساعات قليلة قد يعني ربحًا أقل قليلًا، لكنه قد يجنّبك حفرة كبيرة. وبالمقارنة مع الوقوع في حفرة، ما تخسره من ربح بسيط لا يساوي شيئًا.
لا أتوقع كيف سيتحرك السوق هذا الأسبوع، لكن لدي جملة واحدة أهديها لكم: لا تتخذ قراراتك عندما تكون المشاعر في أقصى درجات الحماس.
سواء كنت تشتري أو تبيع، انتظر—انتظر قليلًا ثم انتظر مرة أخرى.
عندما تهدأ وتستعيد برودتك، لن يكون متأخرًا أن تتحرك.
في الساعة الرابعة عصرًا سأناقش في غرفة الدردشة بعض النقاط الرئيسية لهذا الأسبوع. إن كنت مهتمًا، تفضل وجلس معنا.
$BTC #BinanceSquare #行情分析📈 #خبرات_التداول
白鲨观点马来西亚
·
--
a16z يشتري HYPE بشكل مجنون، ما الذي تراهن عليه المؤسسات؟
أضافت a16z المزيد من HYPE إلى حيازاتها أيضًا. حاليًا تمتلك 5.2 مليون قطعة بسعر متوسط 67 دولارًا، مع ربح عائم يقارب 95 مليون دولار. قبل أسبوع فقط اشترت أكثر من 800 ألف قطعة، والآن قامت بإضافةٍ أخرى.
شراء العملات لدى المؤسسات يختلف عن شراء العملات لدى الأفراد—الأفراد يتابعون الشموع ليلحقوا بالارتفاع ثم يبيعون عند الهبوط، أما المؤسسات فتنظر إلى تخطيط المسار والرهانات على الفرص.
مسار Hyperliquid بحد ذاته هو رهان: «هل يمكن للمشتقات اللامركزية أن تلتهم كعكة بورصات التداول المركزية؟»
يشبه ذلك ما حدث حين بدأت التجارة الإلكترونية بالانتشار—فمن كان يظن أنها مجرد لعب بسيط، بينما كان آخرون قد وضعوا استثمارات ثقيلة بالفعل في البنية التحتية اللوجستية.
لكن المشكلة هنا: المسار صحيح لا يعني أن الأصل نفسه سيكون صحيحًا. أرباح a16z العائمة تقترب من مئة مليون، وتكلفته 67، والآن السعر 85 دولارًا. كونه يربح لا يعني أنك إذا دخلت ستربح أيضًا—هو يستطيع الاحتفاظ لثلاث سنوات إلى أن تتحقق أرباح القطاع، أما أنت فقد لا تتحمل حتى تراجعًا خلال ثلاثة أيام.
شراء المؤسسات للعملات هو تخصيص وتوزيع أصول، بينما شراء الأفراد هو مقامرة. لنفس الأصل، اختلاف الأشخاص يعني اختلاف المنطق تمامًا. لا تظن أن دخول المؤسسات يضمن لك النتيجة—هم هنا لبناء مراكز، وأنت هنا لتكون طرفًا يلتقط الحصة. وبينكما عدة دورات صعود وهبوط.
ما هي المسارات الأخرى التي تُعدّ جديرة بالاهتمام والتي تركز فيها المؤسسات؟ أعددت قائمة متابعة، وسنتحدث عنها تدريجيًا في غرفة الدردشة لمساعدتك على فهم منطق تموضع الأموال الكبيرة.
أضافت a16z المزيد من HYPE إلى حيازاتها أيضًا. حاليًا تمتلك 5.2 مليون قطعة بسعر متوسط 67 دولارًا، مع ربح عائم يقارب 95 مليون دولار. قبل أسبوع فقط اشترت أكثر من 800 ألف قطعة، والآن قامت بإضافةٍ أخرى.
شراء العملات لدى المؤسسات يختلف عن شراء العملات لدى الأفراد—الأفراد يتابعون الشموع ليلحقوا بالارتفاع ثم يبيعون عند الهبوط، أما المؤسسات فتنظر إلى تخطيط المسار والرهانات على الفرص.
مسار Hyperliquid بحد ذاته هو رهان: «هل يمكن للمشتقات اللامركزية أن تلتهم كعكة بورصات التداول المركزية؟»
يشبه ذلك ما حدث حين بدأت التجارة الإلكترونية بالانتشار—فمن كان يظن أنها مجرد لعب بسيط، بينما كان آخرون قد وضعوا استثمارات ثقيلة بالفعل في البنية التحتية اللوجستية.
لكن المشكلة هنا: المسار صحيح لا يعني أن الأصل نفسه سيكون صحيحًا. أرباح a16z العائمة تقترب من مئة مليون، وتكلفته 67، والآن السعر 85 دولارًا. كونه يربح لا يعني أنك إذا دخلت ستربح أيضًا—هو يستطيع الاحتفاظ لثلاث سنوات إلى أن تتحقق أرباح القطاع، أما أنت فقد لا تتحمل حتى تراجعًا خلال ثلاثة أيام.
شراء المؤسسات للعملات هو تخصيص وتوزيع أصول، بينما شراء الأفراد هو مقامرة. لنفس الأصل، اختلاف الأشخاص يعني اختلاف المنطق تمامًا. لا تظن أن دخول المؤسسات يضمن لك النتيجة—هم هنا لبناء مراكز، وأنت هنا لتكون طرفًا يلتقط الحصة. وبينكما عدة دورات صعود وهبوط.
ما هي المسارات الأخرى التي تُعدّ جديرة بالاهتمام والتي تركز فيها المؤسسات؟ أعددت قائمة متابعة، وسنتحدث عنها تدريجيًا في غرفة الدردشة لمساعدتك على فهم منطق تموضع الأموال الكبيرة.
CX反买必胜
·
--
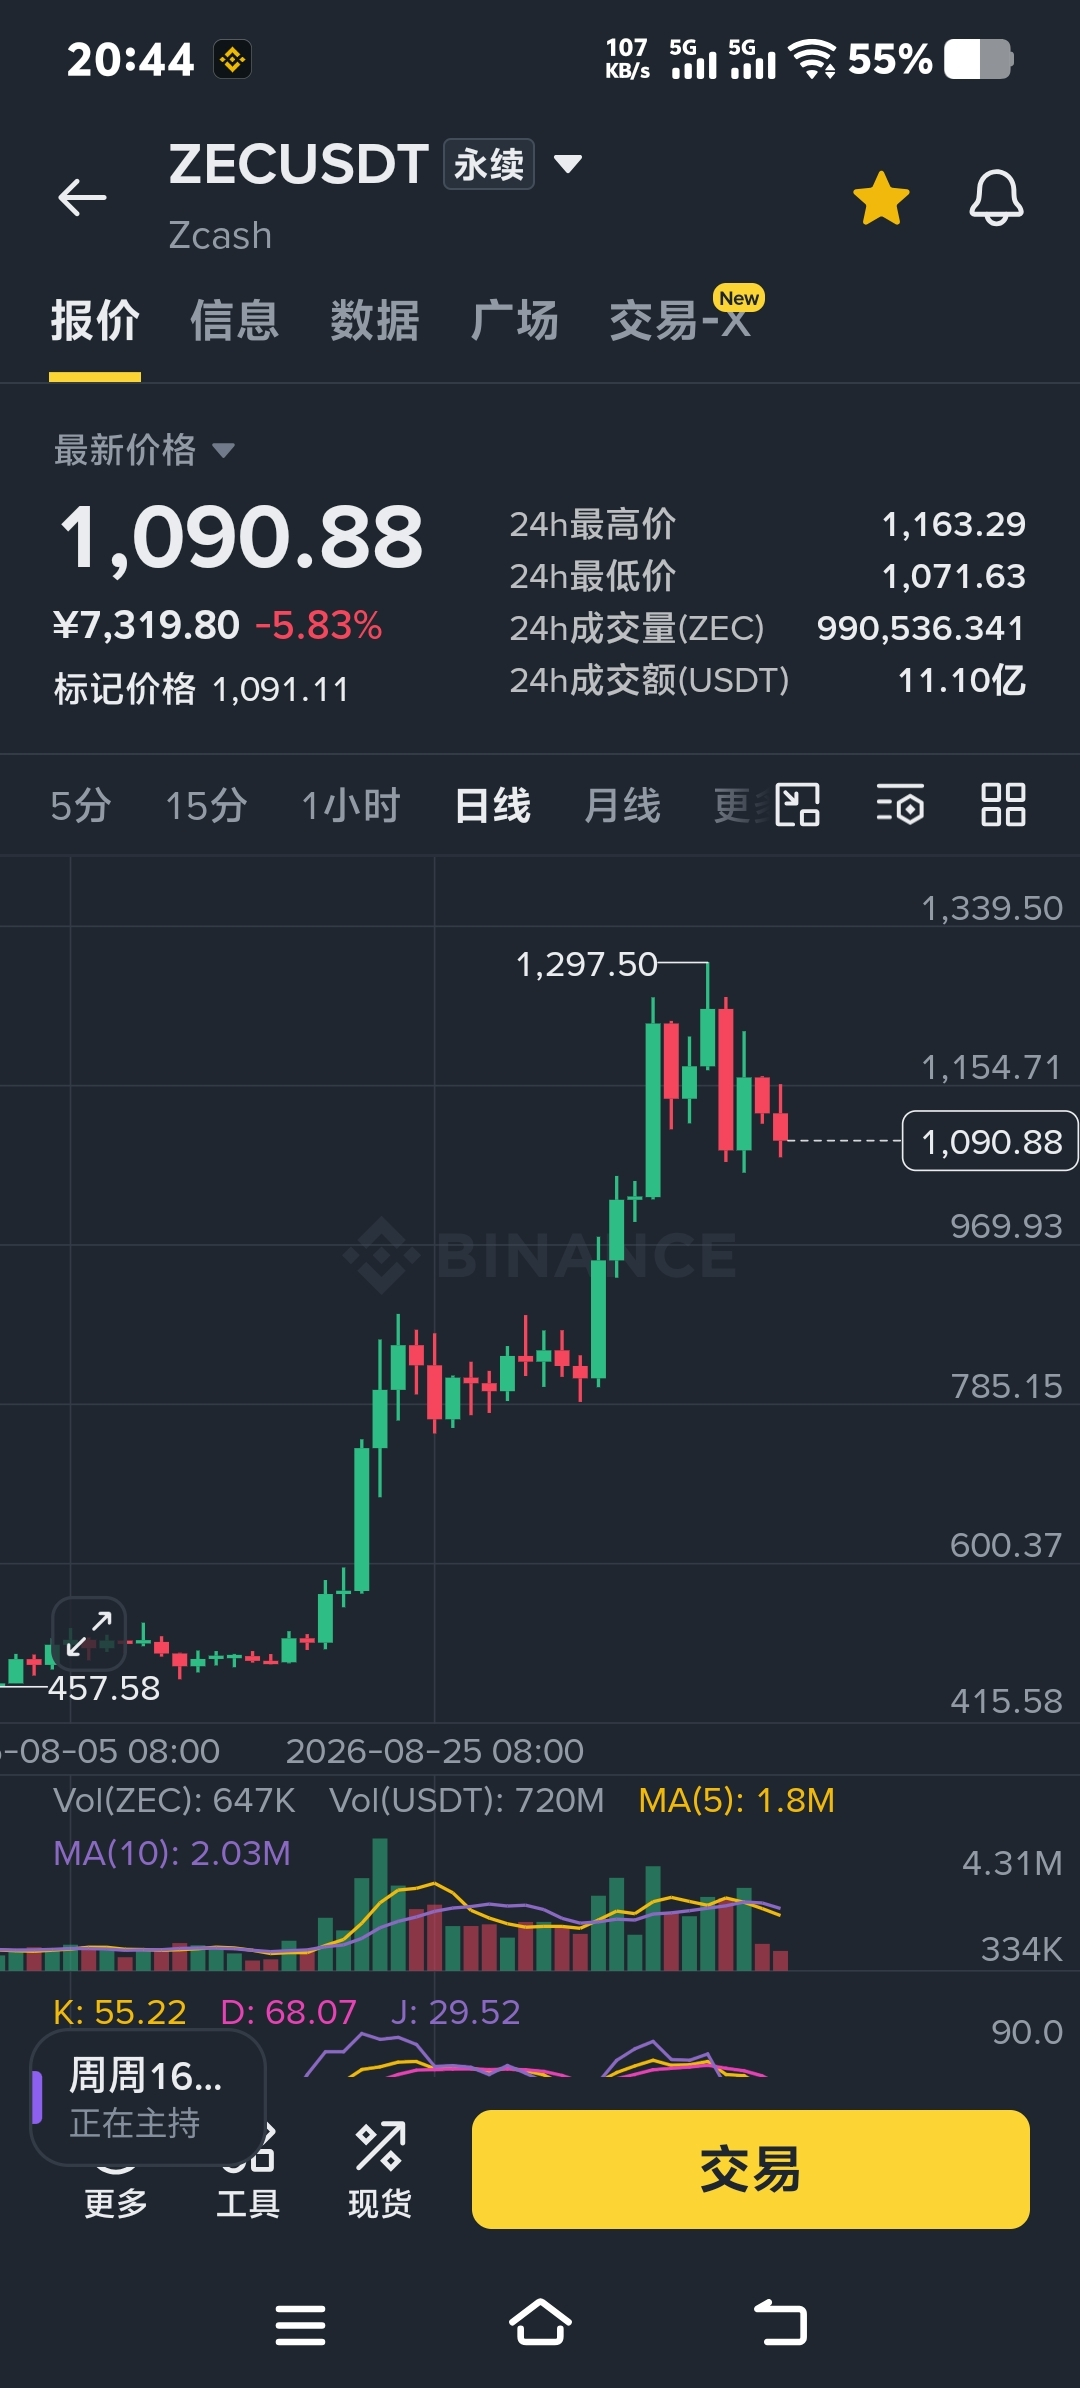
$ZEC ZEC شهدت العملة حركة قوية على الإطار اليومي، حيث لامس السعر أعلى مستوى عند 1297.50 ثم تراجع بسرعة. بلغ السعر الحالي 1090.88، مع انخفاض بنسبة 5.83% خلال اليوم. إن عمليات التراجع بعد الارتفاع الحاد هي الأكثر قدرة على ابتلاع الأرباح. يُنصح بالاستمرار في الاحتفاظ بالمراكز والمراقبة 💥💥💥
Evie埃维利里什
·
--
أتمنى لك صحة جيدة وحظًا موفقًا وكثيرًا من الشموع الخضراء!
سحب الظرف الأحمر!
تابع
إعجاب
تعليق
$LSK
سحب الظرف الأحمر!
تابع
إعجاب
تعليق
$LSK
自由1688
·
--
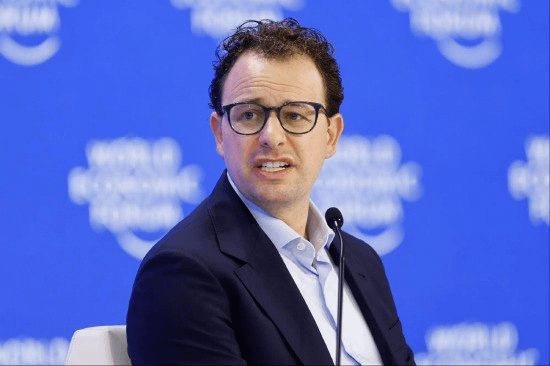
يعتبر رئيس شركة أنثروبيك أن “العامل الصيني” هو أكبر التحديات التي تواجه إبطاء سباق تطوير الذكاء الاصطناعي
يتصاعد بسرعة الجدل داخل صناعة الذكاء الاصطناعي حول ما إذا كان ينبغي إبطاء وتيرة التطور، وفي هذا السياق تم دفع الصين إلى قلب النقاش. صرّح الرئيس التنفيذي لشركة أنثروبيك، داريو أموداي، مؤخرًا بشكل علني بأنه إذا حاول العالم فرض قيود على سرعة تطور الذكاء الاصطناعي، فإن أكبر التحديات الواقعية لن تكون في التكنولوجيا نفسها، بل في كيفية التعامل مع احتمال استمرار خصوم مثل الصين في المضي قدمًا بوتيرة أسرع.
يتصاعد بسرعة الجدل داخل صناعة الذكاء الاصطناعي حول ما إذا كان ينبغي إبطاء وتيرة التطور، وفي هذا السياق تم دفع الصين إلى قلب النقاش. صرّح الرئيس التنفيذي لشركة أنثروبيك، داريو أموداي، مؤخرًا بشكل علني بأنه إذا حاول العالم فرض قيود على سرعة تطور الذكاء الاصطناعي، فإن أكبر التحديات الواقعية لن تكون في التكنولوجيا نفسها، بل في كيفية التعامل مع احتمال استمرار خصوم مثل الصين في المضي قدمًا بوتيرة أسرع.
CZ_ANUU
·
--
💚💚💚💚💚💚💚💚💚💚💚💚💚💚💚
❤🩹❤🩹❤🩹❤🩹اتبعني من فضلك ❤🩹❤🩹❤🩹❤🩹
🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶
🫵🫵🫵🫵🫵اطلب المكافأة🫵🫵🫵🫵🫵
🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰
❤🩹❤🩹❤🩹❤🩹اتبعني من فضلك ❤🩹❤🩹❤🩹❤🩹
🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶🫶
🫵🫵🫵🫵🫵اطلب المكافأة🫵🫵🫵🫵🫵
🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰🇵🇰
Techno BNB
·
--
ادّعِ ✨$PEPE ✨
#PEPE
#pepe
#pepe⚡
#PEPE
#pepe
#pepe⚡
奕泽YIZZE
·
--
🧧🧧🧧洞悉 الاتجاه، فتتحقق الخطوة بثبات وتصل إلى البعيد. امتلك LUCiC، لتمييز الطريق بثبات في خضم تقلبات السوق. كل اختيار تقوم به هو اندفاع شجاع نحو المستقبل.
تابع، أَعجِب، وشارك
تابع، أَعجِب، وشارك
AbdullRauf
·
--
إشعار سحب جوائز لعائلتنا المربّعة! 🧧
شكرًا جزيلًا لكم—نقدّم هدايا لمجتمعنا الرائع.
للدخول:
✅ تابعنا
✅ شارك هذه المنشورة
✅ اكتب تعليقًا "222"
يتم اختيار الفائزين عشوائيًا. حظًا سعيدًا وشكرًا لكونكم جزءًا من رحلتنا!
شكرًا جزيلًا لكم—نقدّم هدايا لمجتمعنا الرائع.
للدخول:
✅ تابعنا
✅ شارك هذه المنشورة
✅ اكتب تعليقًا "222"
يتم اختيار الفائزين عشوائيًا. حظًا سعيدًا وشكرًا لكونكم جزءًا من رحلتنا!


AbdullRauf
·
--
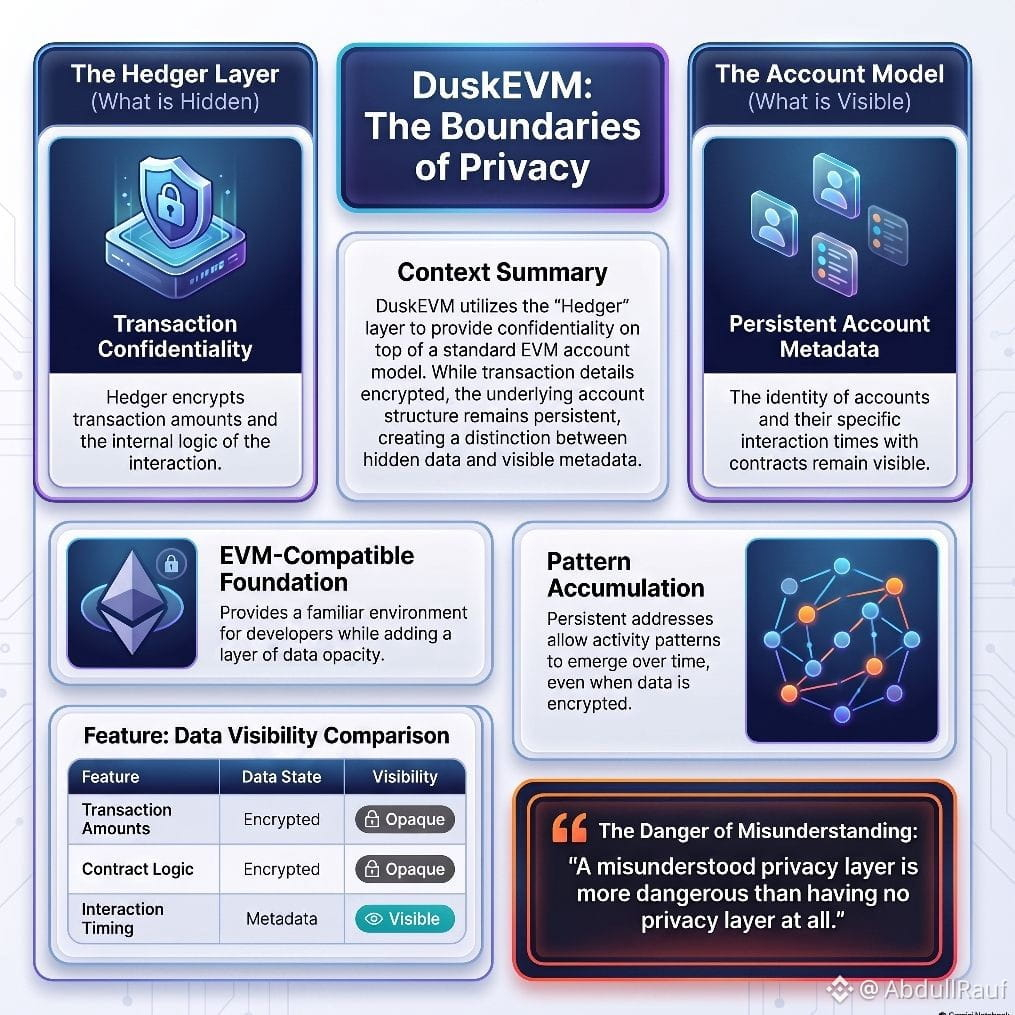
في البداية افترضت أن إضافة الخصوصية إلى بيئة مبنية على EVM هو نفسه بناء الخصوصية منذ البداية. من الخارج تبدو الاثنتان متشابهتين. أما من الداخل فالأمر مختلف.
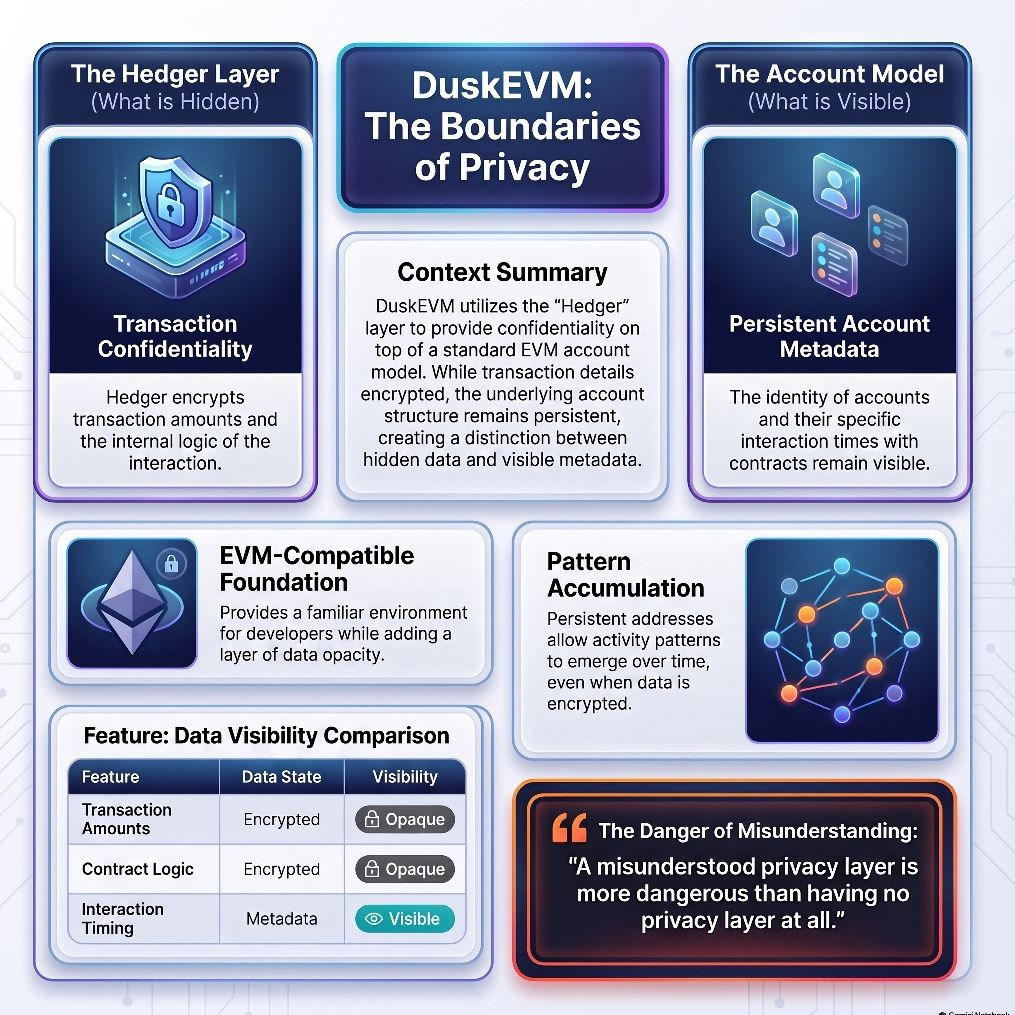
يمثل نموذج حسابات EVM افتراضًا بنيويًا. العناوين تستمر. تتراكم الأنشطة. حتى عندما تكون المعاملات الفردية مُشفّرة، يصبح الحساب ذاته نمطًا مع مرور الوقت. يضيف Hedger السرية فوق نموذج الحساب هذا. يمكن أن تصبح بيانات المعاملة غامضة. إلا أن بنية الحساب تظل مرئية.
لذلك ينحصر السؤال الحقيقي. عندما يقوم Hedger بتشفير معاملة، فماذا بالضبط يُخفى وما الذي لا يُخفى؟ قد تبقى المبالغ والمنطق الداخلي خاصّين. وغالبًا ما يظل ظاهرًا أن هذا الحساب تفاعل مع هذا العقد في ذلك الوقت. في التمويل المنظّم، قد تهم معرفة من تعامل مع من ومتى بقدر أهمية معرفة ما تم تداوله.
هذا ليس عيبًا في التصميم. فـ EVM القائم على الحسابات عملي للمطوّرين. إن Hedger هو طبقة خصوصية حقيقية. الخطر يكمن في سوء الفهم. قد تكون طبقة الخصوصية التي يبالغ الناس في تقديرها أكثر خطورة من عدم وجود أي طبقة خصوصية على الإطلاق.
هل توفر السرية على مستوى المعاملة حماية كافية للمؤسسات، أم أن نموذج الحساب من الأسفل يحدّ بهدوء من الوعد كله؟
#dusk $DUSK @Dusk
يمثل نموذج حسابات EVM افتراضًا بنيويًا. العناوين تستمر. تتراكم الأنشطة. حتى عندما تكون المعاملات الفردية مُشفّرة، يصبح الحساب ذاته نمطًا مع مرور الوقت. يضيف Hedger السرية فوق نموذج الحساب هذا. يمكن أن تصبح بيانات المعاملة غامضة. إلا أن بنية الحساب تظل مرئية.
لذلك ينحصر السؤال الحقيقي. عندما يقوم Hedger بتشفير معاملة، فماذا بالضبط يُخفى وما الذي لا يُخفى؟ قد تبقى المبالغ والمنطق الداخلي خاصّين. وغالبًا ما يظل ظاهرًا أن هذا الحساب تفاعل مع هذا العقد في ذلك الوقت. في التمويل المنظّم، قد تهم معرفة من تعامل مع من ومتى بقدر أهمية معرفة ما تم تداوله.
هذا ليس عيبًا في التصميم. فـ EVM القائم على الحسابات عملي للمطوّرين. إن Hedger هو طبقة خصوصية حقيقية. الخطر يكمن في سوء الفهم. قد تكون طبقة الخصوصية التي يبالغ الناس في تقديرها أكثر خطورة من عدم وجود أي طبقة خصوصية على الإطلاق.
هل توفر السرية على مستوى المعاملة حماية كافية للمؤسسات، أم أن نموذج الحساب من الأسفل يحدّ بهدوء من الوعد كله؟
#dusk $DUSK @Dusk
AbdullRauf
·
--
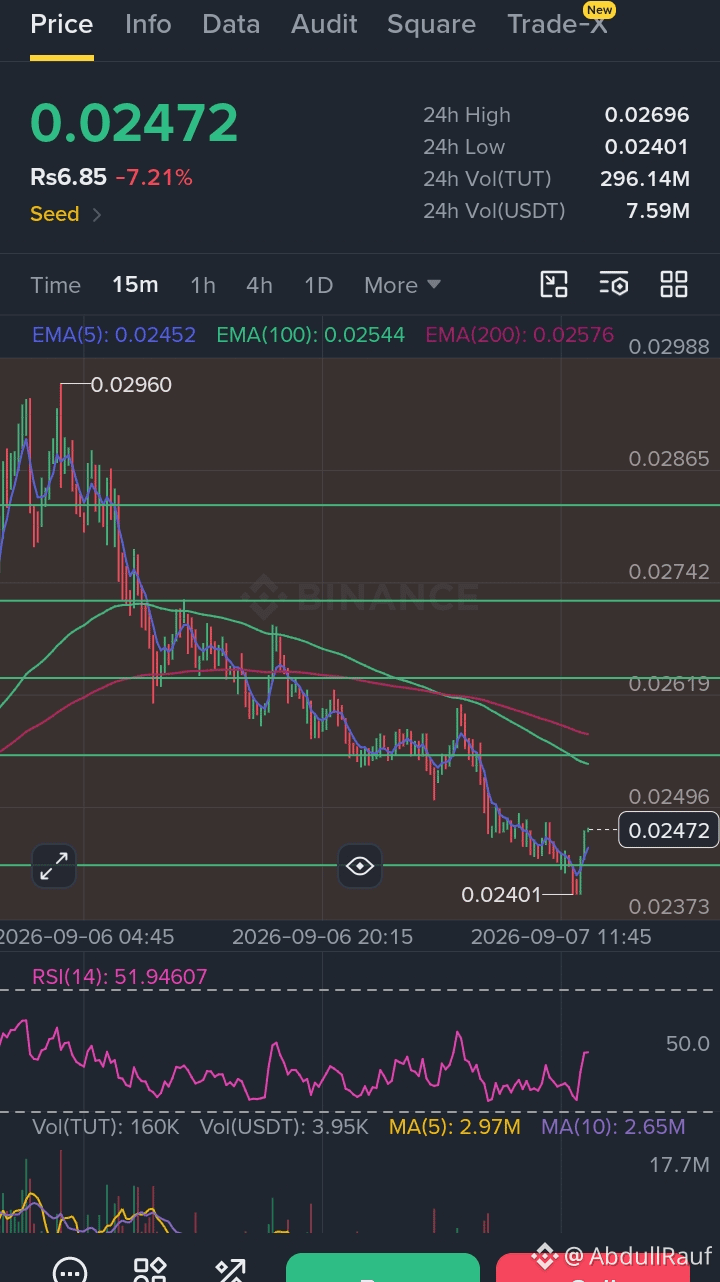
قضيت وقتًا في محاولة قراءة إشارتين تتجهان في اتجاهين مختلفين. انخفض السعر بنسبة ثلاثة وتسعين بالمئة عن أعلى مستوياته على الإطلاق. شراكة NPEX تعمل بالفعل. توجد سلسلة إصدار مؤكدة تتجاوز 200 مليون يورو. تم شحن ترقية Boreas في مايو. تلك الصورتان لا تنتميان إلى السرد نفسه. إحداهما تشير إلى مشروع فشل في الحفاظ على زخم إطلاقه. والأخرى تشير إلى مشروع واصل البناء بينما كان السعر يتراجع. لدى رموز البنية التحتية مشكلة في التوقيت لا تواجهها أسواق الأسهم. عادةً ما يتحرك سعر سهم الشركة وإيراداتها في الاتجاه نفسه مع مرور الوقت. ويمكن أن ينفصل سعر الرمز الخاص ببروتوكول عن استخدامه الفعلي لسنوات. يعكس السعر ما يعتقده المتداولون اليوم. ويعكس الاستخدام ما قررته المؤسسات قبل أشهر. ما لا أستطيع مواءمته هو الفجوة بين رقم الإصدار المؤكد وحجم التداول اليومي. 200 مليون يورو في سلسلة الإصدار مقابل ثلاثة ملايين ونصف في حجم يومي يمثل مسافة كبيرة. إما أن الإصدار لم يصل إلى السلسلة بعد، أو أن حجم التداول ليس المقياس الصحيح. @Dusk لديه شراكات لا تمتلكها أغلب البروتوكولات بهذا السعر. السؤال هو ما إذا كان ذلك سيظهر في السعر في النهاية أم سيبقى في سجلات التاريخ؛ فمخططات الأسعار لم تُصمم أبدًا للإجابة عن هذا النوع من الأسئلة. عندما يتباعد السعر والتبنّي إلى هذا الحد، أيهما يكذب؟
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
سجّل الدخول لاستكشاف المزيد من المُحتوى