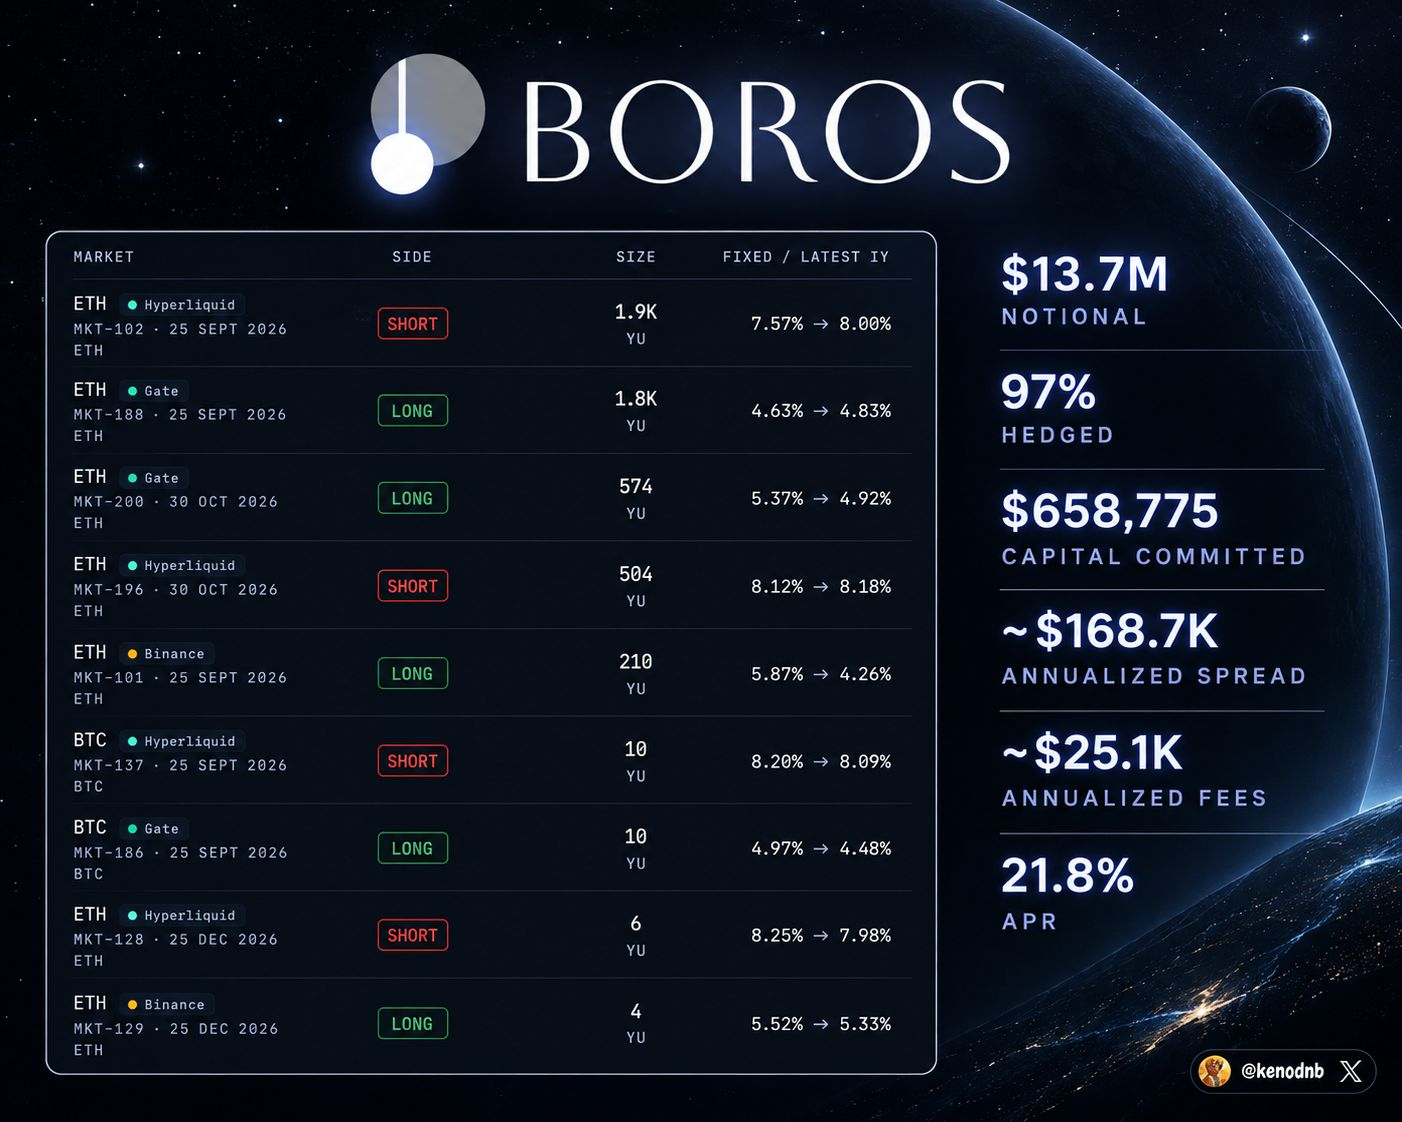
بدأت الحيتان تدرك ما يمكن أن يقدمه بوروس إلى عاصمتهم. شخصٌ يجلس على 650 ألف دولار تقريبًا ويزرع عائدًا بنسبة تقارب 22% سنويًا. المهارة الأساسية للوصول إلى هذه الأرقام هي التوقيت الصحيح. والآن، مع Arbitrage Terminal، أصبح ذلك متاحًا للجميع. يمكن أن يكون لدى منصات العقود الدائمة (Perp) معدلات تمويل مختلفة تمامًا لنفس الأصل. كانت Hyperliquid تدير تمويلاً مرتفعًا جدًا على ETH مقارنةً بـ Gate وBinance. وهذا يخلق فارقًا (spread). وبورس يتيح لك طريقة للتداول بهذا الفارق. صممت محفظة واحدة مركزًا من تسع صفقات (nine-leg) عبر Hyperliquid وGate وBinance. وأفضّل عدم نشر هوية المحفظة علنًا لتجنب السبق في التداول (front-running). لكن يمكنك إجراء بحثك الخاص واكتشاف معظم هذه البيانات في مستكشف بوروس. الاستراتيجية بسيطة: قصّر (Short) ETH YU على Hyperliquid حيث يكون التمويل أعلى. واطل (Long) ETH YU على Gate أو Binance حيث يكون التمويل أقل. ثم تحوّط التمويل المباشر بمراكز بيرب (perp) متطابقة. النتيجة هي فارق تمويل عبر البورصات يكون محوّطًا إلى حدّ كبير. الأرقام مجنونة فعلًا. > 13.7M قيمة اسمية (notional) > 97% محوّط > 658,775 دولار رأس مال مُلتزم به > ≈ 168.7 ألف دولار فارق سنوي مُعَيَّر (annualized spread) > ≈ 25.1 ألف دولار رسوم سنوية مُعَيَّرة (annualized fees) > 21.8% عائد سنوي (APR) تم بناء هذه المراكز فعليًا بين 19 و31 أغسطس. أكبر مركز على ETH وحده لديه 4.65 مليون دولار مركز قصير YU على Hyperliquid بنسبة 7.57% مقابل 4.37 مليون دولار مركز طويل YU على Gate بنسبة 4.63%. هذا يُعد تقريبًا فارقًا بنسبة 3% في معدل التمويل يتم التقاطه بين منصتين للتداول. وهذا بالضبط ما يجعلني أرى إمكانات كبيرة جدًا لاعتماد بوروس. الفرصة ببساطة هي أن سوقين يَسعّران الشيء نفسه بشكل مختلف. يجعل بوروس هذا الفرق واضحًا بسهولة خلال ثوانٍ. وعندما يكون الفارق كبيرًا بما يكفي، يمكن لرأس المال أن يبدأ في تحقيق أرباح من وراءه (farming).

نشر
--
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.