$SNDK الآن هو الأكثر جدارة بالمشاهدة، وليس فقط لأن أسعار NAND ترتفع؛ بل لأنها تقوم عمليًا بتأمين إيرادات السنوات القادمة مسبقًا.
حاليًا، أبرمت شركة SanDisk(闪迪) اتفاقيات طويلة الأجل مع 8 عملاء، تغطي حوالي نصف حجم شحنات الـNAND للـFY2027، وبحلول الـFY2028 تصبح قريبة من ثلثيها. كما أن النموذج طويل الأجل الذي قدمته الشركة يعتبر طموحًا نسبيًا: من المتوقع أن تحافظ الإيرادات في الفترة FY2028–FY2030 على نمو من رقم واحد في خانة العشرات المنخفضة إلى المرتفعة، بينما يظل هامش الربح الإجمالي غير وفقًا لمعايير GAAP عند نحو 80%.
لكن الأهم هنا هو آلية التسعير.
توضح SanDisk (闪迪) حد الأسعار الأدنى بشكل واضح: حتى لو انخفضت أسعار NAND في المستقبل، فإن جزء الأعمال الموقّع بالفعل يمكنه الاستمرار في الحفاظ على مستوى مرتفع نسبيًا من هامش الربح. وبحسب تصريحات الإدارة في اجتماع مع Goldman Sachs، فإن الفهم البسيط هو أنه يمكن اعتبار أن حوالي ثلثي الإمدادات في FY2028 — في السيناريو المتشائم — ما يزال بالإمكان التعامل معها بهامش ربح إجمالي يقارب 80%.
لكنها لم تذكر حدًا أعلى للأسعار بشكل محدد جدًا.
وهذا في الواقع مهم للغاية.
لأن شركة إذا قفلت أيضًا حدّ السعر الأعلى في العقد، فلن تتمكن من الاستفادة بالكامل إذا واصلت NAND ارتفاعها؛ إذ ستحصل فقط على السعر المحدد في العقد. بينما تبدو SanDisk الآن وكأنها تقفل الحد الأدنى أولاً، وفي الوقت نفسه تحتفظ بقدر من المرونة في حال حدوث ارتفاع للأسعار.
لذلك، فهمي لـ SNDK هو أنها ليست فقط تتحول من سهم دوري إلى شركة “ذات دخل ثابت”، بل إنها تضيف لنفسها طبقة أمان.
إذا واصلت NAND الارتفاع في المستقبل، فالجزء غير الموقّع يمكنه الاستفادة من زيادة الأسعار؛ وإذا حدث انخفاض مفاجئ في السعر، فإن الإمدادات التي تم التعاقد عليها بالفعل يمكنها دعم الأرباح.
وهذا أيضًا ما يجعلني أجد SNDK مثيرة للاهتمام: فهي تقيد أسوأ الحالات، لكنها لا تتخلى تمامًا عن أفضل السيناريوهات.
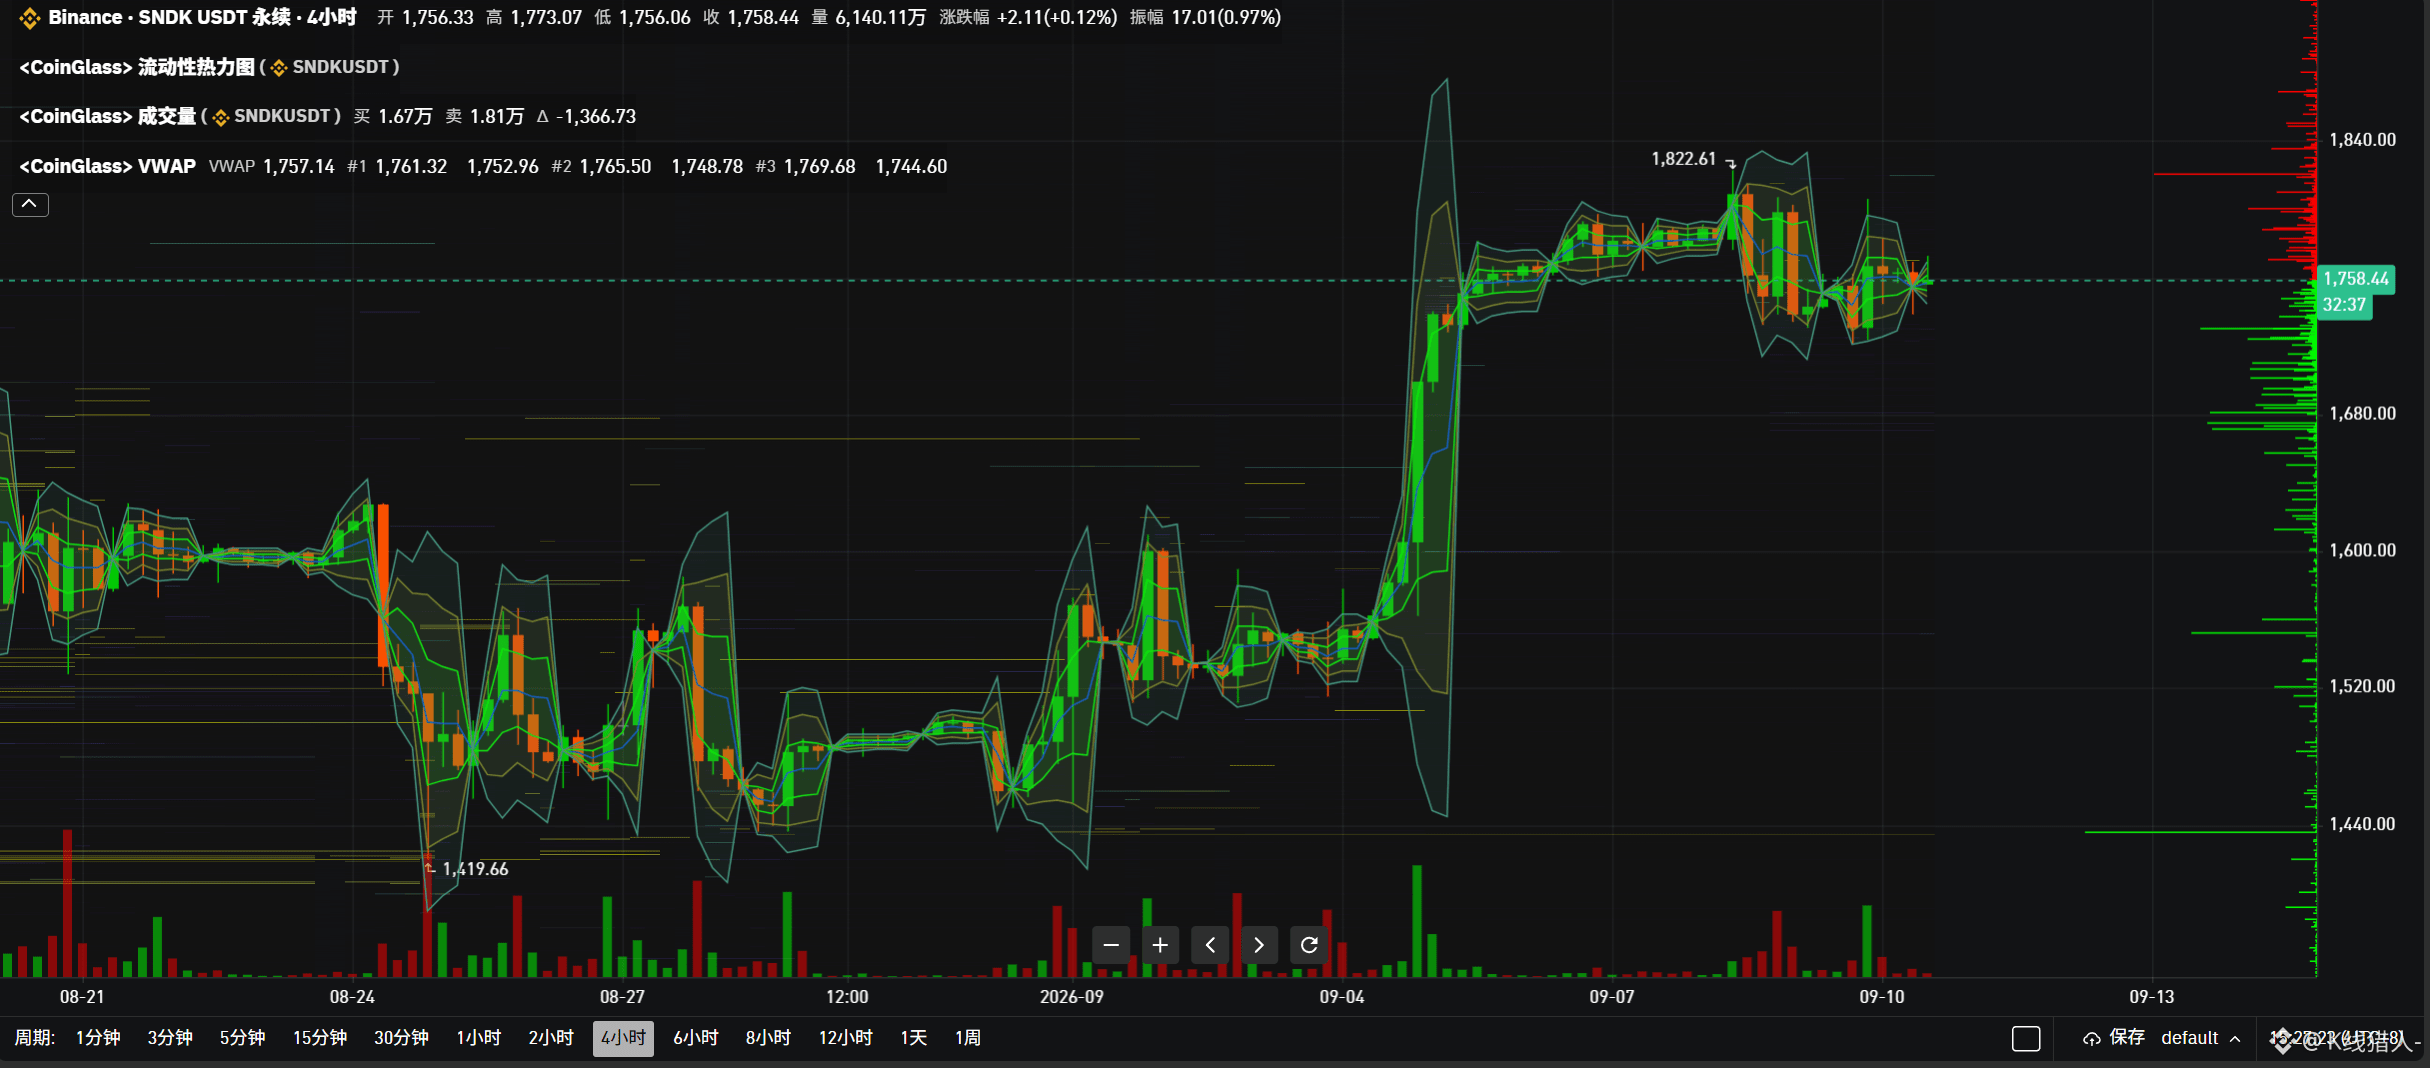
أما بالنسبة لأسعار العملات: على المدى القصير، وبدون وجود محفزات قوية إيجابية، سيظل $SNDK يتحرك في نطاق 1800-1600 تذبذبًا، وهو في الحقيقة — مقارنة بما نقوم به من عقود — أمر ودود؛ لأن التقلبات الكبيرة تعني فرصًا أكثر يمكن اغتنامها. وسيتم مشاركة استراتيجيات التداول الفورية في سوق الأسهم الأمريكية داخل غرفة الدردشة في أول لحظة!
حاليًا، أبرمت شركة SanDisk(闪迪) اتفاقيات طويلة الأجل مع 8 عملاء، تغطي حوالي نصف حجم شحنات الـNAND للـFY2027، وبحلول الـFY2028 تصبح قريبة من ثلثيها. كما أن النموذج طويل الأجل الذي قدمته الشركة يعتبر طموحًا نسبيًا: من المتوقع أن تحافظ الإيرادات في الفترة FY2028–FY2030 على نمو من رقم واحد في خانة العشرات المنخفضة إلى المرتفعة، بينما يظل هامش الربح الإجمالي غير وفقًا لمعايير GAAP عند نحو 80%.
لكن الأهم هنا هو آلية التسعير.
توضح SanDisk (闪迪) حد الأسعار الأدنى بشكل واضح: حتى لو انخفضت أسعار NAND في المستقبل، فإن جزء الأعمال الموقّع بالفعل يمكنه الاستمرار في الحفاظ على مستوى مرتفع نسبيًا من هامش الربح. وبحسب تصريحات الإدارة في اجتماع مع Goldman Sachs، فإن الفهم البسيط هو أنه يمكن اعتبار أن حوالي ثلثي الإمدادات في FY2028 — في السيناريو المتشائم — ما يزال بالإمكان التعامل معها بهامش ربح إجمالي يقارب 80%.
لكنها لم تذكر حدًا أعلى للأسعار بشكل محدد جدًا.
وهذا في الواقع مهم للغاية.
لأن شركة إذا قفلت أيضًا حدّ السعر الأعلى في العقد، فلن تتمكن من الاستفادة بالكامل إذا واصلت NAND ارتفاعها؛ إذ ستحصل فقط على السعر المحدد في العقد. بينما تبدو SanDisk الآن وكأنها تقفل الحد الأدنى أولاً، وفي الوقت نفسه تحتفظ بقدر من المرونة في حال حدوث ارتفاع للأسعار.
لذلك، فهمي لـ SNDK هو أنها ليست فقط تتحول من سهم دوري إلى شركة “ذات دخل ثابت”، بل إنها تضيف لنفسها طبقة أمان.
إذا واصلت NAND الارتفاع في المستقبل، فالجزء غير الموقّع يمكنه الاستفادة من زيادة الأسعار؛ وإذا حدث انخفاض مفاجئ في السعر، فإن الإمدادات التي تم التعاقد عليها بالفعل يمكنها دعم الأرباح.
وهذا أيضًا ما يجعلني أجد SNDK مثيرة للاهتمام: فهي تقيد أسوأ الحالات، لكنها لا تتخلى تمامًا عن أفضل السيناريوهات.
أما بالنسبة لأسعار العملات: على المدى القصير، وبدون وجود محفزات قوية إيجابية، سيظل $SNDK يتحرك في نطاق 1800-1600 تذبذبًا، وهو في الحقيقة — مقارنة بما نقوم به من عقود — أمر ودود؛ لأن التقلبات الكبيرة تعني فرصًا أكثر يمكن اغتنامها. وسيتم مشاركة استراتيجيات التداول الفورية في سوق الأسهم الأمريكية داخل غرفة الدردشة في أول لحظة!