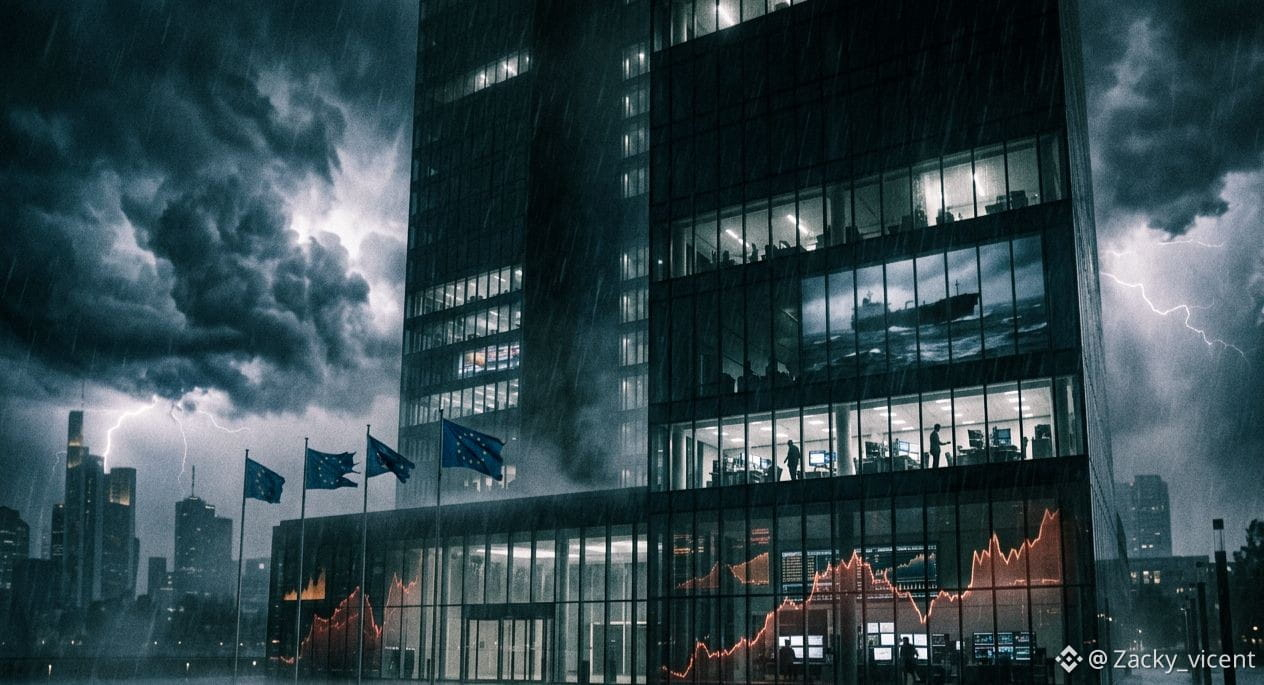
البنك المركزي الأوروبي محاصر — وحرب أسعار الفائدة لم تبدأ بعد.
يُتوقع على نطاق واسع أن يقدّم البنك المركزي الأوروبي رفعًا آخر بمقدار 25 نقطة أساس، ليدفع بسعر الفائدة القياسي من 2.25% إلى نحو 2.50%.
وهنا تبدأ المشكلة الحقيقية.
تسارعت وتيرة التضخم في منطقة اليورو إلى 3.3% في أغسطس، بينما انفجر تضخم الطاقة إلى 14.3%.
يتم الضغط على البنك المركزي الأوروبي من كل الاتجاهات:
ارتفاع أسعار النفط.
ارتفاع تكاليف الطاقة.
ارتفاع التضخم.
ارتفاع تكاليف الاقتراض للحكومات.
عدم يقين اقتصادي مدفوع بالحرب.
الصراع بين الولايات المتحدة وإيران هدد تدفقات الطاقة عبر مضيق هرمز، ما أبقى أسواق النفط متقلبة، وأجبر أوروبا — وهي مستورد صافي للطاقة — على امتصاص صدمة تضخمية أخرى قاسية.
وكان البنك المركزي الأوروبي قد رفع الفائدة بالفعل في يونيو، وهي أول زيادة منذ 2023.
الآن تقوم الأسواق بتسعير خطوة أخرى باحتمالية تقارب 100% وفقًا لبيانات LSEG.
لكن الجزء الخطِر هو أن:
لا أحد يتفق على مكان نهاية دورة التشديد هذه.
يُظهر استطلاع لعملاء بنك دويتشه بنك أن المستثمرين منقسمون بشدة.
أكثر من ثلثهم يتوقع أن تصل فائدة البنك المركزي الأوروبي إلى 2.75%.
حوالي ربع يتوقعون زيادة واحدة إضافية فقط.
ربع آخر يرى أن الفائدة النهائية ستبلغ 3% — ما يعني تقريبًا ثلاث زيادات إضافية.
هذا ليس ثقة.
إنه سوق ينظر مباشرة إلى حالة من عدم اليقين.
رفض رئيسة البنك المركزي الأوروبي كريستين لاجارد مرارًا الالتزام بمسار محدد مسبقًا للفائدة، مُصِرّةً على أن السياسة ستظل قائمةً على أساس اجتماع-باجتماع.
لكن البنك المركزي الأوروبي بات الآن محاصرًا بين قوتين قاسيتين:
التضخم يطالب بسياسة أكثر تشددًا.
ضعف النمو يفرض الحذر.
والسوق السندي يصبح ساحة معركة أخرى.
قفزت عوائد السندات الحكومية الأوروبية إلى مستويات قياسية منذ عقود، حيث يقوم المستثمرون بتسعير تضخم مستمر وفوائد أعلى.
وهذا يخلق كابوسًا آخر للبنك المركزي الأوروبي:
كيف يمكنك مكافحة التضخم دون تفجير تكاليف الاقتراض لدى حكومات أوروبية مثقلة بالديون؟
حذر جوناثان برايور من Marex من أن البنك المركزي الأوروبي قد يصبح “محاصرًا” بعد قرار يوم الخميس.
$BTC
يُتوقع على نطاق واسع أن يقدّم البنك المركزي الأوروبي رفعًا آخر بمقدار 25 نقطة أساس، ليدفع بسعر الفائدة القياسي من 2.25% إلى نحو 2.50%.
وهنا تبدأ المشكلة الحقيقية.
تسارعت وتيرة التضخم في منطقة اليورو إلى 3.3% في أغسطس، بينما انفجر تضخم الطاقة إلى 14.3%.
يتم الضغط على البنك المركزي الأوروبي من كل الاتجاهات:
ارتفاع أسعار النفط.
ارتفاع تكاليف الطاقة.
ارتفاع التضخم.
ارتفاع تكاليف الاقتراض للحكومات.
عدم يقين اقتصادي مدفوع بالحرب.
الصراع بين الولايات المتحدة وإيران هدد تدفقات الطاقة عبر مضيق هرمز، ما أبقى أسواق النفط متقلبة، وأجبر أوروبا — وهي مستورد صافي للطاقة — على امتصاص صدمة تضخمية أخرى قاسية.
وكان البنك المركزي الأوروبي قد رفع الفائدة بالفعل في يونيو، وهي أول زيادة منذ 2023.
الآن تقوم الأسواق بتسعير خطوة أخرى باحتمالية تقارب 100% وفقًا لبيانات LSEG.
لكن الجزء الخطِر هو أن:
لا أحد يتفق على مكان نهاية دورة التشديد هذه.
يُظهر استطلاع لعملاء بنك دويتشه بنك أن المستثمرين منقسمون بشدة.
أكثر من ثلثهم يتوقع أن تصل فائدة البنك المركزي الأوروبي إلى 2.75%.
حوالي ربع يتوقعون زيادة واحدة إضافية فقط.
ربع آخر يرى أن الفائدة النهائية ستبلغ 3% — ما يعني تقريبًا ثلاث زيادات إضافية.
هذا ليس ثقة.
إنه سوق ينظر مباشرة إلى حالة من عدم اليقين.
رفض رئيسة البنك المركزي الأوروبي كريستين لاجارد مرارًا الالتزام بمسار محدد مسبقًا للفائدة، مُصِرّةً على أن السياسة ستظل قائمةً على أساس اجتماع-باجتماع.
لكن البنك المركزي الأوروبي بات الآن محاصرًا بين قوتين قاسيتين:
التضخم يطالب بسياسة أكثر تشددًا.
ضعف النمو يفرض الحذر.
والسوق السندي يصبح ساحة معركة أخرى.
قفزت عوائد السندات الحكومية الأوروبية إلى مستويات قياسية منذ عقود، حيث يقوم المستثمرون بتسعير تضخم مستمر وفوائد أعلى.
وهذا يخلق كابوسًا آخر للبنك المركزي الأوروبي:
كيف يمكنك مكافحة التضخم دون تفجير تكاليف الاقتراض لدى حكومات أوروبية مثقلة بالديون؟
حذر جوناثان برايور من Marex من أن البنك المركزي الأوروبي قد يصبح “محاصرًا” بعد قرار يوم الخميس.
$BTC