اليوم نتحدث عن موضوع:
“هل يستمر فاعلية إعادة شراء سندات الخزانة الأمريكية + تسارع التضخم”
في 19 أغسطس، ستقوم وزارة المالية بإعادة شراء سندات طويلة الأجل بحجم “على الأقل” الضعف إلى 4 مليارات دولار، فارتفع سعر BTC على الفور
في 10 سبتمبر 9.10 اليوم، ثم تُعاد مرة أخرى إلى 6 مليارات دولار
#美财政部拟回购最多60亿美元国债
لكن الغريب هو أنه بعد كل زيادة، فإن عائد سندات أجل 10 سنوات لا ينخفض بل يرتفع، وقد تجاوز حاليًا 4.85%
#美国10年期美债收益率创2023年11月新高
هذا دليل واقعي من سوق السندات يشكك في استدامة سندات الخزانة الأمريكية—بالإضافة إلى عجز الولايات المتحدة القائم الذي يتجاوز 2 تريليون دولار، وإنفاق فائدة سنوي يتجاوز 1.2 تريليون دولار، وارتفاع التضخم لأكثر من 2% لمدة 60 شهرًا متواصلة، ما يعني أن الحيز المالي يتم تضييقه
وفي الوقت نفسه، تستمر الحرب في إيران منذ 193 يومًا، وقد تجاوزت أسعار النفط 100 دولار، وتكاليف الطاقة تنتقل بسرعة إلى مؤشر CPI
#布伦特原油突破100美元
إذا كانت بيانات CPI هذا الأسبوع يوم الجمعة مرتفعة، فسيكون من الصعب على الاحتياطي الفيدرالي أن يجد سببًا إضافيًا لإيقاف رفع الفائدة
الضغط قد انعكس بالفعل في تدفقات الأموال
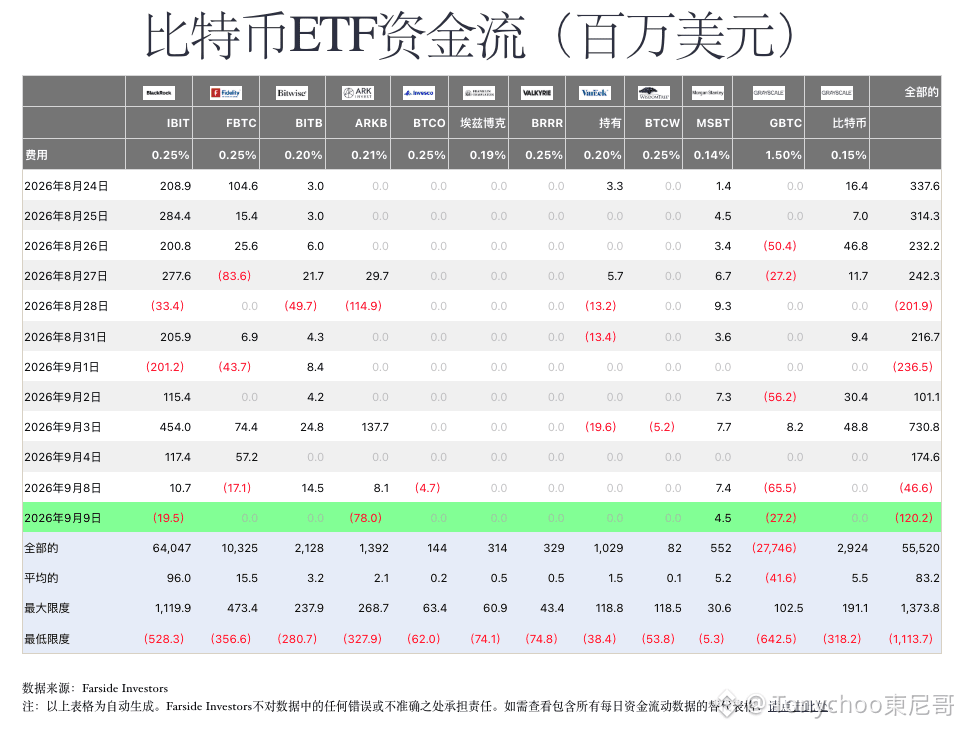
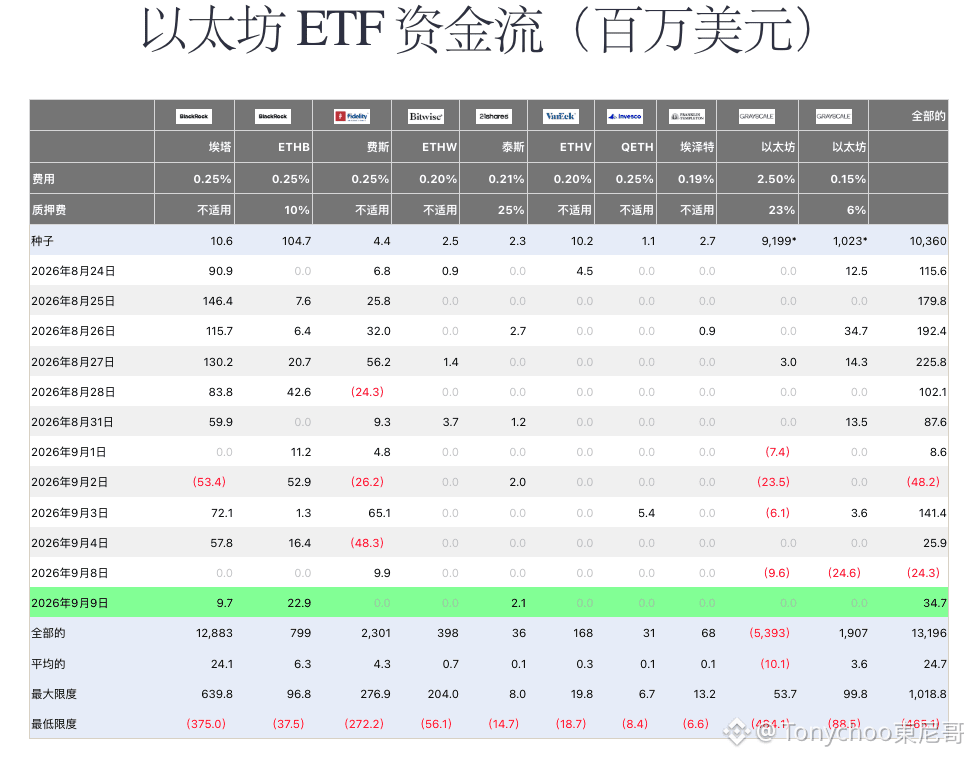
انتهى تدفق صافي واردات مستمر لصناديق BTC المتداولة (ETF)، وتحول إلى تدفقات صافية خارجة متتالية يومي 8 و9 سبتمبر؛ كما أن صناديق ETH أيضًا تحولت من موجب إلى سالب ثم اتجهت إلى حالة ركود (الشكل 1 و2)
رأي توني غو:
هذا هو التعبير المباشر عن الآثار السلبية الناجمة عن قفز عوائد سندات الخزانة—وهو ما ينعكس سلبًا على الأصول غير المدرة للعائد، إذ تقوم المؤسسات حاليًا بتقليص تعرضها للمخاطر على المدى القصير
لكن لا تتعجل في النظرة المتشائمة
كلما تم استخدام إعادة شراء سندات الخزانة أكثر فأكثر، كلما أصبحت أقل فاعلية؛ وجوهر الأمر يكشف ضغوطًا هيكلية تقودها السياسة المالية
تاريخيًا، غالبًا ما تنتهي مثل هذه المعضلات في النهاية إلى تيسير السياسة أو “تسييل” الديون
وهذا بالضبط هو الحجة الأساسية في سرد قصة BTC على المدى المتوسط والطويل
ضغط قصير الأجل، وحجة على المدى الطويل تتراكم، لا يتم دحضها