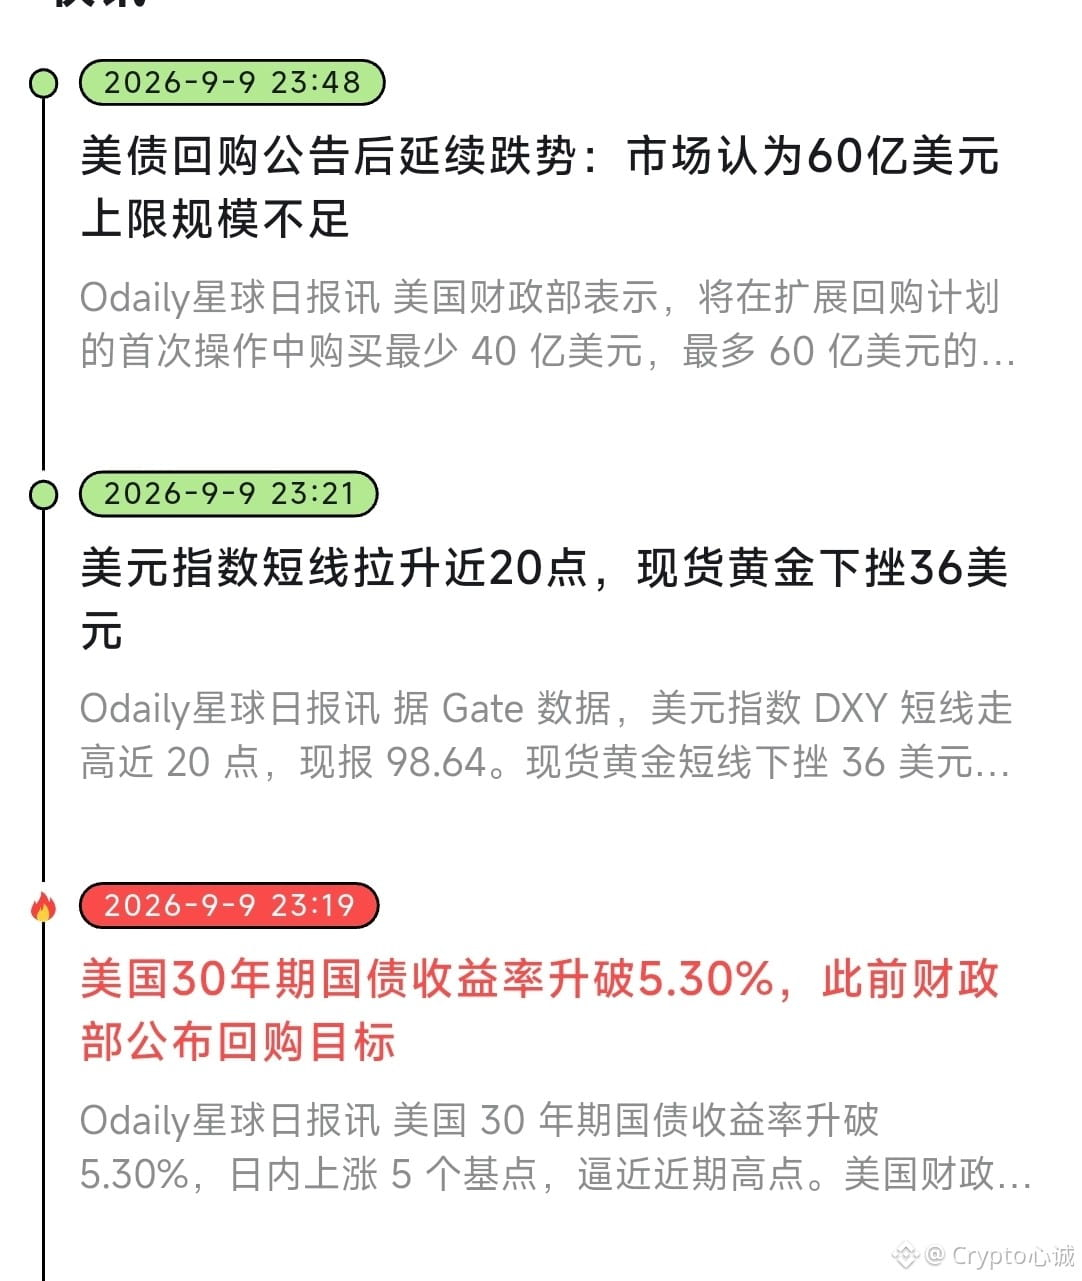
#美财政部拟回购最多60亿美元国债
وزارة المالية يوم الخميس ستعيد شراء ما يصل إلى 6 مليارات دولار من السندات القديمة لأجل 10 إلى 20 سنة، بحجم يبلغ 3 أضعاف حجم عملياتها المعتادة السابقة، كما أنه أعلى من الحد الأدنى لـ“ما لا يقل عن 4 مليارات” الذي تم التعهد به في أغسطس. الهدف واضح جدًا: دعم سيولة الطرف الطويل، ومحاولة إيقاف الارتفاع الأحادي في العوائد.
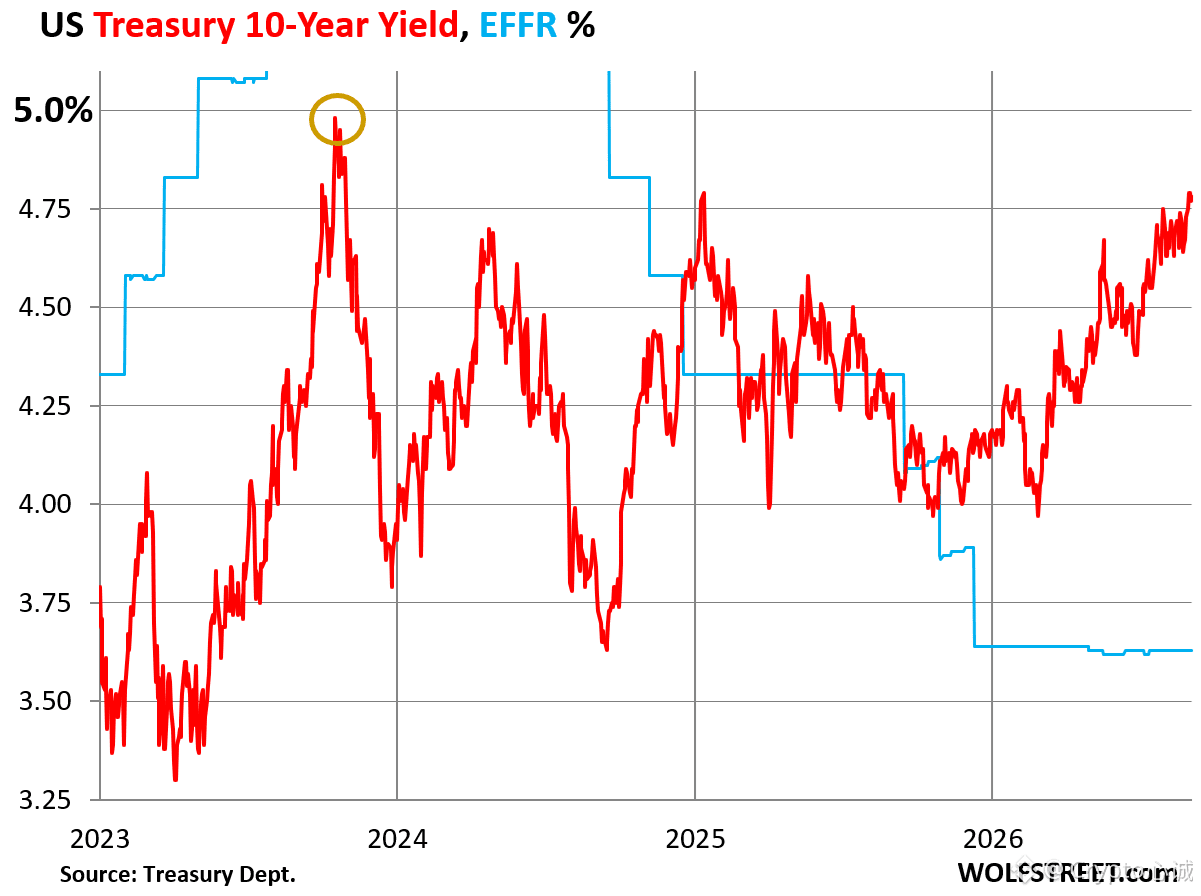
فما النتيجة؟ لم تنخفض عوائد سندات 10 سنوات بل ارتفعت بدلًا من ذلك، إذ صعدت داخل الجلسة إلى نحو 4.85%، لتسجل أعلى مستوى منذ أواخر 2023؛ وعادت عوائد سندات 30 سنة إلى نطاق 5.3% تقريبًا. كان بعض المتعاملين في وول ستريت ينتظرون 8 مليارات أو 10 مليارات، لكن 6 مليارات وقعت عند الحد الأدنى المتوقع، ليتم تفسيرها على أنها “تهدئة وليست انعكاسًا”.
لنحسب الأمور أولًا:
- المشتريات موجهة إلى سندات قديمة ذات سيولة أضعف، وليست سندات مرجعية جديدة
- التمويل يأتي من إعادة توظيف أموال عبر إصدار سندات قصيرة الأجل أو من حسابات نقدية، وليس من طباعة الاحتياطي الفيدرالي ولا من برامج التيسير الكمي (QE)
- حجم سوق سندات الخزانة الأميركية يقارب 32 تريليون دولار، والمعاملات اليومية غالبًا تتجاوز تريليون دولار؛ فـ6 مليارات في عملية واحدة لا تعدو أن تكون “طرفًا صغيرًا”
- حجم إجمالي الدين الأميركي تجاوز للتو 40 تريليون دولار، ما يجعل ضغوط العرض أكبر بكثير من هذه عملية إعادة الشراء
منطق بيسنت هو: ضغط البيع في الطرف الطويل “لم يعكس الأساسيات”، وأن إعادة الشراء تهدف إلى التهدئة وكسر السردية الأحادية. لكن سوق السندات يرد بقصة مختلفة: العجز، وتدفقات إصدارات جديدة، والتضخم وأسعار النفط هي ما يحدد التسعير في المقام الأول، ولن يؤدي شراء 6 مليارات إلى دفع تلك العوامل للتحرك.
بإيجاز: هذه عملية سيولة تعترف فيها وزارة المالية بضغط على الطرف الطويل؛ الاتجاه صحيح لكن الحجم غير كافٍ. ما سيحدد الفائدة فعلًا هو من سيستمر في استيعاب الكم الهائل من السندات الجديدة. اجتماع إعادة التمويل ربع السنوي في 4 نوفمبر سيكون الورقة التالية.
#美债 $BTC
وزارة المالية يوم الخميس ستعيد شراء ما يصل إلى 6 مليارات دولار من السندات القديمة لأجل 10 إلى 20 سنة، بحجم يبلغ 3 أضعاف حجم عملياتها المعتادة السابقة، كما أنه أعلى من الحد الأدنى لـ“ما لا يقل عن 4 مليارات” الذي تم التعهد به في أغسطس. الهدف واضح جدًا: دعم سيولة الطرف الطويل، ومحاولة إيقاف الارتفاع الأحادي في العوائد.
فما النتيجة؟ لم تنخفض عوائد سندات 10 سنوات بل ارتفعت بدلًا من ذلك، إذ صعدت داخل الجلسة إلى نحو 4.85%، لتسجل أعلى مستوى منذ أواخر 2023؛ وعادت عوائد سندات 30 سنة إلى نطاق 5.3% تقريبًا. كان بعض المتعاملين في وول ستريت ينتظرون 8 مليارات أو 10 مليارات، لكن 6 مليارات وقعت عند الحد الأدنى المتوقع، ليتم تفسيرها على أنها “تهدئة وليست انعكاسًا”.
لنحسب الأمور أولًا:
- المشتريات موجهة إلى سندات قديمة ذات سيولة أضعف، وليست سندات مرجعية جديدة
- التمويل يأتي من إعادة توظيف أموال عبر إصدار سندات قصيرة الأجل أو من حسابات نقدية، وليس من طباعة الاحتياطي الفيدرالي ولا من برامج التيسير الكمي (QE)
- حجم سوق سندات الخزانة الأميركية يقارب 32 تريليون دولار، والمعاملات اليومية غالبًا تتجاوز تريليون دولار؛ فـ6 مليارات في عملية واحدة لا تعدو أن تكون “طرفًا صغيرًا”
- حجم إجمالي الدين الأميركي تجاوز للتو 40 تريليون دولار، ما يجعل ضغوط العرض أكبر بكثير من هذه عملية إعادة الشراء
منطق بيسنت هو: ضغط البيع في الطرف الطويل “لم يعكس الأساسيات”، وأن إعادة الشراء تهدف إلى التهدئة وكسر السردية الأحادية. لكن سوق السندات يرد بقصة مختلفة: العجز، وتدفقات إصدارات جديدة، والتضخم وأسعار النفط هي ما يحدد التسعير في المقام الأول، ولن يؤدي شراء 6 مليارات إلى دفع تلك العوامل للتحرك.
بإيجاز: هذه عملية سيولة تعترف فيها وزارة المالية بضغط على الطرف الطويل؛ الاتجاه صحيح لكن الحجم غير كافٍ. ما سيحدد الفائدة فعلًا هو من سيستمر في استيعاب الكم الهائل من السندات الجديدة. اجتماع إعادة التمويل ربع السنوي في 4 نوفمبر سيكون الورقة التالية.
#美债 $BTC