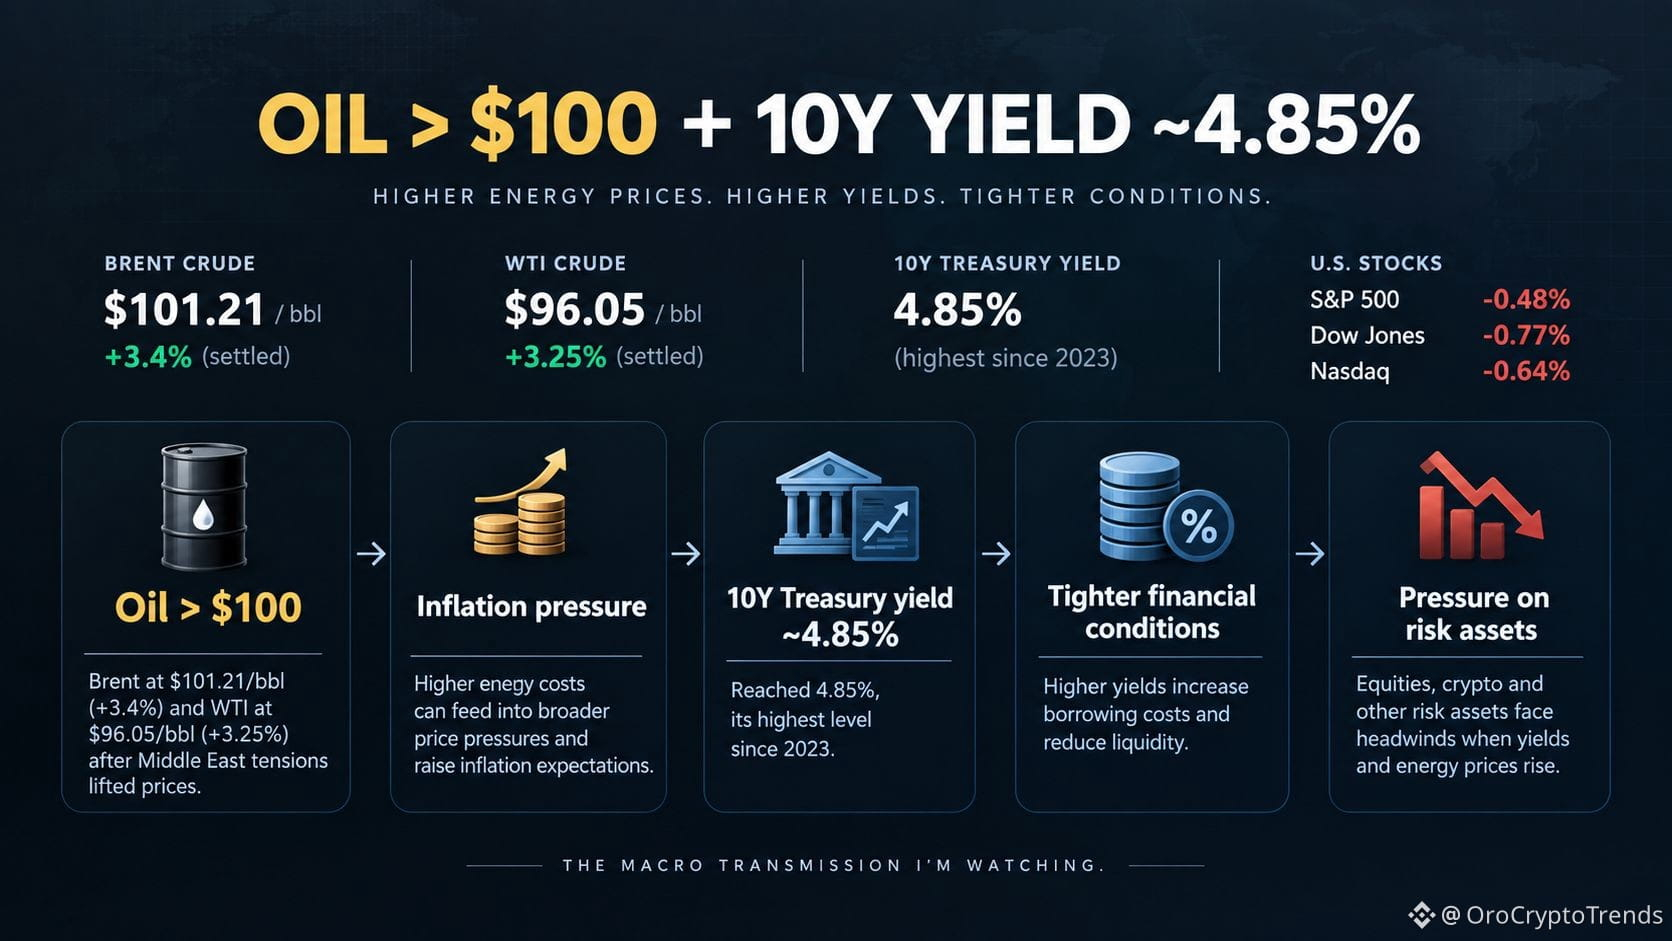
النفط فوق 100 دولار + عائد سندات الخزانة بنسبة 4.85% هي تركيبة أصعب من هبوط سوق الأسهم نفسه.
انخفضت الأسهم الأمريكية للجلسة الثالثة على التوالي يوم الأربعاء، حيث تراجع مؤشر S&P 500 بنحو 0.5%، وهبطت ناسداك بنحو 0.6%.
لكن القصة الأكبر، برأيي، تجري تحت سطح الأسهم.
تحرك خام برنت فوق 100 دولار مع تصاعد توترات الشرق الأوسط، ما أثار مخاوف بشأن إمدادات الطاقة. وفي الوقت نفسه، ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى حوالي 4.85%، وهو أعلى مستوى منذ 2023.
وهذا يخلق سلسلة اقتصادية كلية صعبة:
النفط ↑ → ضغوط التضخم ↑ → العوائد ↑ → الظروف المالية تتشدّد → الأصول ذات المخاطر تواجه ضغطًا.
ما شدّ انتباهي هو أن وزارة الخزانة أعلنت عن عملية شراء (buyback) قد تصل إلى 6 مليارات دولار للسندات الحكومية الأطول أجلًا، ومع ذلك ظل عائد 10 سنوات يتحرك إلى أعلى. من الواضح أن السوق لم يعتبر الإعلان كافيًا لإزالة الضغط عن السندات طويلة الأجل.
هناك نقطة مقابلة مهمة: يوم واحد من ارتفاع النفط والعوائد لا يثبت نظام تضخم مستمر. قد يتراجع النفط، وقد يخفّ الخطر الجيوسياسي، وقد تستقر العوائد.
لذا أنا لا أراقب S&P 500 وحده.
أنا أراقب ما إذا كان النفط سيبقى مرتفعًا بينما تظل عوائد الخزانة طويلة الأجل مرتفعة أيضًا.
إذا استمرت هذه التركيبة، فقد تتحول إلى رياح معاكسة أوسع للسيولة الحساسة للأصول، بما في ذلك العملات الرقمية.
السوق لا يسعّر فقط سعر النفط اليوم. بل يسعّر ما الذي يمكن أن تعنيه استمرارية نفط 100 دولار فما فوق بالنسبة للتضخم وأسعار الفائدة والسيولة مستقبلًا.
انخفضت الأسهم الأمريكية للجلسة الثالثة على التوالي يوم الأربعاء، حيث تراجع مؤشر S&P 500 بنحو 0.5%، وهبطت ناسداك بنحو 0.6%.
لكن القصة الأكبر، برأيي، تجري تحت سطح الأسهم.
تحرك خام برنت فوق 100 دولار مع تصاعد توترات الشرق الأوسط، ما أثار مخاوف بشأن إمدادات الطاقة. وفي الوقت نفسه، ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى حوالي 4.85%، وهو أعلى مستوى منذ 2023.
وهذا يخلق سلسلة اقتصادية كلية صعبة:
النفط ↑ → ضغوط التضخم ↑ → العوائد ↑ → الظروف المالية تتشدّد → الأصول ذات المخاطر تواجه ضغطًا.
ما شدّ انتباهي هو أن وزارة الخزانة أعلنت عن عملية شراء (buyback) قد تصل إلى 6 مليارات دولار للسندات الحكومية الأطول أجلًا، ومع ذلك ظل عائد 10 سنوات يتحرك إلى أعلى. من الواضح أن السوق لم يعتبر الإعلان كافيًا لإزالة الضغط عن السندات طويلة الأجل.
هناك نقطة مقابلة مهمة: يوم واحد من ارتفاع النفط والعوائد لا يثبت نظام تضخم مستمر. قد يتراجع النفط، وقد يخفّ الخطر الجيوسياسي، وقد تستقر العوائد.
لذا أنا لا أراقب S&P 500 وحده.
أنا أراقب ما إذا كان النفط سيبقى مرتفعًا بينما تظل عوائد الخزانة طويلة الأجل مرتفعة أيضًا.
إذا استمرت هذه التركيبة، فقد تتحول إلى رياح معاكسة أوسع للسيولة الحساسة للأصول، بما في ذلك العملات الرقمية.
السوق لا يسعّر فقط سعر النفط اليوم. بل يسعّر ما الذي يمكن أن تعنيه استمرارية نفط 100 دولار فما فوق بالنسبة للتضخم وأسعار الفائدة والسيولة مستقبلًا.