

نادرًا ما رأيت اجتماعًا لمجلس الاحتياطي الفيدرالي يقترب من هذا المستوى من الانقسام في التوقعات. سيعلن الاحتياطي الفيدرالي قراره المقبل بشأن سعر الفائدة في 16 سبتمبر، ولم يعد السوق يناقش خيارًا بسيطًا بين الإبقاء على الفائدة أو خفضها. عادت زيادة الفائدة إلى كونها احتمالًا واقعيًا. وهذه الحالة من عدم اليقين مهمة لأن العملات المشفرة قضت أشهرًا وهي تتكيف مع فكرة أن الظروف النقدية ستصبح في النهاية أسهل.
قرار مجلس الاحتياطي الفيدرالي موجود داخل تركيبة غير مريحة من تضخم مستمر، وتوظيف مرن، وارتفاع أسعار الطاقة. قد تبدو البيانات الاقتصادية القوية إيجابية على السطح، لكنها تمنح صانعي السياسات أسبابًا أقل لدعم النمو عبر خفض الفائدة. ويخلق ارتفاع النفط فوق 100 دولار مشكلة إضافية، لأن تكاليف النقل والإنتاج الأعلى يمكن أن تنتشر في أرجاء الاقتصاد. وإذا اعتقدت الاحتياطي الفيدرالي أن التضخم قد يتسارع مرة أخرى، فقد يختار إبقاء الأسعار دون تغيير مع توجيه تحذير—أو يرفعها بشكل مباشر.
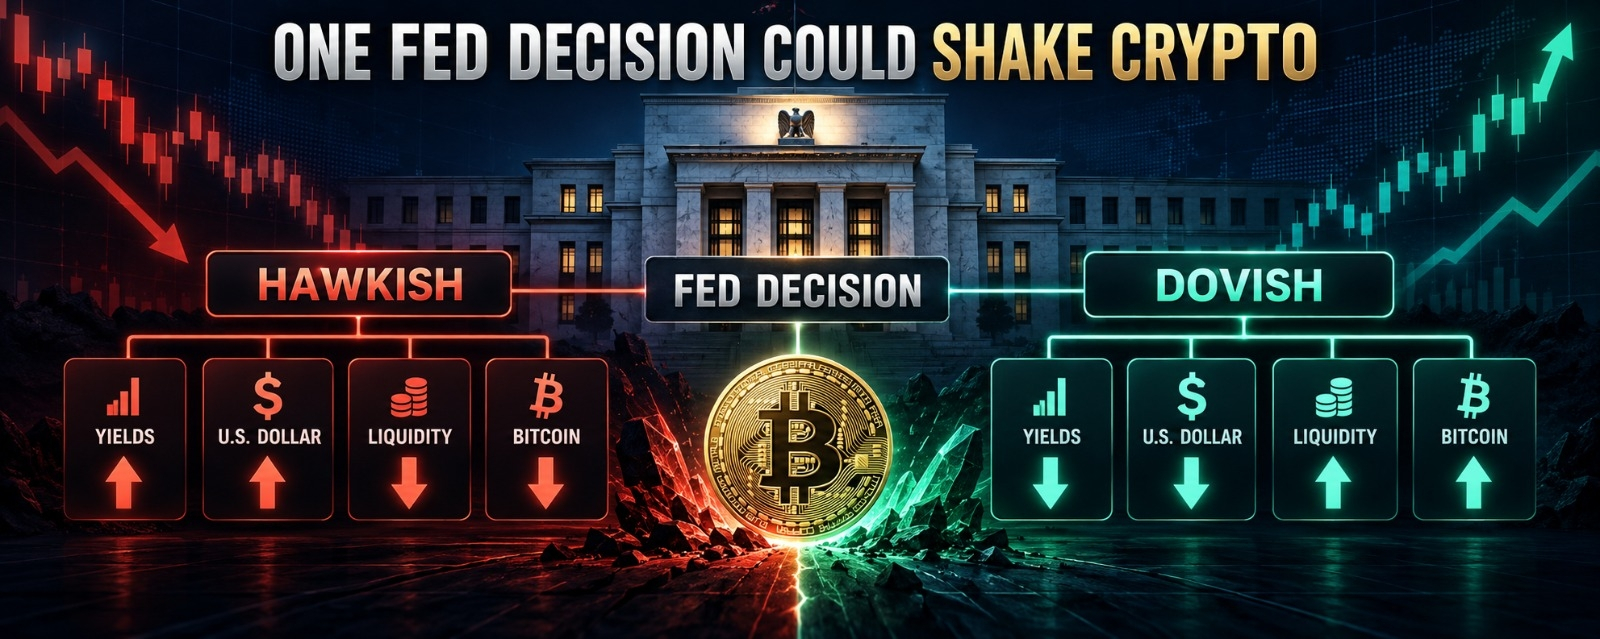
ما أعتقد أن كثيرًا من متداولي العملات المشفرة يتغافلون عنه هو أن سعر الفائدة نفسه ليس سوى جزء واحد من الآلية. السؤال الأهم هو: كيف تغيّر صيغة القرار المسار المتوقع للأموال؟ تقارن الأسواق باستمرار العائد المتاح من الأصول عالية المخاطر مع العائد الذي تقدمه ديون الحكومة والأدوات شبيهة النقد. عندما ترتفع العوائد الآمنة، يطالب المستثمرون بعوائد محتملة أقوى قبل تحمل المخاطر في مكان آخر. لا يفقد البيتكوين فجأة ندرةَ خصائصه، ولا يتوقف أي بلوك تشين عن إنتاج الكتل، لكن السعر الذي يكون المستثمرون مستعدين لدفعه مقابل هذه المزايا يمكن أن ينخفض.
هكذا يتفاعل المتداولون مع «الاحتياطي الفيدرالي» دون التعامل مع البنك المركزي بشكل مباشر. إنهم يستجيبون عبر البيتكوين، وأسهم التكنولوجيا، وعوائد سندات الخزانة، والدولار، والعقود الآجلة الدائمة، والستيبلكوين. قد تُقوّي المفاجأة المتشددة الدولار، وترفع العوائد، وتُجبر المراكز المشفرة المُدفوعة بالرافعة المالية على الإغلاق. ثم تولد التصفية عمليات بيع تبدو أكبر بكثير من التغير الأصلي في السياسات الذي تبرره تلك المفاجأة فقط.
وبالمثل، قد يكون رد الفعل العكسي ممكنًا أيضًا. فإذا ثبّت «الاحتياطي الفيدرالي» أسعار الفائدة وأشار إلى أن المزيد من التشديد غير مرجح، فقد يفسر المتداولون ذلك على أنه حدٌّ للضغط المالي. يمكن أن يستعيد البيتكوين عافيته بسرعة مع إغلاق المراكز القصيرة وعودة رأس المال المتوقف عن الحركة. ومع ذلك، فإن الثبات لا يعني تلقائيًا أن الاتجاه صعودي. فإذا أظهرت التوقعات المصاحبة أن معدلات الفائدة ستظل مرتفعة لمدة أطول، فقد يبهت الارتفاع الأول بعد أن يدرس السوق التفاصيل.
هذه هي الحقيقة غير المريحة حول هذا الاجتماع: قد تكون نتيجة العنوان أقل أهمية من اللغة التي تحيط بها. يمكن أن تعيد التوقعات الاقتصادية الجديدة، وتوقعات التضخم، ومسار سعر الفائدة المتوقع تشكيل افتراضات السيولة لعدة أشهر. حتى قرار مُنتظر على نطاق واسع قد ينتج تقلبًا إذا تعارض نظرة «الاحتياطي الفيدرالي» المستقبلية مع التموضع الحالي في السوق.
أود أن أراقب أرصدة الستيبلكوين، وحجم التداول الفوري، ومعدلات التمويل، وتدفقات الداخل إلى البورصات بعد الإعلان. إن ارتفع إمداد الستيبلكوين بالتزامن مع طلب حقيقي على التداول الفوري، فذلك سيشير إلى عودة رأس المال مع صبر. أما التحرك الحاد الذي تقوده أساسًا العقود الآجلة المُدفوعة بالرافعة المالية فسيكون أقل إقناعًا. وبالمثل، فإن الإيداعات الثقيلة من البيتكوين إلى البورصات أثناء ارتفاع معدلات التمويل قد تُظهر أن المتداولين يطاردون رد فعلًا هشًا.
تُناسب هذه اللحظة مرحلة من دورة السوق تصبح فيها السيولة أكثر أهمية من السرد. لقد نضجت العملات المشفرة مؤسسيًا، لكنّها لم تفلت من ثمن المال. لا تستطيع «الاحتياطي الفيدرالي» تحديد القيمة طويلة الأجل للبيتكوين، ومع ذلك يمكنه التأثير في من يملك الثقة ورأس المال المتاح للاحتفاظ به اليوم.
يقيني ليس أن قرارًا واحدًا سيغيّر اتجاه العملات المشفرة بشكل دائم. بل إن هذا الاجتماع قد يُظهر إلى أي مدى يدعم الطلب الحقيقي جزءًا كبيرًا من السوق الحالية—وإلى أي مدى يعتمد على افتراض وجود أموال أسهل قد لا تكون آمنة بعد الآن.