
قبل أن كان هناك منصة تداول متعددة الأصول، كان معيار التفوق هو: من لديه المال أكثر، والفريق أكبر، والبنية التحتية أقوى.
لكن الآن تغيّرت القواعد.
تداول العملات المشفرة، والأسهم، والسلع، وأسواق الصرف الأجنبي، وأسواق التنبؤ—وهي المجالات التي كانت في السابق تتطلب حلًا منفصلًا لكل من آلية المطابقة، وتقديم الأسعار، والسيولة، ونظام المحافظ والحسابات. أما اليوم، فقد أصبحت في الأساس جميعها تمتلك حلولًا ناضجة. لم يعد على فرق ريادة الأعمال أن تبدأ من الأساس مثل من يبني عمارة من تحت الأرض، بل يجب عليها أن تحدد أي الوحدات يستحق ربطها، وكيف يمكن تجميعها لتصبح منتجًا حقيقيًا وسهل الاستخدام.
لذا، عند بناء مثل هذه المنصات اليوم، لم تعد الميزة التنافسية الأساسية هي: «هل سنصنع كل شيء بأنفسنا». بل أصبحت هي القدرة على التكامل: هل السيولة عميقة بما يكفي، وهل يمكن مزامنة حالة الحساب، وهل تكون معلمات المخاطر واضحة، ومن يتحمل المسؤولية عند تعطل مزوّد طرف علوي.
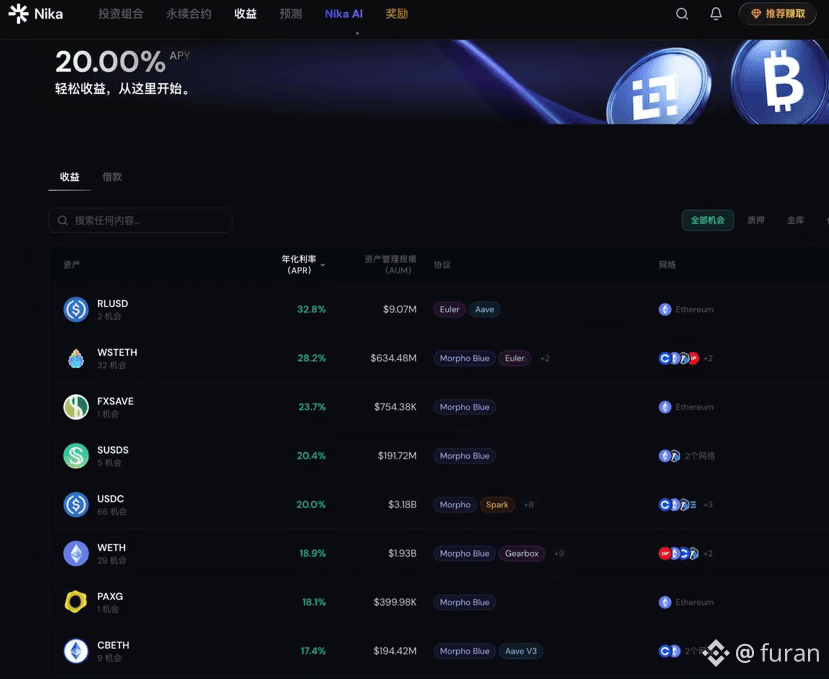
Nika تجسّد هذا النمط الجديد.
وفقًا لمعلوماتها المنشورة، يضم الفريق الأساسي شخصين فقط. وخلال أقل من عام واحد، تم جمع تمويل بقيمة 2 مليون دولار أمريكي، مع تراكم أكثر من 50 ألف مستخدم، تغطي أكثر من 30 دولة، وقد تم الربط بأكثر من 500 سوق. وبعد الإطلاق الكامل لـ Nika AI v1 في 8 سبتمبر، تم ضغط أبحاث السوق وتنفيذ الصفقات وإدارة المحافظ الاستثمارية في نافذة محادثة واحدة.
والأهم من ذلك، أن Nika تتصل بحسابات المستخدم غير الوصائية (غير التابعة للجهة). يمكن للذكاء الاصطناعي قراءة المراكز وتحليل المخاطر وتقديم خطط تداول، لكن الأموال تظل دائمًا تحت سيطرة المستخدم. كذلك يتم تحديد المراكز والحدود ومعلمات إدارة المخاطر من قبل المستخدم نفسه.
كان الحديث عن «شخصين يبنيان منتجًا ماليًا متكاملًا» يبدو كأنه مبالغة، لكن بعد نضج البنية التحتية الأساسية، تحوّل ذلك في الواقع إلى مسار يمكن السير عليه.
لكن كلما تعددت الوحدات، زادت أيضًا التبعيات. ففي أي سلسلة من الإجراءات، إذا تعطل أي مزوّد خدمة واحد، فقد يؤثر ذلك على التجربة النهائية. ما تريد Nika إثباته ليس فقط ما إذا كان يمكن إنشاء المنتج بسرعة، بل ما إذا كان هذا النظام المُركّب قادرًا على العمل بثبات على المدى الطويل داخل ظروف السوق الحقيقية.
https://reurl.cc/MWM7yk
لكن الآن تغيّرت القواعد.
تداول العملات المشفرة، والأسهم، والسلع، وأسواق الصرف الأجنبي، وأسواق التنبؤ—وهي المجالات التي كانت في السابق تتطلب حلًا منفصلًا لكل من آلية المطابقة، وتقديم الأسعار، والسيولة، ونظام المحافظ والحسابات. أما اليوم، فقد أصبحت في الأساس جميعها تمتلك حلولًا ناضجة. لم يعد على فرق ريادة الأعمال أن تبدأ من الأساس مثل من يبني عمارة من تحت الأرض، بل يجب عليها أن تحدد أي الوحدات يستحق ربطها، وكيف يمكن تجميعها لتصبح منتجًا حقيقيًا وسهل الاستخدام.
لذا، عند بناء مثل هذه المنصات اليوم، لم تعد الميزة التنافسية الأساسية هي: «هل سنصنع كل شيء بأنفسنا». بل أصبحت هي القدرة على التكامل: هل السيولة عميقة بما يكفي، وهل يمكن مزامنة حالة الحساب، وهل تكون معلمات المخاطر واضحة، ومن يتحمل المسؤولية عند تعطل مزوّد طرف علوي.
Nika تجسّد هذا النمط الجديد.
وفقًا لمعلوماتها المنشورة، يضم الفريق الأساسي شخصين فقط. وخلال أقل من عام واحد، تم جمع تمويل بقيمة 2 مليون دولار أمريكي، مع تراكم أكثر من 50 ألف مستخدم، تغطي أكثر من 30 دولة، وقد تم الربط بأكثر من 500 سوق. وبعد الإطلاق الكامل لـ Nika AI v1 في 8 سبتمبر، تم ضغط أبحاث السوق وتنفيذ الصفقات وإدارة المحافظ الاستثمارية في نافذة محادثة واحدة.
والأهم من ذلك، أن Nika تتصل بحسابات المستخدم غير الوصائية (غير التابعة للجهة). يمكن للذكاء الاصطناعي قراءة المراكز وتحليل المخاطر وتقديم خطط تداول، لكن الأموال تظل دائمًا تحت سيطرة المستخدم. كذلك يتم تحديد المراكز والحدود ومعلمات إدارة المخاطر من قبل المستخدم نفسه.
كان الحديث عن «شخصين يبنيان منتجًا ماليًا متكاملًا» يبدو كأنه مبالغة، لكن بعد نضج البنية التحتية الأساسية، تحوّل ذلك في الواقع إلى مسار يمكن السير عليه.
لكن كلما تعددت الوحدات، زادت أيضًا التبعيات. ففي أي سلسلة من الإجراءات، إذا تعطل أي مزوّد خدمة واحد، فقد يؤثر ذلك على التجربة النهائية. ما تريد Nika إثباته ليس فقط ما إذا كان يمكن إنشاء المنتج بسرعة، بل ما إذا كان هذا النظام المُركّب قادرًا على العمل بثبات على المدى الطويل داخل ظروف السوق الحقيقية.
https://reurl.cc/MWM7yk