
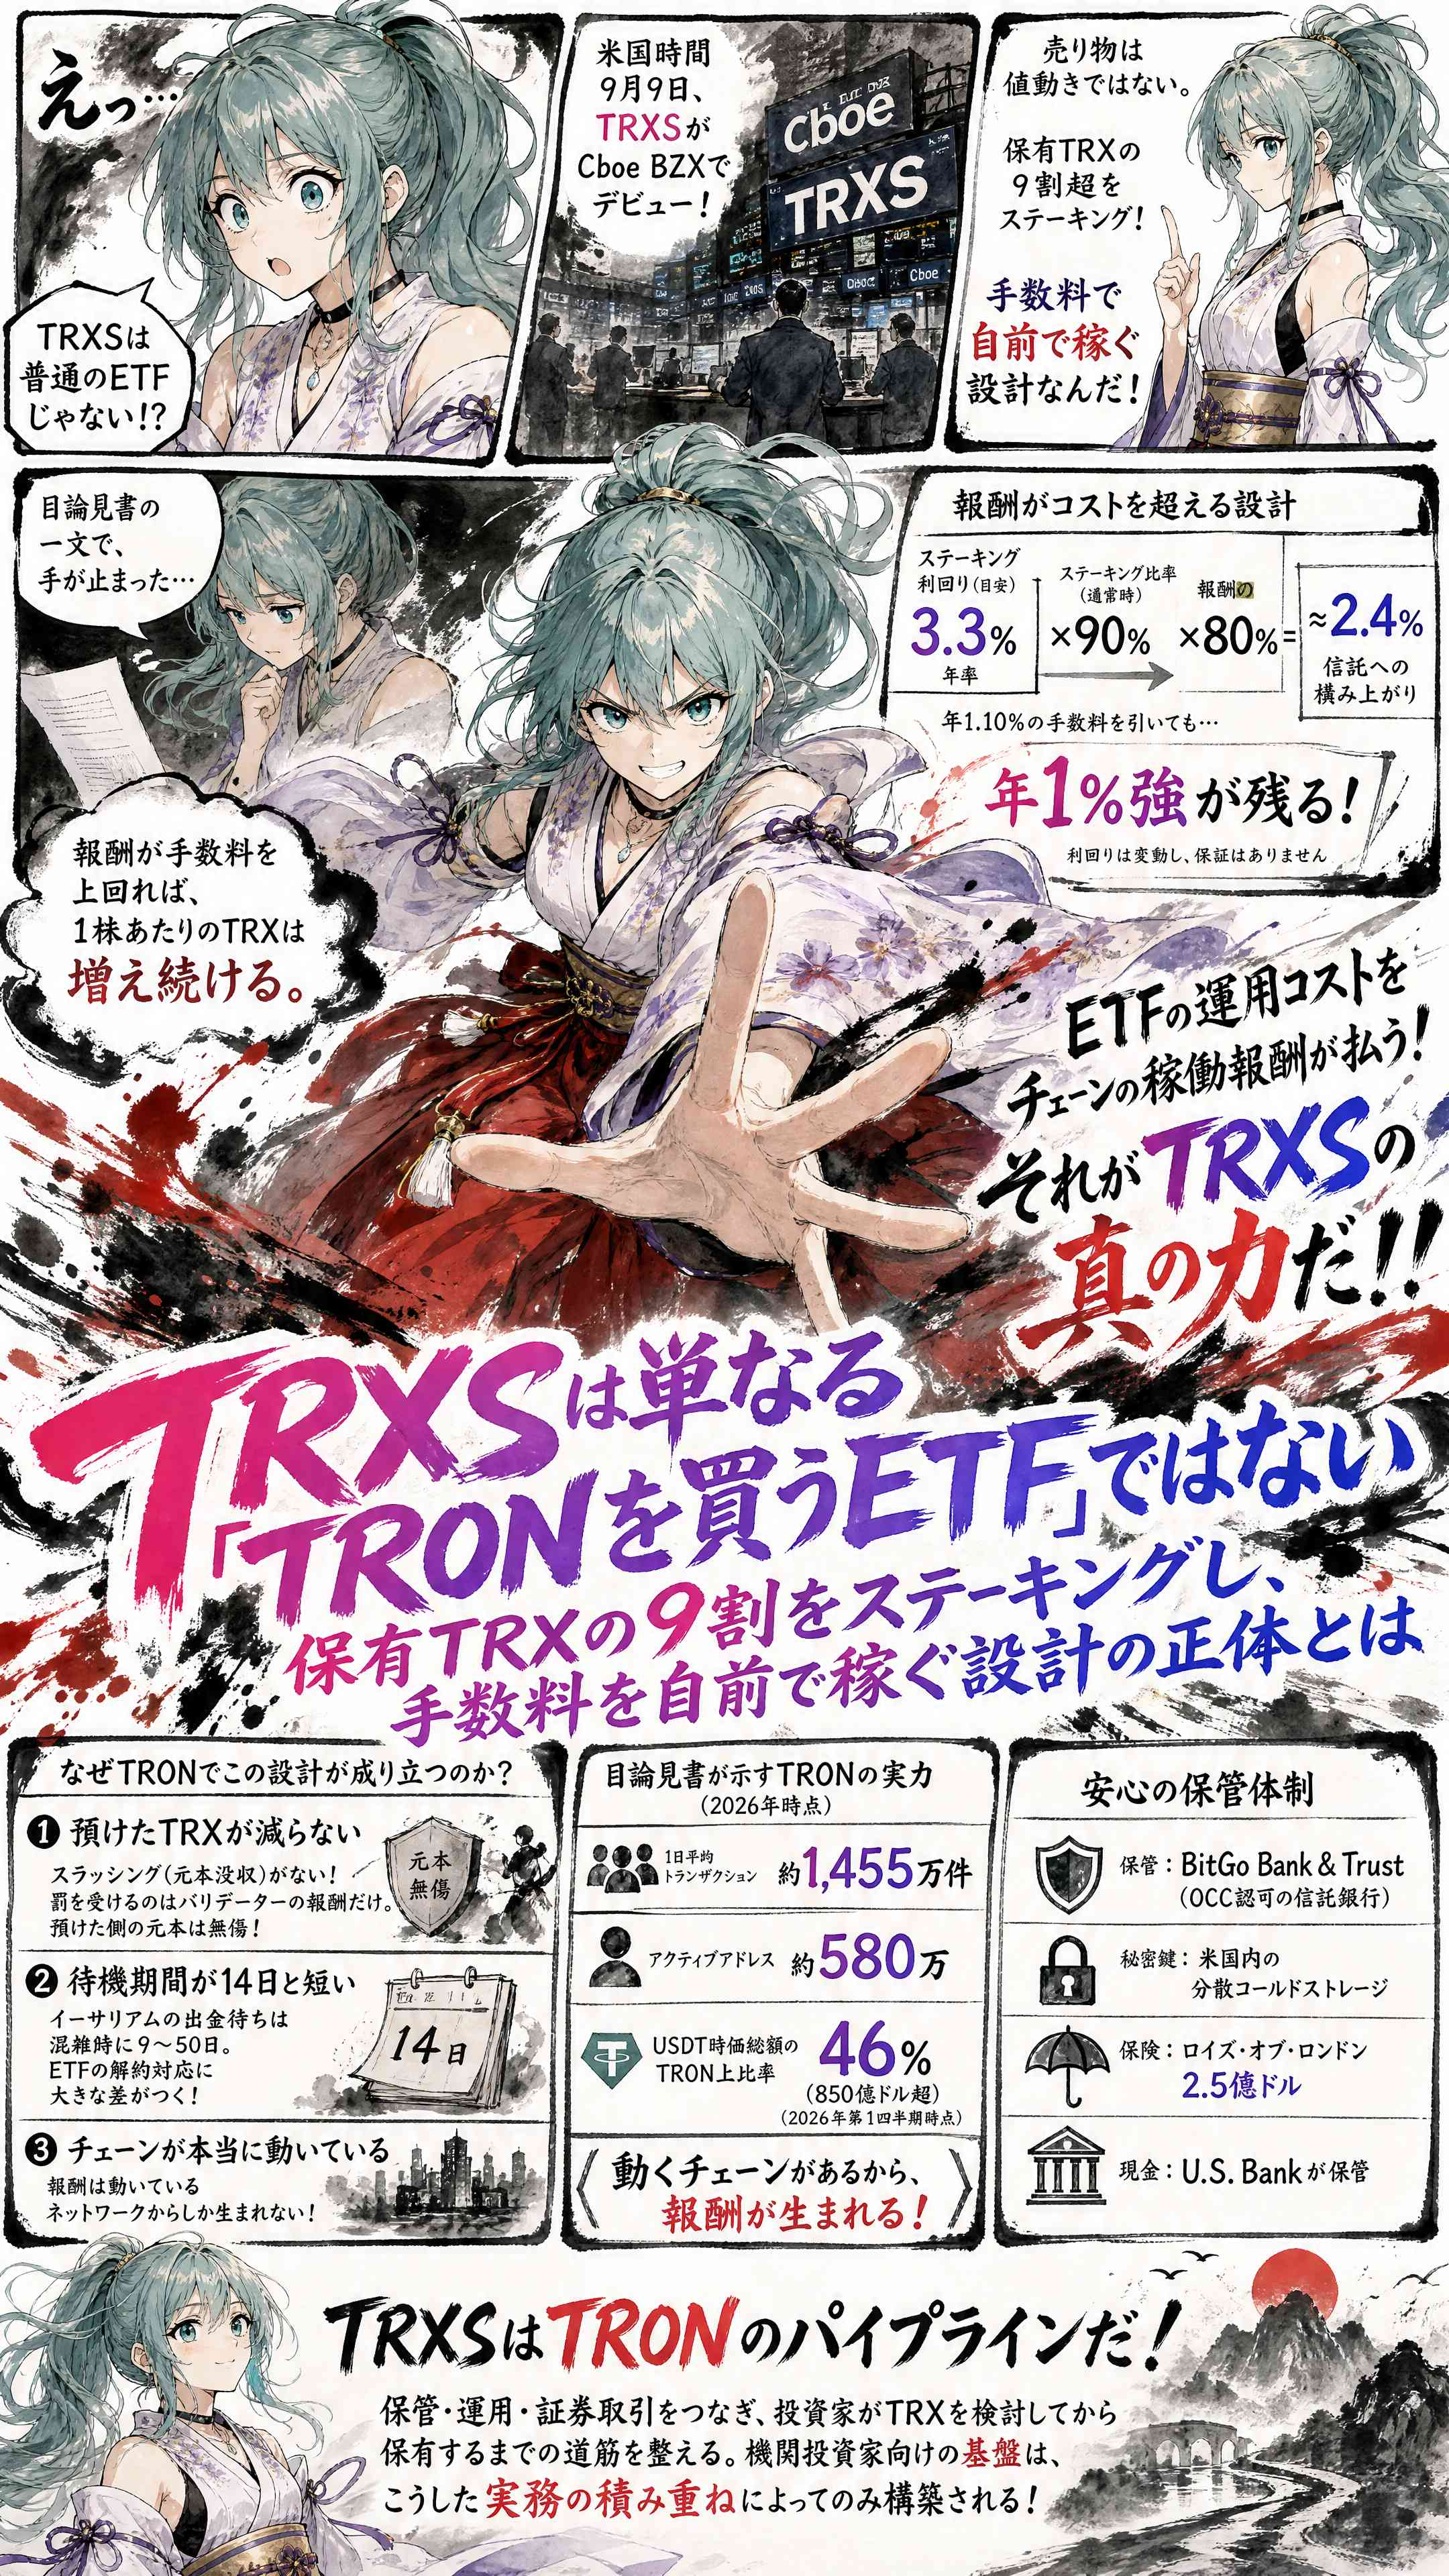
في الساعة 9:30 صباحًا بتوقيت الولايات المتحدة في 9 سبتمبر، ظهرت أربعة أحرف "TRXS" على شاشة أوامر بورصة Cboe BZX (سوق إدراجات للأسهم وصناديق الاستثمار المتداولة المتداولة في الولايات المتحدة، وتُعد من الأسواق الرئيسية التي تمتلك حصة تداول مرتفعة داخل الولايات المتحدة) ومقرها شيكاغو. أشار المحلل المتخصص في صناديق الاستثمار المتداولة لدى بلومبرغ إنتليجنس، السيد هنري جيم، في 7 سبتمبر إلى تاريخ الإدراج المتوقع. وفي اليوم التالي في 8 سبتمبر، قام السيد جاستن صن بنفسه بنشر تهنئة على ما يُسمى "البورصة في شيكاغو"، وفي نفس اليوم تم تقديم طلب إدراج إلى لجنة الأوراق المالية والبورصات الأمريكية (SEC).
لنكن صريحين.
اعتقدت في البداية أن هذه الأخبار تعني «زيادة صندوق ETF للعملات البديلة بمقدار واحد فقط».
تم إدراج صناديق ETF للستيكينغ على سولانا عدة مرات في نوفمبر 2025، وجمعت خلال الشهر أصول تشغيل بقيمة 1 مليار دولار. أما Grayscale فقد فعّلت الستيكينغ في صندوق إيثيريوم ETF في مارس 2026، وكذلك فعلت BlackRock في نفس الشهر وأطلقت صندوق ائتمان إيثيريوم بنمط الستيكينغ. الطريق كان ممهدًا بالفعل، وTRXS ليست سوى واحدة من السيارات التي تسير عبره في هذه المرحلة. بينما كنت أعتقد ذلك، فتحت نشرة 19 أغسطس (التعديل رقم 4 على S-1)، وتوقفت عند جملة واحدة.
تكتب النشرة أنه إذا كانت مكافآت الستيكينغ أقل من عمولة الرعاية والإنفاق، فإن عدد TRX التي تمثلها كل سهم سينخفض مع مرور الوقت. وبعبارة أخرى، طالما أن المكافآت تتجاوز الرسوم، فإن TRX لكل سهم سيستمر في الزيادة.
الهدف الأول الذي تعرضه النشرة هو مواءمة سعر TRX، والهدف الثاني هو زيادة TRX عبر الستيكينغ. في الظروف العادية، تتم استيكينغ ما لا يقل عن 90% من TRX المحتفظ بها، وتُحتسب تكاليف المكافآت بحد أقصى 20%، ويصبح المتبقي 80% من نصيب الثقة (الائتمان)، وبمبدأٍ عام يتم إعادة الستيكينغ بالكامل. تدخل المكافآت إلى محافظ الثقة كل يوم عمل، ويُعكس ذلك في صافي القيمة الاسمية لذلك اليوم. تبلغ عمولة الرعاية 1.10% سنويًا. في عالم تتنافس فيه صناديق بيتكوين ETF الأمريكية برسوم 0.19% إلى 0.25%، قد يبدو هذا مرتفعًا. لكن ما يجب مقارنته هنا هو نقطة واحدة فقط: ما إذا كانت «المكافآت قادرة على تغطية الرسوم».
سأعطي تقديرًا تقريبيًا. العائد المباشر للستيكينغ على TRX يبلغ 3.24% سنويًا حسب StakingRewards في 9 سبتمبر، وقد يصل إلى 4.5% وفقًا لبعض مواقع التجميع. إذا افترضنا 3.3% واضربنا 90% و80%، فسيكون ما يتراكم في الثقة ما يعادل 2.4% سنويًا من TRX. وبعد خصم 1.10%، يبقى حسابيًا أكثر من 1% سنويًا. العائد يتغير ولا توجد ضمانات في أي مكان. ومع ذلك، فإن البنية نفسها التي تقول إن «تكاليف تشغيل ETF يدفعها عائد التشغيل على السلسلة من المكافآت» هي سلاح لا يوجد في صناديق بيتكوين ETF التي لا تمتلك الستيكينغ.
لماذا يمكن لهذا التصميم أن ينجح على TRON؟
لوجود ثلاثة أسباب.
أولًا، إن TRX المُودَع لا ينقص. توجد لدى كثير من السلاسل عقوبة تُسمى «slashing» حيث تُصادر قيمة الأصل بالكامل إذا ارتكب المُدقِّق المكلّف بالتوصيل تزويرًا، لكن في TRON لا يوجد ذلك. العقوبة تطال فقط مكافآت المُدقِّق، أما رأس المال الخاص بالطرف المُودِع فيبقى سليمًا دون مساس.
ثانيًا، فترة الانتظار قصيرة وتبلغ 14 يومًا. قد تمتد مواعيد انتظار سحب الإيثيريوم من 9 إلى 50 يومًا وقت الازدحام. وبما أن صناديق ETF يتعين عليها التعامل مع عمليات الاسترداد يوميًا، فإن هذا الفارق يصبح حرفيًا فارق «إلى أي حد يمكنك الستيكينغ».
ثانيًا، إن السلسلة تتحرك فعلًا. وفقًا للأرقام الواردة في نشرة الإصدار، يبلغ متوسط عدد المعاملات اليومي اعتبارًا من يونيو 2026 حوالي 14.55 مليون عملية، ويبلغ عدد العناوين النشطة نحو 5.8 مليون، وحينها، وفي الربع الأول من 2026، يوجد 46% (أكثر من 85 مليار دولار) من القيمة السوقية لـ USDT على شبكة TRON. لا تنشأ المكافآت إلا من شبكةٍ تتحرك.
يتم الحفظ لدى BitGo Bank & Trust. وهي بنك ائتمان مُرخّص من جهة الإشراف على العملات (OCC)، توضع فيه المفاتيح السرية في تخزين بارد موزع داخل الولايات المتحدة، مع تأمين بقيمة 250 مليون دولار من شركة Lloyd’s of London. أما النقد فيتولاه U.S. Bank.
لنرفع مستوى النظرة قليلًا. TRXS بالنسبة إلى TRON ليس مجرد «بوابة» موضوعة في السوق الأمريكية. بل هو خط أنابيب يربط مباشرةً أربعة عناصر: أصل TRX، وحفظٌ مُنظّم، والستيكينغ، ومسارٌ إلى البورصة الأمريكية. ففي يوليو، تم إدراج عقود TRX المستقبلية على Bitnomial الخاضعة لتنظيم CFTC، وفي ناسداك تظهر Tron Inc. التي تجعل TRX محورًا لاستراتيجيتها المالية. وفي 23 أغسطس، تجاوز إجمالي عدد الحسابات في TRON 400 مليون. يتضخم خط أنابيب TRON تدريجيًا.
أقيّم TRXS كتقدم مهم بالنسبة إلى TRON.
لأنها تربط الحفظ والتشغيل والتداول في الأوراق المالية، وتنسّق المسار من لحظة تفكير المستثمر في TRX حتى امتلاكه إياه. وبهذه التراكمات من الممارسات العملية تُبنى القاعدة المؤسسية للمستثمرين، ولا شيء غير ذلك.