˗ˋˏ😱ˊ˗ البنوك تبيع العملات المشفرة ⋙ لكن لا تضع 1 ₿يتكوين في ميزانيتها الخاصة ˗ˋˏ❌$ˎ₿ˊ˗
حوّلت البنوك البرازيلية الكبرى بالفعل بيتكوين وإيثريوم والـ stablecoins إلى منتجات لملايين العملاء. لكن يوجد تناقض كبير في الكواليس:
يُقدّمون العملات المشفرة دون تحمل مخاطر السعر باستخدام رأسمالهم الخاص.
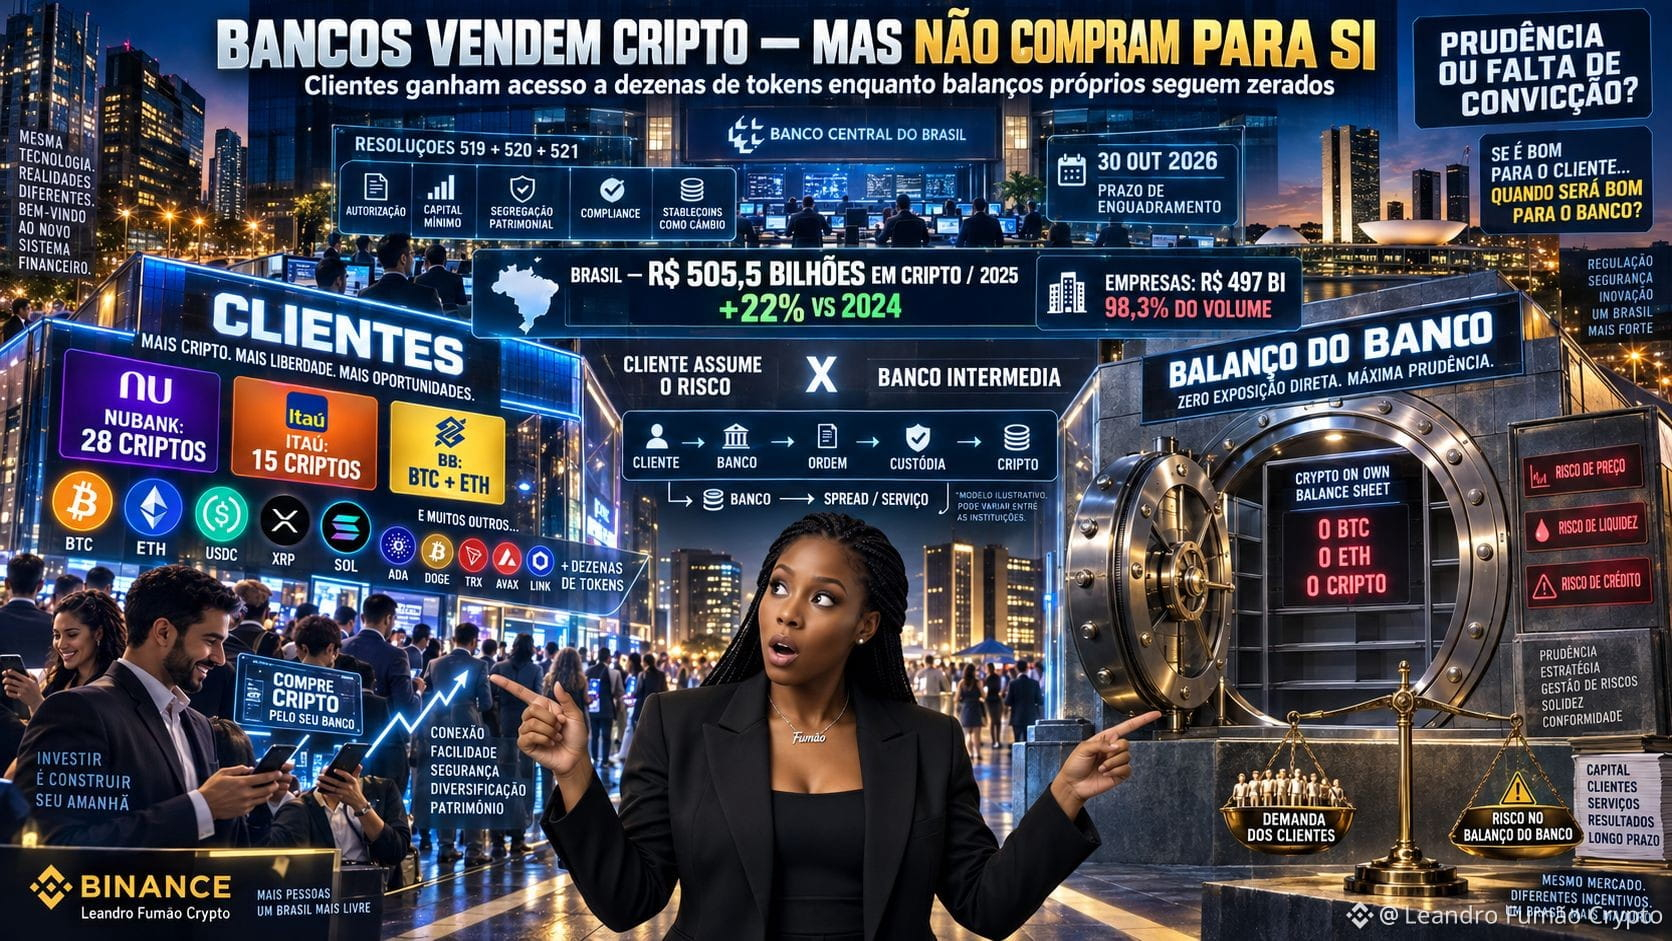
بحسب دراسة وردت في تقرير BitNotícias، كانت الميزانيات التي تم تسليمها إلى البنك المركزي في مارس 2026 تُظهر صفر أصول مشفرة في النقد/الصندوق الخاص للمؤسسات الكبيرة التي تم تحليلها.
النموذج يعتمد بشكل أساسي على الوساطة: ينفّذ البنك الطلب، ويحتفظ بالأصل، ويتقاضى رسوم الخدمة، بينما تبقى التعرضات لتغيرات السعر مع العميل.
🔥 حجم العرض مذهل بالفعل
Nubank: 28 أصلًا تشفيرًا لأكثر من 7 ملايين مستخدم لخدمة الشركة.
Itaú: 15 أصلًا، بما في ذلك BTC وETH و$USDC .
بنك البرازيل: أتاح BTC وETH وقد عالج بالفعل نحو 11 مليون ريال برازيلي في أوامر العملاء منذ يناير.
إذن لدينا وضعية غريبة:
العميل يشتري $BTC ✅
البنك يكسب من خلال الخدمة ✅
هل يشتري البنك BTC من أجل صندوقه/خزنه الخاص؟ ❌
🤔 لماذا؟❓
لأن الاستثمار/التداول بالملكية (proprietary trading) في العملات المشفرة سيضع مباشرةً مخاطر السعر والسيولة والائتمان في الميزانية — شيئًا، وفقًا للمقال، تتجنب لجان مخاطر البنوك إدخاله.
👀 وفي الوقت نفسه، انطلقت الطلبات في البرازيل.
تحركت أموال الأشخاص والشركات بقيمة 505.5 مليار ريال برازيلي في العملات المشفرة في 2025، بزيادة 22% عن 2024.
وتولت الشركات ما لا يقل عن 98.3% من الحجم، أي حوالي 497 مليار ريال.
والتنظيم يتسارع ليدخل المؤسسات.
قرارات البنك المركزي 519 و520 و521 أنشأت متطلبات جديدة للاعتماد، ورأس المال، وفصل/عزل الملكية، ومعاملة الـ stablecoins المُقوّمة بالدولار كعمليات صرف. ويحتاج حوالي 120 شركة إلى الالتزام بحلول 30 أكتوبر 2026.
🔥 السؤال لا مفر منه:
إذا كانت البنوك تعتبر العملات المشفرة جيدة بما يكفي لعملائها، فمتى ستعتبرها جيدة بما يكفي لميزانياتها الخاصة؟
#bitcoin.” #brasil
حوّلت البنوك البرازيلية الكبرى بالفعل بيتكوين وإيثريوم والـ stablecoins إلى منتجات لملايين العملاء. لكن يوجد تناقض كبير في الكواليس:
يُقدّمون العملات المشفرة دون تحمل مخاطر السعر باستخدام رأسمالهم الخاص.
بحسب دراسة وردت في تقرير BitNotícias، كانت الميزانيات التي تم تسليمها إلى البنك المركزي في مارس 2026 تُظهر صفر أصول مشفرة في النقد/الصندوق الخاص للمؤسسات الكبيرة التي تم تحليلها.
النموذج يعتمد بشكل أساسي على الوساطة: ينفّذ البنك الطلب، ويحتفظ بالأصل، ويتقاضى رسوم الخدمة، بينما تبقى التعرضات لتغيرات السعر مع العميل.
🔥 حجم العرض مذهل بالفعل
Nubank: 28 أصلًا تشفيرًا لأكثر من 7 ملايين مستخدم لخدمة الشركة.
Itaú: 15 أصلًا، بما في ذلك BTC وETH و$USDC .
بنك البرازيل: أتاح BTC وETH وقد عالج بالفعل نحو 11 مليون ريال برازيلي في أوامر العملاء منذ يناير.
إذن لدينا وضعية غريبة:
العميل يشتري $BTC ✅
البنك يكسب من خلال الخدمة ✅
هل يشتري البنك BTC من أجل صندوقه/خزنه الخاص؟ ❌
🤔 لماذا؟❓
لأن الاستثمار/التداول بالملكية (proprietary trading) في العملات المشفرة سيضع مباشرةً مخاطر السعر والسيولة والائتمان في الميزانية — شيئًا، وفقًا للمقال، تتجنب لجان مخاطر البنوك إدخاله.
👀 وفي الوقت نفسه، انطلقت الطلبات في البرازيل.
تحركت أموال الأشخاص والشركات بقيمة 505.5 مليار ريال برازيلي في العملات المشفرة في 2025، بزيادة 22% عن 2024.
وتولت الشركات ما لا يقل عن 98.3% من الحجم، أي حوالي 497 مليار ريال.
والتنظيم يتسارع ليدخل المؤسسات.
قرارات البنك المركزي 519 و520 و521 أنشأت متطلبات جديدة للاعتماد، ورأس المال، وفصل/عزل الملكية، ومعاملة الـ stablecoins المُقوّمة بالدولار كعمليات صرف. ويحتاج حوالي 120 شركة إلى الالتزام بحلول 30 أكتوبر 2026.
🔥 السؤال لا مفر منه:
إذا كانت البنوك تعتبر العملات المشفرة جيدة بما يكفي لعملائها، فمتى ستعتبرها جيدة بما يكفي لميزانياتها الخاصة؟
#bitcoin.” #brasil