هورمز بدأ مرة أخرى في تحصيل رسوم عبور، ما أدى إلى ارتفاع أسعار النفط بسرعة
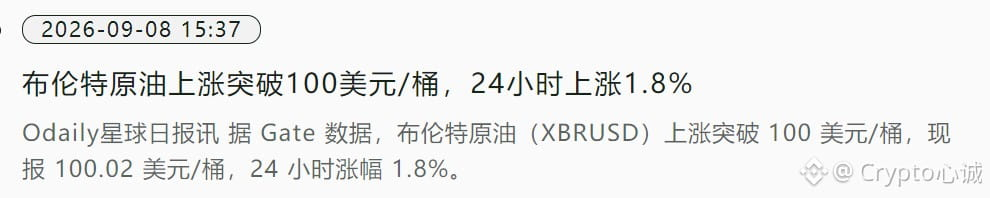
عاد خام برنت إلى 97–99، ووصل خام غرب تكساس (WTI) إلى 94. انتعاشه خلال أسبوعين يقارب 18%. في عطلة نهاية الأسبوع، هاجمت القوات الأمريكية ناقلة نفط إيرانية، وردّت إيران على سفن تابعة للجانب الأمريكي، بينما تعرّضت منشآت السعودية لهجوم جديد. انخفض عدد السفن العابرة يوميًا في المضيق إلى نحو 10 سفن، وهو أدنى مستوى منذ مايو. يمر هنا خُمس إجمالي النفط الخام المنقول بحراً عالميًا تقريبًا؛ ومع قلة السفن وارتفاع التأمين وتقليل الرحلات الليلية (العبور المخفي)، يقل النفط القادر على الوصول والتسليم.
والأهم أن المخزونات أصبحت رقيقة بالفعل. مخزون النفط الاستراتيجي الأمريكي يقدّر بنحو 287 مليون برميل، وهو أدنى مستوى منذ 1982؛ كما أن مخزون المنتجات النفطية أقل من متوسط نفس الفترة خلال السنوات الخمس الماضية. ومع نفس دوي المدافع، تختلف المرونة عمّا كانت عليه في ربيع هذا العام. الطلب في الحقيقة ليس ضعيفًا بشكل كبير؛ وما تزال الصين تستورد أقل بكثير من مستويات ما قبل الحرب، لكن صدمة الإمداد غطّت على ضعف الطلب، لذا عبارة مثل: «طلب ضعيف، وسعر النفط ما زال يرتفع»
العوامل الكلية لا تساعد. وظائف غير الزراعيّة جاءت أعلى من المتوقع، واحتمالات رفع الفائدة عادت للارتفاع. وكان المفترض أن يضغط ذلك على سعر النفط، لكنه لم يستطع كبح علاوة الحرب. في سيناريو غولدمان القياسي، لا يصل السعر إلى 85 بنهاية العام إلا لاحقًا، لكن السوق كان قد تسعّر مسبقًا ما قد يحدث.
الارتفاع في أسعار النفط يأتي بسبب مخاطر “الممر”، وليس بسبب تحسّن الاقتصاد. طالما إن المضيق غير مستقر والمنشآت تتعرض للضرب من جديد، فلن تعود عتبة 100 دولار مجرد “عائق نفسي”. والأثر أكثر مباشرة على الأصول المشفّرة: ارتفاع النفط يرفع التضخم، ما يجعل التشديد النقدي أكثر صرامة، ويجعل من الصعب على الأصول عالية المخاطر أن تحصل على سيولة
$BTC
$ETH
#美伊互袭油轮冲突升级
عاد خام برنت إلى 97–99، ووصل خام غرب تكساس (WTI) إلى 94. انتعاشه خلال أسبوعين يقارب 18%. في عطلة نهاية الأسبوع، هاجمت القوات الأمريكية ناقلة نفط إيرانية، وردّت إيران على سفن تابعة للجانب الأمريكي، بينما تعرّضت منشآت السعودية لهجوم جديد. انخفض عدد السفن العابرة يوميًا في المضيق إلى نحو 10 سفن، وهو أدنى مستوى منذ مايو. يمر هنا خُمس إجمالي النفط الخام المنقول بحراً عالميًا تقريبًا؛ ومع قلة السفن وارتفاع التأمين وتقليل الرحلات الليلية (العبور المخفي)، يقل النفط القادر على الوصول والتسليم.
والأهم أن المخزونات أصبحت رقيقة بالفعل. مخزون النفط الاستراتيجي الأمريكي يقدّر بنحو 287 مليون برميل، وهو أدنى مستوى منذ 1982؛ كما أن مخزون المنتجات النفطية أقل من متوسط نفس الفترة خلال السنوات الخمس الماضية. ومع نفس دوي المدافع، تختلف المرونة عمّا كانت عليه في ربيع هذا العام. الطلب في الحقيقة ليس ضعيفًا بشكل كبير؛ وما تزال الصين تستورد أقل بكثير من مستويات ما قبل الحرب، لكن صدمة الإمداد غطّت على ضعف الطلب، لذا عبارة مثل: «طلب ضعيف، وسعر النفط ما زال يرتفع»
العوامل الكلية لا تساعد. وظائف غير الزراعيّة جاءت أعلى من المتوقع، واحتمالات رفع الفائدة عادت للارتفاع. وكان المفترض أن يضغط ذلك على سعر النفط، لكنه لم يستطع كبح علاوة الحرب. في سيناريو غولدمان القياسي، لا يصل السعر إلى 85 بنهاية العام إلا لاحقًا، لكن السوق كان قد تسعّر مسبقًا ما قد يحدث.
الارتفاع في أسعار النفط يأتي بسبب مخاطر “الممر”، وليس بسبب تحسّن الاقتصاد. طالما إن المضيق غير مستقر والمنشآت تتعرض للضرب من جديد، فلن تعود عتبة 100 دولار مجرد “عائق نفسي”. والأثر أكثر مباشرة على الأصول المشفّرة: ارتفاع النفط يرفع التضخم، ما يجعل التشديد النقدي أكثر صرامة، ويجعل من الصعب على الأصول عالية المخاطر أن تحصل على سيولة
$BTC
$ETH
#美伊互袭油轮冲突升级