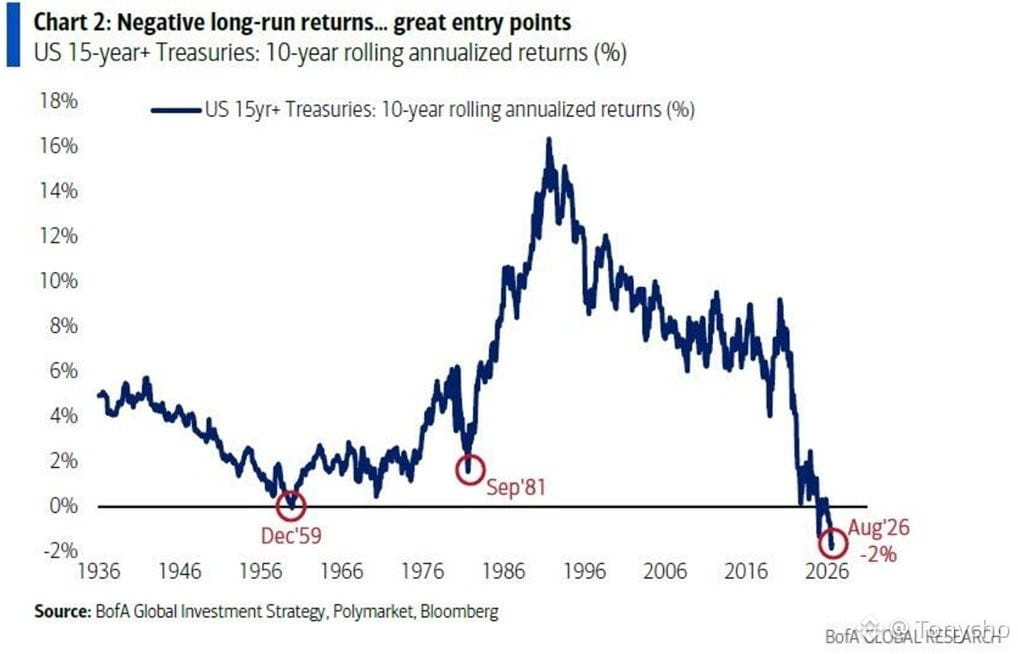
اليوم نركز على صورة واحدة (الشكل 1):
فيما يتعلق بالسندات الأمريكية الحكومية لأجل 15 عامًا أو أكثر، فإن متوسط العائد السنوي المركب خلال الـ10 سنوات الماضية بلغ -2%. وهو ثالث سجل سلبي من نوعه فقط منذ بدء التوثيق في عام 1936، ويمثل ثاني مرة فقط يحدث فيها تسجيل عائد سنوي مركب سلبي لمدة 10 سنوات. وخلال الفترة نفسها، ارتفع سوق الأسهم الأمريكية بنسبة +15%، والسلع/المعادن +11%.
لكن عنوان المخطط يكتب: "عائدات سلبية... نقطة دخول ممتازة"، والقيعان التاريخية المعلَّمة في الرسم لا يوجد منها سوى ثلاثة: 1959 و1981 والآن.
تقدير توني غو هو:
إن دلالة هذه المعلومة على مستثمري العملات الرقمية وسوق الأسهم الأمريكية والذهب واحدة؛ وليست ثلاثة قصص مستقلة.
إذا كانت العوائد قريبة فعلًا من القمة التاريخية وبدأت في التراجع، فهذا يعني أن جاذبية الأصول منخفضة المخاطر تنخفض، واتجاه إعادة تخصيص الأموال على الأرجح سيتجه إلى أصول تستطيع مواجهة تدهور قيمة العملة، وفي الوقت نفسه تمتلك قابلية نمو: BTC والأسهم الجيدة والذهب جميعها ضمن قائمة المستفيدين.
وهذا أيضًا سبب إصراري المستمر على أن ارتفاع ترابط BTC مع الذهب إلى مستويات قياسية ليس صدفة، بل هو ساقان لعملية انتقال رأس مال واحدة.
أما سوق التشفير نفسه فكان أكثر حذرًا نسبيًا:
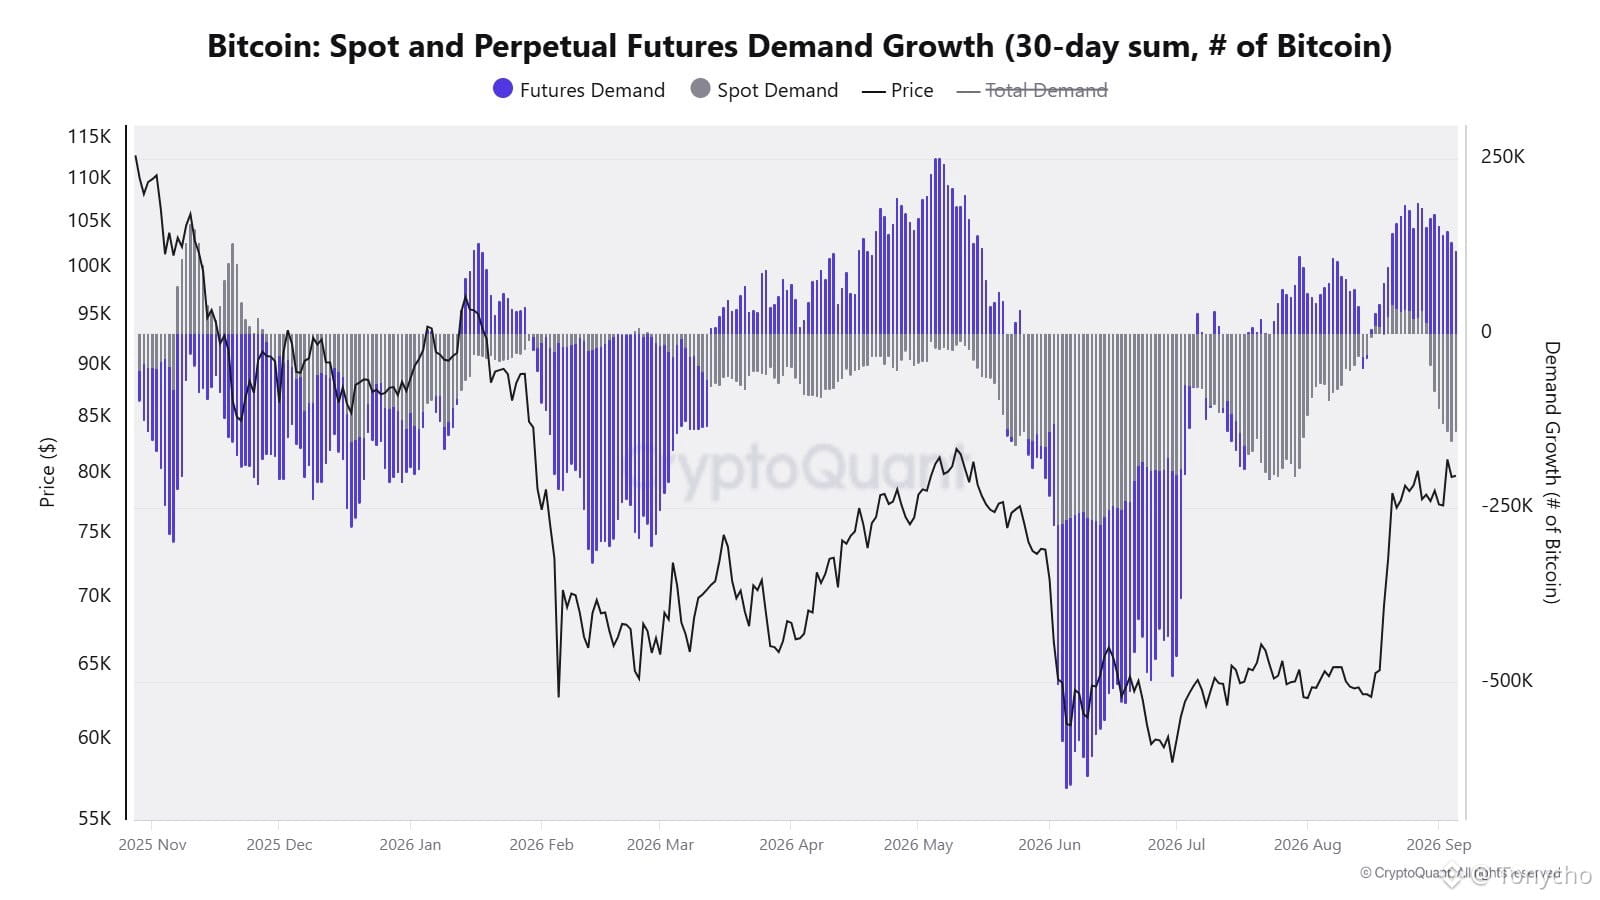
$BTC ما زالت جدار أوامر البيع للـ"حيتان" قائمًا عند 81k، و$ETH المقاومة الرئيسية 2537 لم يتم اختراقها بعد، والطلب على السوق الفوري ما زال سلبيًا، وغياب دعم طلب حقيقي يجعل من الصعب حدوث ارتداد صعودي في صورة سوق ثور.
(الشكل 2)
هذه ضوضاء قصيرة الأجل، ولا ينبغي خلطها بإشارة انعطاف الاقتصاد الكلي المذكورة أعلاه. أحدهما منطق انتقال الأموال بمستوى ربع سنوي، والآخر صراع العرض والطلب على مستوى أسبوع. والإيقاع مختلف، كما أن إدارة المراكز ينبغي فصلها أيضًا في النظرة والتحليل.