
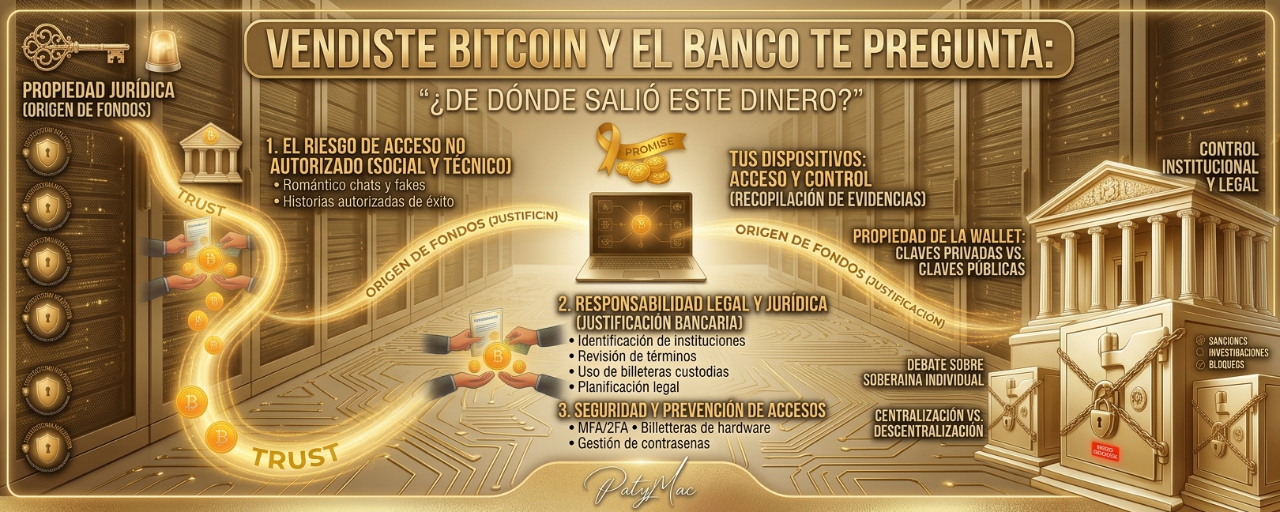
قد تؤدي حوالة أموال ناتجة عن بيع عملات مشفرة إلى طرح أسئلة. المفتاح هو القدرة على إثبات مصدر الأموال.
لنتخيل هذا الموقف.
خلال عدة سنوات اشتريت بيتكوين.
لم تشتَرِ كل ذلك مرة واحدة.
كنت تستثمر تدريجيًا على مراحل.
بعد بضعة أشهر اشتريت 500 دولار أمريكي.
بعد 1.000 دولار أمريكي.
في مناسبة أخرى 300 دولار أمريكي.
سعر البيتكوين ارتفع.
تقرر بيعها.
تحوّل عملاتك المشفرة إلى دولارات وفي النهاية تسحب الأموال إلى حسابك البنكي.
وبعد يوم تستلم رسالة من البنك:
“نحتاج معلومات ووثائق تدعم مصدر هذه الأموال.”
وهنا تظهر الأسئلة التي يطرحها كثيرون:
“لكن لماذا يسألونني من أين جاء مالي أنا؟”
الإجابة لها علاقة كبيرة بشيء موجود قبل البيتكوين بوقت طويل:
تتبّع المال ومنع غسل الأموال.
🏦 البنك لا يقول بالضرورة إنك ارتكبت جريمة
هذا التوضيح أساسي.
أن يطلب منك البنك وثائق حول مصدر الأموال لا يعني تلقائيًا أنك متهم بغسل الأموال أو التهرب أو بأي جريمة أخرى.
قد يكون ذلك جزءًا من إجراءات معرفة العميل ومراقبة العمليات التي تقوم بها الجهات الخاضعة لمعايير منع غسل الأموال وتمويل الإرهاب.
في باراغواي، تقع البنوك ضمن الأشخاص/الجهات الخاضعة للالتزامات في مجال منع غسل الأموال وتمويل الإرهاب.
وبداخل هذا النظام، المنطق بسيط للغاية:
يحتاج البنك إلى فهم ما إذا كانت عمليةٌ ما منسجمة مع الملف الاقتصادي للعميل.
على سبيل المثال:
شخص يتلقى عادة راتبًا قدره 5.000.000 جنيه (G.) ويستخدم حسابه للنفقات اليومية، ثم يستقبل فجأة تحويلًا مكافئًا لـ 200.000 دولار أمريكي.
قد يحتاج البنك إلى معرفة:
ما هو أصل/مصدر هذا المال؟
ليس لأن التحويل غير قانوني بالضرورة.
ليس فقط لأن عملية بهذا الحجم قد تتطلب شرحًا ووثائق تسمح بفهمها.
🪙 وماذا لو كان المال ناتجًا من بيتكوين؟
هنا يظهر جوهر المشكلة.
أن تقول ببساطة:
“بعت بيتكوين.”
قد لا يكون كافيًا لإثبات المصدر الاقتصادي للأموال.
قد تكون الإجابة/السؤال التالي:
“و من أين جاءت تلك الـ Bitcoin؟”
وبعد ذلك:
“كيف حصل عليها؟”
وفي النهاية:
“هل يمكنه إثبات العملية؟”
لذلك، عندما نتحدث عن العملات المشفرة، فإن التتبع لا يبدأ عندما يصل المال إلى البنك.
يبدأ الأمر قبل وقت طويل.
🔎 لنتناول حالة واقعية
لنفرض أن خوان اشترى بيتكوين لمدة أربع سنوات.
كانت عملياتهم:
2022: 1.000 دولار أمريكي
2023: 2.500 دولار أمريكي
2024: 5.000 دولار أمريكي
2025: 3.500 دولار أمريكي
إجمالاً، استثمر 12.000 دولار أمريكي.
في عام 2026 يبيع جزءًا من بيتكوين مقابل 50.000 دولار أمريكي.
يرسل المال إلى حسابه البنكي.
البنك يلاحظ:
الإدخال: 50.000 دولار أمريكي
لكن يمكن لخوان أن يشرح:
“إنه مال ناتج عن بيع أصول رقمية اشتريتها تدريجيًا خلال عدة سنوات.”
والآن يأتي الجزء المهم:
هل يمكنه إثبات ذلك؟
عندها تتغير الأمور تمامًا.
📂 ما هي الوثائق التي يُستحسن الاحتفاظ بها؟
إذا استثمر شخص في العملات المشفرة ويريد أن يتمكن من شرح مصدر أمواله في المستقبل، فعليه الاحتفاظ بسجله بعناية.
على سبيل المثال:
1. إيصالات/مستندات الشراء
سجلات عمليات الشراء التي جرت عبر exchanges أو المنصات.
2. سجل الإيداعات
التحويلات البنكية المستخدمة لشراء الأصول الرقمية.
3. سجل العمليات
الشراء والبيع والتحويلات والتبادلات.
4. سجلات السحوبات
خاصة عندما تعود الأموال من exchange إلى حساب بنكي.
5. عناوين المحافظ
إذا استخدمت الحفظ الذاتي (Autocustodia)، فإن الاحتفاظ بمعلومات تساعد على ربط العمليات بالعناوين المقابلة قد يكون مهمًا.
6. هاش المعاملات
تسمح سلسلة الكتل بتحديد المعاملات عبر معرّفاتها.
تتضمن لوائح باراغواي نفسها لعام 2026 معلومات تعتبر ذات صلة مثل هاش المعاملة، وعناوين المصدر والوجهة، ونوع المحفظة المستخدمة، عندما يكون ذلك ضمن النظام الإبلاغي.
7. كشوف الحساب
يمكن لكشوف الحسابات البنكية أن تُظهر كيف خرج المال في الأصل لشراء الأصول الرقمية وكيف عاد لاحقًا إلى النظام المالي.
8. الوثائق الضريبية والمحاسبية
اعتمادًا على الحالة المحددة، قد يكون من المهم أيضًا الاحتفاظ بوثائق مرتبطة بالالتزامات الضريبية.
🧩 القصة الكاملة أهم من معاملة واحدة
وهذه واحدة من الأفكار التي أريد إبرازها في المقال:
لنفترض أن البنك يرى:
Exchange → 80.000 دولار أمريكي → حساب بنكي
هذا مجرد الفصل الأخير.
قد تكون القصة الحقيقية:
الحساب البنكي
↓
شراء BTC
↓
المحفظة / exchange
↓
حيازة لمدة سنوات
↓
بيع BTC
↓
التحويل إلى دولارات أمريكية
↓
سحب إلى البنك
عندما توجد وثائق تسمح بإعادة بناء هذا المسار، يصبح شرح مصدر الأموال أكثر قوة بكثير.
🔗 وهل تساعد سلسلة الكتل؟
نعم.
وبالكثير.
لكن يجب فهم ما الذي يمكن أن تثبته بشكل صحيح.
قد تسمح سلسلة الكتل بإعادة بناء الحركات بين العناوين:
المحفظة A → المحفظة B → المحفظة C
وتحقق و:
التاريخ؛
المبلغ؛
عنوان المصدر؛
عنوان الوجهة؛
الهاش (Hash)؛
الشبكة المستخدمة؛
وغيرها من البيانات العامة المتاحة وفقًا لسلسلة الكتل (blockchain).
لكن توجد فروق جوهرية:
سلسلة الكتل تُظهر الحركات.
لا يعني ذلك بالضرورة أن اسم الشخص ولقبه ظاهران.
لذلك، في التحقيقات المالية، يمكن دمج معلومات سلسلة الكتل مع عناصر أخرى:
سجلات الـ exchange + الحسابات البنكية + KYC + الوثائق + عناوين blockchain + الاتصالات/المراسلات + وغيرها من الأدلة المتاحة.
لقد أوضحت SEPRELAD، ضمن منهجية GAFI المتعلقة بالأصول الافتراضية، أهمية معرفة العميل وتحديد المستفيد الحقيقي وفهم الغرض من العمليات والحصول على معلومات حول مصدر الأموال.
🇵🇾 ما الذي تغيّر في باراغواي في 2026؟
هذا يجعل المقال مناسبًا للوقت بشكل خاص.
في 10 مارس 2026، أصدرت DNIT القرار العام رقم 47/26، والذي بموجبه فرض التزامات لتقديم المعلومات حول المعاملات المنفذة باستخدام أصول رقمية (كريبتو).
والقاعدة واسعة إلى حد كبير.
تعرّف الأصول الرقمية كتمثيل رقمي للقيمة أو الحقوق مبنيًا على blockchain أو تقنية مشابهة، بما في ذلك من بين أمور أخرى:
توكنز (Tokens)؛
ستابل كوينز (Stablecoins)؛
NFT؛
وغيرها من أشكال الأصول الرقمية.
لكن الأكثر إثارة للاهتمام بالنسبة لهذا الموضوع هو نطاق العمليات.
القرار يتضمن:
الشراء والبيع؛
الحيازة؛
التبادل؛
الهبات؛
الميراث؛
التحويلات؛
الحركات من وإلى exchanges والمحافظ؛
القروض؛
المدفوعات؛
التعدين؛
الـ staking؛
العوائد/الأرباح؛
وغيرها من أشكال التصرف أو تعديل الممتلكات.
📌 وهناك تفصيلة مهمة جدًا
تنصّ القرار 47/26 على أن أشخاصًا طبيعيين واعتباريين وكيانات مقيمين أو مُنشأين في باراغواي يخضعون لذلك عندما تتجاوز عملياتهم السنوية مع أصول رقمية 5.000 دولار أمريكي، وفقًا للشروط المنصوص عليها في ذات القاعدة، بما في ذلك العمليات عبر منصات غير مقيمة أو دون وسطاء.
هذا لا يعني أن كل شخص يبيع 5.001 دولار أمريكي في البيتكوين يجب أن يقدم تلقائيًا أي معلومات إلى DNIT في أي ظرف.
يجب قراءة المقال 3 بالكامل والتحقق مما إذا كانت الشخص يستوفي شروط كونه جهة خاضعة.
هذا مهم لأنني لا أريد لمقالك أن يقع في المألوف:
“من 5.000 دولار أمريكي يجب عليك التصريح عن عملاتك المشفرة.”
سيكون ذلك تبسيطًا.
تحدد القاعدة من هم المُلزمون وبأي شروط.
📊 ما المعلومات التي قد تكون ذات صلة؟
ينص القرار في باراغواي على أنه، لكل عملية مُبلَّغ عنها، قد يُطلب بيانات مثل:
التاريخ والساعة؛
تحديد أطراف العملية، عندما يكون ذلك ممكنًا؛
العناوين العامة أو المحافظ عندما لا يمكن تحديد الهوية؛
نوع الأصل الرقمي (كريبتو)؛
المبلغ؛
القيمة بالدولار؛
العمولات؛
الهاش (Hash)؛
عناوين المصدر والوجهة؛
ونوع المحفظة المستخدمة.
هذا يوضح لنا شيئًا مثيرًا للاهتمام جدًا:
المنظومة الخاصة بالكريبتو تترك آثارًا وثائقية أكثر فأكثر.
ولذلك فإن الاحتفاظ بسجلات عملياتك ليس أمرًا بسيطًا.
🚨 “لكنني اشتريته قبل خمس سنوات”
بالضبط.
وهذه أحد المشاكل التي قد تظهر.
لنتخيل أنك اشتريت بيتكوين في عام 2021.
في تلك اللحظة ربما استثمرت 3.000 دولار أمريكي.
بعد خمس سنوات، تبلغ قيمة تلك الـ BTC 40.000 دولار أمريكي.
أنت تبيعها.
البنك يستلم 40.000 دولار أمريكي.
إذا سألَك:
“ما هو مصدر هذه الأموال؟”
لا ينبغي أن تبدأ بإعادة بناء القصة من يوم طرح السؤال عليك.
بشكل مثالي، كان ينبغي أن تكون قد احتفظت بالفعل:
كيف اشتريت،
متى اشتريت،
كم دفعت،
من أي حساب خرج المال،
على أي منصة اشتريت،
إلى أي محفظة انتقلت الأصول،
متى بعتها
و
كيف عادت إلى النظام المالي.
💡 أفضل دفاع هو قابلية التتبع (التراسبابلتي)
وهنا يظهر عبارة تبدو لي مثالية للمقال:
في عالم الكريبتو، لا يكفي معرفة كم تملك. يجب أيضًا أن تكون قادرًا على شرح مصدر ما جاء منه.
هذا مهم بشكل خاص عندما تنتقل الأصول من منظومة blockchain إلى النظام المالي التقليدي.
لأن بينما تكون عملاتك البيتكوين داخل محفظة، يمكنك أن تفكر:
“هذه أصولي ولا أحد يسألني شيئًا.”
لكن عندما تُحوّل هذه الأصول إلى نقود ورقية (fiduciary) وتُرسلها إلى حساب بنكي، فإنك تدخل مجددًا في نظام مالي مُنظَّم للغاية.
وهنا تظهر إجراءات/ضوابط الامتثال.
🏦 هل يمكن للبنك رفض أو حجب المال؟
هنا يجب أن نكون حذرين جدًا.
لن يكون من الصحيح القول:
❌ “يمكن للبنك تجميد أموالك لأنك بعتَ بيتكوين.”
ليس أيضًا:
❌ “إذا قلتَ إنه جاء من بيتكوين، فإن البنك سيُطلقه لك بالضرورة.”
تبعًا للحالة يعتمد الأمر على:
سياسات الجهة؛
الوثائق المتاحة؛
الملف/السجل الخاص بالعمليات (transaccional)؛
طبيعة وخصائص العملية؛
التزامات منع غسل الأموال؛
والظروف المحددة.
إن طلب وثائق حول مصدر الأموال لا يساوي بذاته اتهامًا جنائيًا.
لكن إذا وُجدت تناقضات مهمة أو مؤشرات مخاطر، فقد يتم تفعيل إجراءات داخلية، وعندما يكون ذلك مناسبًا، آليات الإبلاغ المنصوص عليها في القواعد.
توضح SEPRELAD أن الجهات الخاضعة يجب أن تطبق تدابير العناية الواجبة، وتحتفظ بسجلات وتبلغ عن العمليات المشبوهة إلى وحدة المعلومات المالية (UIF) عندما يكون ذلك مناسبًا.
⚠️ وهنا توجد أيضًا فروق مهمة أخرى
ليس الأمر نفسه أن تقول:
“بعت بيتكوين.”
أن يكون قادرًا على القول:
“اشتريت بيتكوين مقابل 10.000 دولار أمريكي من حسابي البنكي في 2022؛ نقلته إلى هذه المحفظة؛ احتفظت بالأصول؛ ثم بعد ذلك بعتها مقابل 35.000 دولار أمريكي؛ وكانت العملية مسجلة في هذه المنصة؛ وأن سحب 35.000 دولار أمريكي يعود إلى هذا البيع.”
التفسير الثاني لديه شيء لا يملكه الأول:
تتبع وثائقي.
🧾 وماذا لو اشتريت بيتكوين P2P؟
هذه حالة مثيرة للاهتمام جدًا بالنسبة لباراغواي.
لنفترض أنك اشتريت البيتكوين مباشرة من شخص آخر.
لم تستخدم exchange تقليدية.
دفعت عبر تحويل بنكي.
استلمت بيتكوين (BTC).
بعد سنوات، بعتَ تلك الـ BTC.
الآن يسألك البنك:
“ما هو الأصل/المصدر؟”
الجواب لا ينبغي أن يكون:
“لا أدري، كانت في محافظي.”
إذا كان لديك:
إثبات التحويل؛
تحديد الطرف المقابل؛
مستندات العملية؛
عنوان blockchain؛
هاش (Hash)؛
المراسلات/الاتصالات؛
اتفاق أو شهادة على شراء/بيع؛
كل ذلك يمكن أن يساعد على إعادة بناء العملية.
لا يعني ذلك أن كل وثيقة تكون كافية تلقائيًا أو أن البنك ملزمًا بقبول أي تفسير.
يعني ذلك أن جودة الدليل مهمة.
🌎 وماذا يحدث في دول أخرى من أمريكا اللاتينية؟
الظاهرة إقليمية.
على الرغم من أن كل بلد لديه قواعده الضريبية والمصرفية ومنع غسل الأموال، إلا أن المنطق العام متشابه:
يريد النظام المالي أن يكون قادرًا على فهم الأصل الاقتصادي للأموال التي تدخل.
وتضيف الأصول الافتراضية طبقة جديدة:
كيف نربط المال التقليدي بالحركة التي حدثت على blockchain؟
لذلك، في دول لا تزال لا تملك تشريعًا شاملًا حول الأصول الرقمية، فإن الأطر التقليدية من:
منع غسل الأموال;
التزامات بنكية;
الضرائب/التبليغات الضريبية;
عقود;
دليل;
والممتلكات/الثروة
لا تزال تحمل أهمية.
كما أن GAFI، إضافةً إلى ذلك، دفعت إلى معايير محددة للأصول الافتراضية ومقدمي خدمات الأصول الافتراضية، وذلك تحديدًا بسبب المخاطر المرتبطة بالحركة عبر الحدود وصعوبة تحديد الأشخاص خلف بعض العمليات.
🔥 الخطأ الذي لا ينبغي عليك ارتكابه
إذا كنت تستثمر في العملات المشفرة، فهناك شيء واحد لا ينبغي عليك فعله:
انتظر حتى تباع لتبدأ بترتيب وثائقك.
احتفظ بهذا منذ الآن:
📌 إيصالات/مستندات الشراء
📌 التحويلات البنكية
📌 سجلات منصة الصرف (exchange)
📌 سجل الإيداعات والسحوبات
📌 عناوين المحافظ
📌 هاشات المعاملات
📌 سجلات المبيعات
📌 الوثائق الضريبية عند الاقتضاء
📌 عقود أو مستندات عمليات P2P
لأن ضمن سنوات قليلة قد يصبح من الصعب جدًا إعادة بناء عملية تبدو لك اليوم واضحة تمامًا.
🧠 وهناك درسٌ أعمق أكثر
تم تصميم البيتكوين للسماح بنقل القيمة دون الاعتماد على جهة مركزية تُسجل كل عملية.
لكن هذا لا يعني أنه عندما يدخل هذا المبلغ مجددًا إلى النظام المالي التقليدي، تختفي الالتزامات القانونية.
على العكس.
يمكن أن يكون لديك:
بيتكوين → blockchain → exchange → تحويل إلى دولارات → بنك
وفي كل مرحلة يمكن أن توجد سجلات والتزامات مختلفة.
إن اللامركزية التقنية لا تعني غياب النتائج القانونية.
🇵🇾 باراغواي: الفكرة الأساسية
اليوم في باراغواي، يجب أن نفصل ثلاث قضايا:
1. البيتكوين ليست عملة ذات قوة قانونية إلزامية.
يؤكد BCP أن العملات المشفرة ليس لها وضع عملة قانونية ولا قوة مُلغية للالتزامات، ويحذر من مخاطرها.
2. هذا لا يعني أن العمليات باستخدام أصول رقمية (كريبتو) ليست ذات صلة قانونيًا.
كانت DNIT قد وضعت بالفعل في 2026 نظامًا محددًا للمعلومات حول بعض العمليات المتعلقة بالأصول الرقمية (كريبتو).
3. النظام المالي لديه التزامات لمنع غسل الأموال.
لذلك يمكن أن تؤدي تحويلات مهمة قادمة من بيع أصول رقمية إلى أسئلة حول مصدرها وبررتها الاقتصادية.
⚖️ إذن، إذا سألَك البنك:
“من أين جاء هذا المال؟”
لا تقلق.
لكن لا تجب أيضًا ببساطة:
“من البيتكوين.”
يجب أن تكون الإجابة الحقيقية قادرة على إعادة بناء قصة:
كيف اشتريتَ تلك الـ BTC؟
بأي مال؟
أين احتفظت بها؟
متى بعتَها؟
إلى من أو عبر أي منصة؟
كيف تمت عملية التحويل؟
كيف وصلوا في النهاية إلى البنك؟
لأننا عندما نتحدث عن تحركات كبيرة للأموال، فالسؤال لا يتعلق فقط بكم تملك.
كما أن ذلك مهم أيضًا:
هل يمكنك شرح من أين جاء؟
🔥 ختام لمقالك
وأنا سأنهي بهذه العبارة:
“قد يكون البيتكوين لامركزيًا. لكن عندما يدخل مالك إلى النظام المصرفي، يعود إلى الالتقاء بنظام من القواعد.”
لذلك، إذا كنت تبيع عملات رقمية (كريبتومقومات) وذات يوم يسألك البنك:
“من أين جاء هذا المال؟”
الإجابة الأفضل لا ينبغي أن تكون مرتجلة.
يجب أن تكون مدعومة بقصة يمكن إثباتها:
شراء → حفظ ذاتي → حركة blockchain → بيع → تحويل → سحب → حساب بنكي.
لأن في عالم الكريبتو، إن إمكانية التتبع (التراسبابلتي) هي أيضًا شكل من أشكال الحماية.



#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
