ربما لا تحدث أعظم تحولاتنا المالية في هذا الجيل أمام أعيننا بالطريقة التي نتخيلها.
لا توجد صفارة تُعلن: "المال يتغير".
لن يأتي، بالضرورة، يوم نستيقظ فيه وقد اختفت الأوراق النقدية. فالتحول أكثر هدوءًا بكثير. يحدث عندما يتوقف شخص عن سحب النقود لأنه يدفع كل شيء عبر الهاتف. عندما تفضّل شركة تحويلًا فوريًا على استلام ورقة نقدية. عندما يبدأ بنك في تحويل الودائع إلى أصول رقمية. عندما تبدأ المؤسسات المالية الكبرى بدراسة العملات المستقرة، والترميز، والبنية التحتية القائمة على البلوكشين.
وهذا تحديدًا لأنها عملية تحول تدريجية قد يدركها كثيرون بعد فوات الأوان.
اليوم، في سبتمبر 2026، نحن أمام تغيير قد يبدو صغيرًا عند النظر إليه بشكل فردي، لكنه هائل عند النظر إليه على نطاق واسع.
في البرازيل، على سبيل المثال، سجّل البنك المركزي 78.4 مليار معاملة دفع في النصف الثاني من 2025، مع تحريك 68.2 تريليون ريال برازيلي. وفي الوقت نفسه، انخفضت السحوبات التقليدية بنسبة 13.8% من حيث العدد على أساس سنوي، بينما نما Pix Saque بنسبة 20.9%. ([Banco Central do Brasil])
هذا لا يعني أن المال المادي قد "مات".
لكن هذا يعني شيئًا مهمًا:
أصبح المال يُنقل أكثر فأكثر دون الحاجة إلى أن يوجد ماديًا.
ولعل ذلك ربما يكون أحد أكبر التغيرات المالية في هذا القرن.
المال الذي تمسكه بيدك قد يتوقف عن كونه المال الأكثر أهمية
لعقود طويلة، كانت الثروة تعني امتلاك المال.
المال في المحفظة.
المال في البنك.
المال في الاستثمارات.
لكن الجيل المالي القادم قد يرى المال بطريقة أخرى:
من يسيطر على الأصل الرقمي، يسيطر على جزء من البنية التحتية المالية الجديدة.
إن البلوكشين، وترميز الأصول، والعملات المستقرة، والأصول الرقمية، والمدفوعات الفورية، والعملات الرقمية، كلها تُنشئ طبقة مالية تعمل 24 ساعة في اليوم.
مؤخرًا، على سبيل المثال، أعلن تحالف مكوّن من 21 مؤسسة مالية كبرى، بما في ذلك Goldman Sachs وBank of America وCiti وDeutsche Bank، عن خطط لإنشاء شركة مخصصة لإصدار عملة مستقرة مدعومة بالدولار، مع موعد أولي متوقع لعام 2027. ([Reuters])
هذا مهم للغاية.
لأن البنوك التقليدية عندما تبدأ بالنظر إلى البلوكشين، يتوقف النقاش عن أن يكون ببساطة:
"هل ستوجد عملة مشفرة؟"
ويبدأ أن يكون:
"كيف سيستخدم النظام المالي التقليدي تكنولوجيا العملات المشفرة؟"
هذا سؤال مختلف تمامًا.
وهنا تأتي كلمة WHALE
في سوق العملات المشفرة توجد عبارة معروفة:
Whale. (حوت).
هو المستثمر أو الكيان الذي يمتلك كمية كبيرة بما يكفي من أصل معين ليمثل مركزًا مهمًا في ذلك السوق.
لكن هناك فرقًا مهمًا:
لا تحتاج إلى أن تكون مليارديرًا لتبني مركزًا مهمًا لمشروع صغير.
تخيل حالتين.
شخص يشتري بيتكوين بقيمة مليون ريال.
إنه مال كثير.
لكن، نسبةً إلى حجم بيتكوين، فإن هذا المركز لا يحوّل ذلك الشخص تلقائيًا إلى حوت كبير قادر على السيطرة على السوق.
تخيل الآن شخصًا يراكم كمية هائلة جدًا من رمز رقمي تبلغ رسملته السوقية بضعة ملايين فقط من الدولارات.
يمكن للكمية نفسها من المال أن تمثل حصة أكبر بكثير من ذلك النظام البيئي.
ولهذا السبب تجذب الرسملة السوقية الصغيرة كل هذا الاهتمام.
ليس بالضرورة لأن جميعها سترتفع.
ولكن لأن الرسملة السوقية الصغيرة تمتلك لا تماثلًا أكبر بكثير بين الحجم الحالي والحجم المحتمل.
وهنا بالضبط تظهر مشاريع مثل:
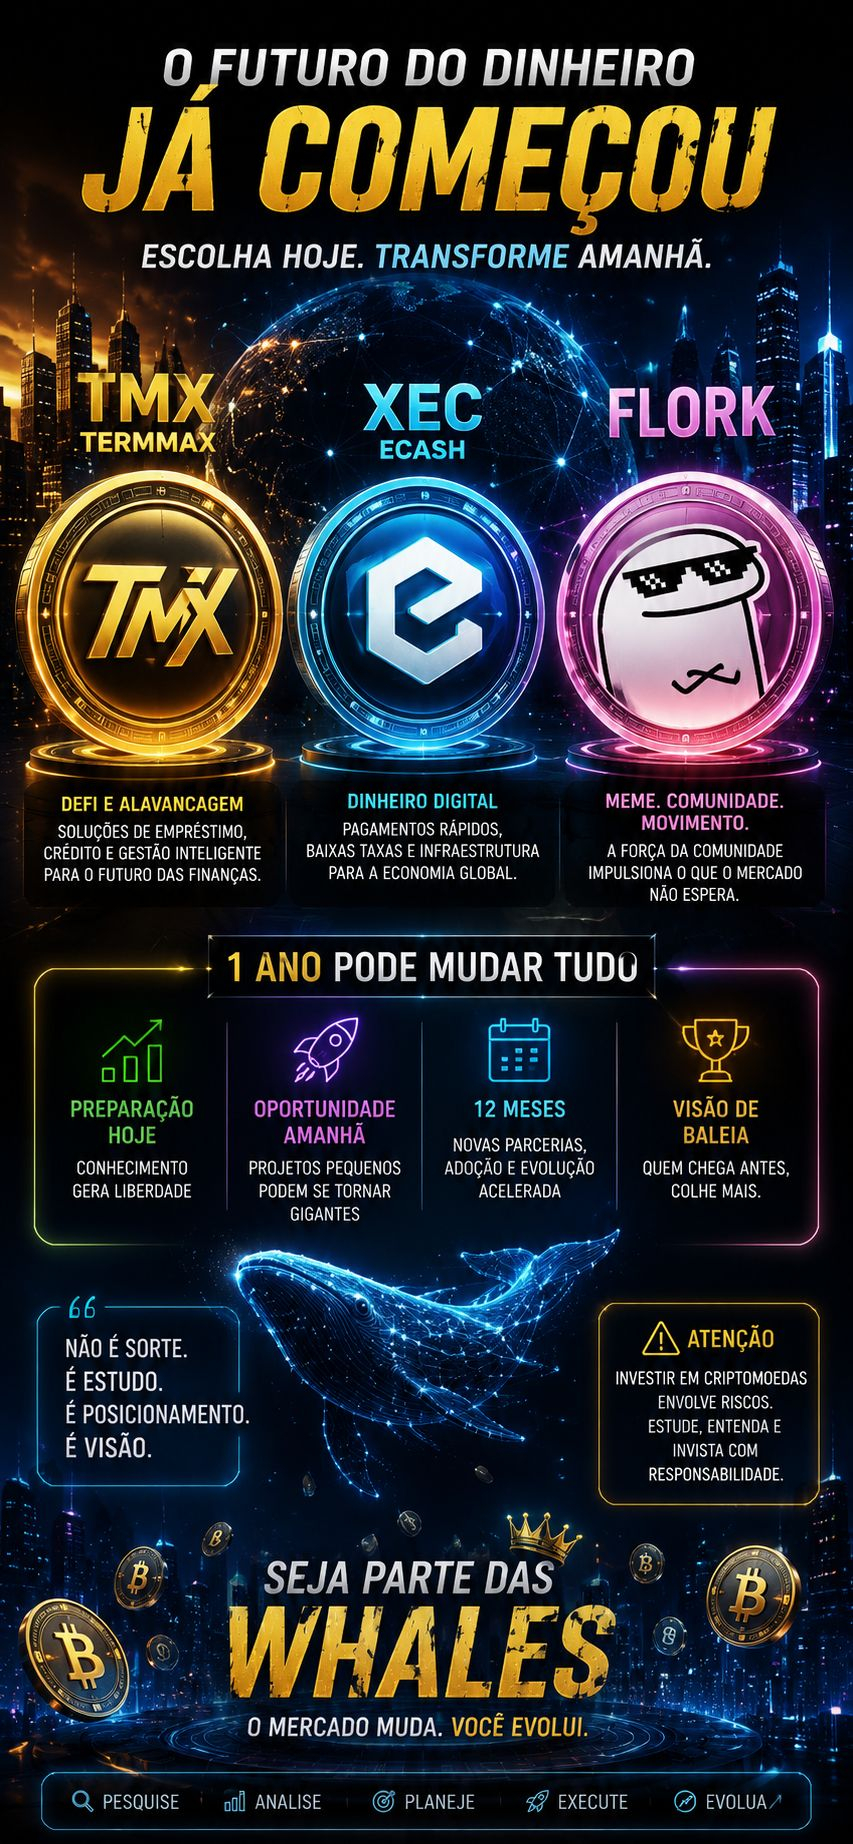
**TMX — TermMax**
**XEC — eCash**
**FLORK**
يمثل كل واحد منها أطروحة مختلفة تمامًا.
وهذا التفصيل أساسي.
# TMX: عندما يلتقي DeFi برسملة سوقية صغيرة
إن **TermMax (TMX)** مثال مثير للاهتمام للملاحظة لأنه لا يتعلق بمجرد عملة مشفرة.
يرتبط المشروع بـ DeFi، مع وظائف تشمل الإقراض والائتمان وإدارة الرافعة المالية.
في سبتمبر 2026، تُظهر البيانات المتاحة رسملة سوقية في حدود 13–14 مليون دولار أمريكي، مع نحو 150–153 مليون TMX متداولة، بينما يبلغ الحد الأقصى للعرض 1 مليار. ([CoinMarketCap])
وهناك بيانات أكثر إثارة للاهتمام أيضًا:
سجّل TMX أعلى مستوى تاريخي يبلغ حوالي **0.2009 دولار أمريكي في 26 أغسطس 2026**، وفقًا للبيانات المجمعة بواسطة CryptoRank. ([CryptoRank])
بعد ذلك، تراجع الأصل بشكل ملحوظ.
وهذا يُظهر سمة أساسية في السوق: عندما ينخفض السعر، تشتري الحيتان آلاف الدولارات من هذه العملة المشفرة، مما يعيد رفع الرافعة المالية مرة أخرى
ومشروع صغير آخر قد يضاعف قيمته بسرعة — وقد يخسر أيضًا جزءًا كبيرًا من هذه القيمة بسرعة، فالأمر كله يعتمد على السوق.
ولهذا بالضبط فإن النظر إلى سعر العملة فقط يعد خطأ.
أن تكلف العملة 0.000001 دولار أمريكي لا يعني بالضرورة أنها "رخيصة".
أن تكلف العملة 0.10 دولار أمريكي لا يعني بالضرورة أنها "غالية".
ما يهم حقًا هو:
**الرسملة السوقية + العرض + السيولة + الطلب + المنفعة + التبني + توزيع الرموز.**
نعم، أفهم، إنه معقد بعض الشيء لفهمه...
نذكر أمثلة مثل:
XEC: مشروع مختلف
يمثل **eCash (XEC)** أطروحة مختلفة تمامًا.
يرتبط هدف المشروع باستخدام البلوكشين للمدفوعات والمال الرقمي.
يواصل النظام البيئي تطوير بنيته التحتية. ففي يوليو 2026، على سبيل المثال، أبلغ المشروع عن تقدم في Cashtab، وتنفيذ CashFusion لرموز ALP، وتحديثات Bitcoin ABC، بالإضافة إلى بيانات مرتبطة بشبكة Avalanche الخاصة بـ eCash. ([eCash])
كما يجذب XEC الانتباه أيضًا بسبب سعره للوحدة الذي أظهر تحسنًا تدريجيًا خلال الأسبوع الماضي.
لكن هنا توجد تفصيلة نفسية.
ينظر كثير من الناس إلى عملة تكلف أجزاء من السنت ويقولون:
**"إذا وصل إلى 1 دولار أمريكي، سأصبح مليونيرًا."**
الأمر لا يعمل بهذه الطريقة.
من الضروري النظر إلى العرض الكلي وإلى الرسملة اللازمة للوصول إلى ذلك السعر.
هذا هو الفرق بين أن تحلم بسعر وبين أن تحلل احتمالًا رياضيًا
FLORK: الوجه الآخر للثورة
ثم لدينا عالم الميم كوينز.
هنا يدخل **FLORK**.
إن FLORK مثال مثالي على كيف يمكن لديناميكية العملات المشفرة أن تختلف تمامًا عن شركة تقليدية.
وفقًا لبيانات حديثة من CoinMarketCap، كان FLORK يمتلك رسملة سوقية تبلغ حوالي 29 مليون دولار أمريكي، ونحو 1 مليار رمز متداول، وبلغ أعلى مستوى تاريخي له في سبتمبر 2026. ([CoinMarketCap])
لاحظ حجم هذا.
قد تستغرق شركة تقليدية مُقيّمة بمئات الملايين سنوات لتتمكن من مضاعفة حجمها عدة مرات.
في سوق العملات المشفرة، وبحسب السيولة والطلب، يمكن أن يحدث ذلك في فترات زمنية أقصر بكثير.
لكن هناك الجانب الآخر.
السرعة نفسها التي تخلق الفرص تخلق أيضًا تدمير رأس المال.
يمكن لعملة ميم كوين أن ترتفع 500% أو 1,000% أو أكثر ثم تفقد جزءًا كبيرًا من قيمتها.
لذلك، عندما يقول أحدهم:
"أريد أن أكون حوتًا."
لا ينبغي أن يكون السؤال الصحيح:
"ما العملة التي ستجعلني ثريًا؟"
يجب أن يكون السؤال:
"أي مشروع يمتلك أساسيات، وسيولة، ومجتمعًا، وتوزيعًا، وإمكانات كافية لتبرير مركز ذي أهمية؟"
هذا التغير في العقلية هائل.
قد يغيّر عام واحد بسيط كل شيء!