
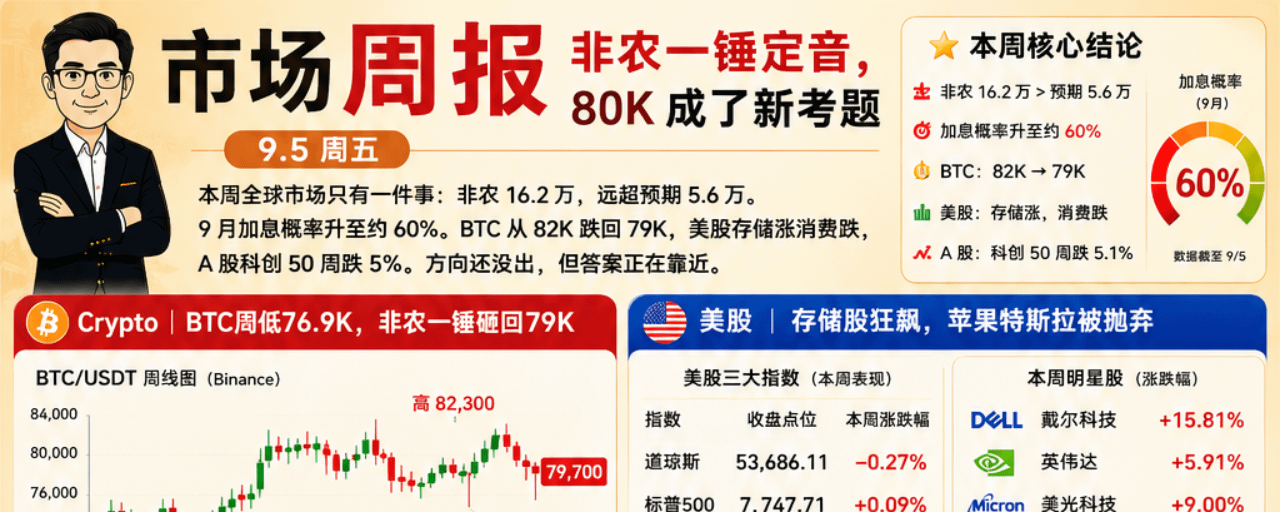
لا يوجد في الأسواق العالمية هذا الأسبوع سوى حدث واحد: بيانات غير الزراعية NFP عند 162 ألفًا، أعلى بكثير من التوقعات البالغة 56 ألفًا. ارتفع احتمال رفع الفائدة في سبتمبر إلى نحو 60%. تراجع BTC من 82 ألفًا إلى 79 ألفًا، فيما ارتفع مؤشر الأسهم الأمريكية على تخزين/ادخار وبدأ الاستهلاك بالانخفاض، وتراجع مؤشر STAR Market في الصين (A股科创 50) بنسبة 5% هذا الأسبوع. لم يتضح الاتجاه بعد، لكن الإجابة تقترب.
━━━━━━━━━━━━━━━━━━
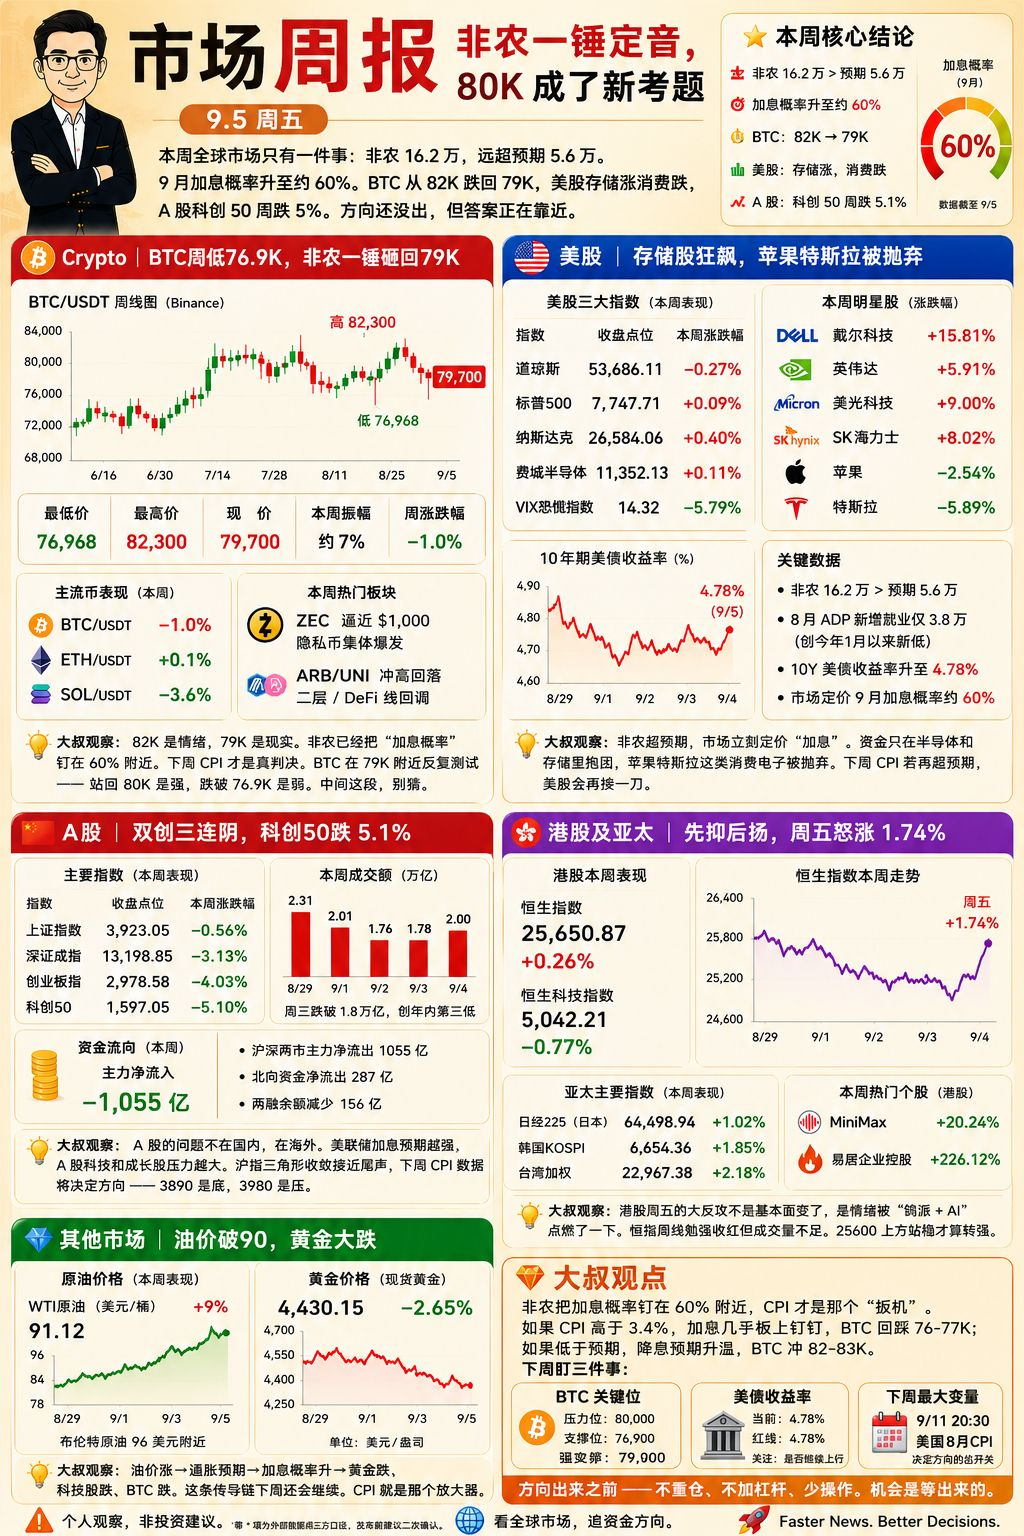
🪙 كريبتو|انخفض BTC إلى 76.9K هذا الأسبوع، ثم قُوبلت بيانات غير الزراعية بضربة واحدة لتعود إلى 79K
اتبعت BTC هذا الأسبوع سيناريو كلاسيكي: "أولًا تنظيف/تصفية للمراكز، ثم الاندفاع للأعلى، ثم إعادة القصف إلى الوراء".
من الاثنين إلى الخميس، دفع سعر BTC من نطاق 77,300 وصولًا إلى 82,300، مسجلًا أعلى مستوى جديد منذ مايو. يوم الخميس تم اختراق 82,000 بحجم تداول متزايد. وفي يوم الجمعة، جاءت بيانات الوظائف غير الزراعية (الـNFP) عند 162 ألفًا * مقابل توقع 56 ألفًا *، ما أدى إلى ارتفاع توقعات رفع الفائدة من حوالي 52% إلى نحو 60%. تراجع BTC من 82 ألفًا ليصل إلى 79,568، ويبلغ حاليًا حوالي 79,700. بلغ تقلب هذا الأسبوع نحو 7% (من منخفض 76,968 إلى مرتفع 82,300).
ETH ضعيف نسبيًا، ونطاق الارتفاع الأسبوعي شبه صفري. التباين في أداء العملات البديلة شديد —$ZEC تقترب من 1,000 دولار، و”العملات الخصوصية“ تنفجر جماعيًا؛ خط الطبقة الثانية / DeFi ارتفع ثم تراجع،$ARB /$UNI وكلها في هبوط.
💡 ملاحظة من العم: 82K هي المزاج، و79K هي الواقع. أرقام الوظائف الأمريكية (غير الزراعية) ثبّتت احتمال رفع الفائدة عند نحو 60%. CPI الأسبوع المقبل هو الحكم الحقيقي. يتكرر اختبار BTC قرب 79K — العودة فوق 80K تعني قوة، وكسر 76.9K يعني ضعف. في هذه الأثناء، لا تخمّن.
🇺🇸 أسواق الأسهم الأمريكية | جنون أسهم التخزين، وتخلّي عن آبل وتيسلا
تذبذت أسواق الأسهم الأمريكية هذا الأسبوع بشكل أكبر، وكانت النتيجة غير متجانسة على مستوى الأسبوع: داو جونز -0.27%، ستاندرد آند بورز +0.09%، ناسداك +0.4%.
التمويل شديد التباين. قفز سهم SanDisk يوم الجمعة 11.9%، Micron +9%، SK Hynix +8%. ونvidia ارتفعت 5.9% أسبوعيًا. آبل تراجعت يوم الجمعة 2.5%، وتيسلا تراجعت قرابة 6% — حتى بين “العمالقة السبعة” التقنيين يوجد تباين. تقرير Dell تفوق على التوقعات، وقفزت 15.81% في جلسة 9/2. وارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.78%، مسجلًا أعلى مستوى منذ 19 شهرًا.
💡 ملاحظة من العم: بيانات غير الزراعية جاءت أعلى من التوقعات، فقام السوق فورًا بتسعير "رفع الفائدة". الأموال تتجمع فقط في أشباه الموصلات والتخزين، بينما تم التخلي عن أجهزة استهلاكية مثل آبل وتيسلا. إذا تجاوز CPI مجددًا التوقعات الأسبوع المقبل، ستتعرض أسواق الأسهم الأمريكية لصفعة أخرى.
🇨🇳 A-shares | ثلاث جلسات متتالية من الهبوط لأسهم الابتكار وريادة الأعمال، و”科创 50” هبطت 5.1%
الأسبوع الأول من سبتمبر: تذبذب أسهم A-shares صعودًا ثم هبوطًا. مؤشر شنغهاي هبط أسبوعيًا 0.56%، ومؤشر شنتشن -3.13%، ولوح المشاريع الناشئة -4.03%، و”科创 50” بين -5.10% — وكل المؤشرات على مستوى الأسبوع أغلقت باللون الأخضر/المتراجع (كاملها باللون الأخضر وفق النص). استمر هبوط لوح المشاريع الناشئة ثلاث أسابيع متتالية، و”科创 50” لم يبتعد خطوة واحدة فقط عن أدنى مستوى جديد.
انخفضت قيمة التداول يوم الأربعاء تحت 1.8 تريليون يوان، مسجلة ثالث أدنى مستوى خلال العام. ثم تعافت يوم الخميس إلى 2 تريليون. وخلال هذا الأسبوع، كان صافي تدفق المستثمرين الرئيسيين إلى الخارج 1055 مليون/مليار؟ (حسب السياق).
💡 ملاحظة من العم: المشكلة في الصين ليست داخل البلاد، بل في الخارج. كلما زادت قوة توقعات رفع الفائدة لدى الفيدرالي الأمريكي، زادت الضغوط على أسهم التكنولوجيا والنمو في الصين (A-shares). انقباض المثلث في مؤشر شنغهاي قريب من نهايته. البيانات الخاصة بـ CPI الأسبوع المقبل ستحدد الاتجاه — 3890 هو القاع، و3980 هو السقف/الضغط.
🇭🇰 أسهم هونغ كونغ وآسيا والمحيط الهادئ | هبوط أولًا ثم صعود، قفزت يوم الجمعة 1.74% بغضب
أسهم هونغ كونغ: هدأت ثم ارتفعت هذا الأسبوع. تراجَع مؤشر هانغ سنغ أربع جلسات متتالية في منتصف الأسبوع، ثم قفز يوم الجمعة بقوة بنسبة 1.74%، ليغلق الأسبوع مرتفعًا 0.26% عند 25,650.87. وتراجع مؤشر هانغ سينغ للتكنولوجيا بنسبة 0.77% هذا الأسبوع. *
ارتدّت الأسهم يوم الجمعة بدعم من تضافُر إشارات وليَر (Waller) المتساهلة مع استمرار زخم إصدار GPT-6. ارتفع MiniMax أكثر من 20% أسبوعيًا، وقفزت شركة 易居 القابضة 226%. *
💡 ملاحظة من العم: الانتفاضة الكبيرة يوم الجمعة في أسهم هونغ كونغ لم تحدث لأن الأساسيات تغيّرت، بل لأن المشاعر اشتعلت بسبب "متساهلين/حمائم + ذكاء اصطناعي". أغلق مؤشر هانغ سنغ على اللون الأحمر تقريبًا على مستوى الأسبوع، لكن حجم التداول كان غير كافٍ. لا يُعتبر ذلك تحوّلًا للقوة إلا إذا ثبت المستوى فوق 25,600.
📊 أسواق أخرى | كسر النفط حاجز 90، وتراجع الذهب بشدة
النفط الخام: ارتفع WTI هذا الأسبوع بنحو 9% إلى ما فوق 91 دولارًا، بينما يقترب خام برنت من 96 دولارًا. * تصاعد الصراع بين إيران والولايات المتحدة هو السبب الرئيسي.
الذهب: انخفض الذهب الفوري إلى 4,430 دولارًا للـأونصة. صعود أسعار النفط يرفع توقعات التضخم → ترتفع توقعات رفع الفائدة → ترتفع العوائد الحقيقية → يضغط ذلك على الذهب.
💡 ملاحظة من العم: ارتفاع أسعار النفط → توقعات التضخم → ارتفاع احتمال رفع الفائدة → هبوط الذهب، وهبوط أسهم التكنولوجيا، وهبوط BTC. هذه سلسلة انتقال ستستمر أيضًا الأسبوع المقبل. CPI هو المكبّر (الرافع).
💎 رأي العم
ثبّتت بيانات غير الزراعية احتمال رفع الفائدة عند نحو 60%، وCPI هو الأداة/الزناد الحقيقي. إذا كان CPI أعلى من 3.4% فستكون قرارات رفع الفائدة شبه مؤكدة على الورق، وسيميل BTC إلى التراجع إلى 76-77K؛ وإذا كان أقل من التوقعات فستتزايد توقعات خفض الفائدة، وسيحاول BTC الاندفاع إلى 82-83K.
الأسبوع المقبل تابع ثلاث نقاط: هل ستحافظ BTC على مستوى 79K أم لا؟ وهل خط العائدات على السندات الأمريكية عند 4.78% سيتخطّى كحد أحمر؟ وموعد صدور CPI يوم الجمعة. قبل ظهور الاتجاه بوضوح — لا تستثمر بحجم كبير ولا تضف رافعة.
━━━━━━━━━━━━━━━━━━
⚠️ ملاحظة شخصية وليست نصيحة استثمارية. العناصر التي عليها * بيانات خارجية/من مصادر طرف ثالث، وقد تم التحقق قدر الإمكان، ويُنصح بإعادة التأكيد قبل النشر.#ZEC续刷历史新高 #美国8月新增就业16.2万近预期三倍
🌍 راقب الأسواق العالمية وتتبّع اتجاه الأموال.
🧠 أخبار أسرع. قرارات أفضل.