
تخلى الدولار عن مكاسب قاربت أسبوعين خلال جلسة واحدة يوم الخميس، ولم يحتج سوى إلى تسع كلمات من محافظ في الاحتياطي الفيدرالي ليحدث ذلك.
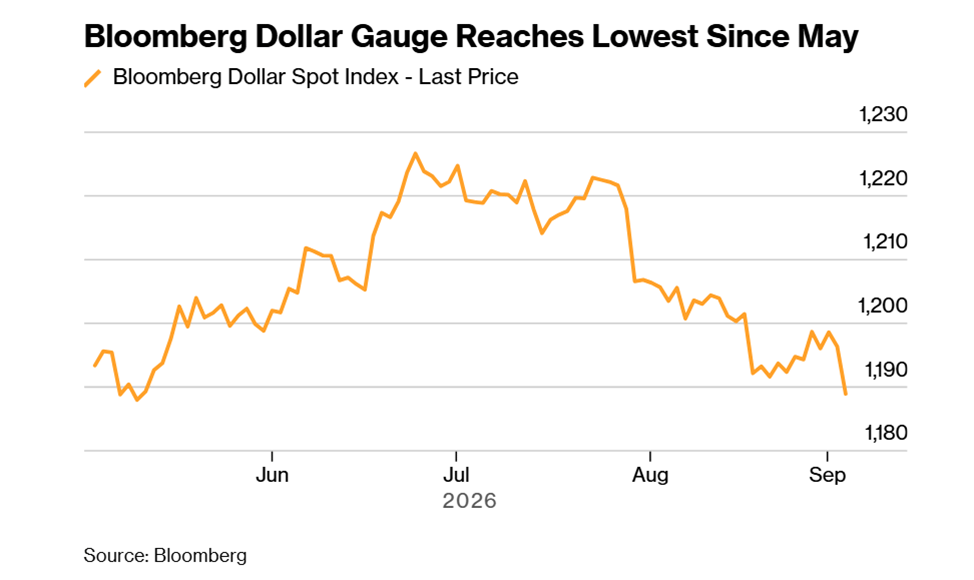
هبط مؤشر الدولار الأمريكي إلى ما دون 99، وهو أدنى مستوى له منذ نحو أسبوعين، ليلامس منطقة شوهدت آخر مرة في 26 أغسطس، عندما بلغ القاع عند 98.898. وتراجع مؤشر بلومبرغ الفوري للدولار 0.6% خلال اليوم، خاسرًا أمام جميع نظرائه من مجموعة العشر في وقت واحد. وقفز الذهب. وتجاوزت البيتكوين 81,000 دولار. والين، على نحو لافت، حقق أفضل يوم له منذ يوليو.
لم يحدث أي من ذلك في فراغ. وكل ذلك يشير إلى الصفقة نفسها التي ظلت وول ستريت تعود إليها منذ أكثر من عام: خفض القيمة.
والر يفتح الباب، والمتعاملون يعبرون منه
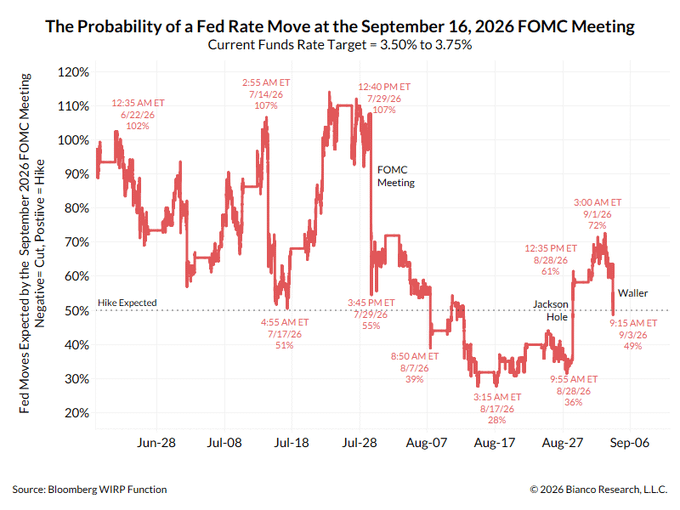
وقد تولى محافظ الاحتياطي الفيدرالي كريستوفر والر إحداث الضرر. إذ قال إنه يمكنه دعم إبقاء سعر الفائدة الأساسي ثابتًا إذا واصل التضخم التقدم نحو هدف الفيدرالي البالغ 2%، ثم أضاف الشطر الآخر المهم من الجملة: لن يحتاج الأمر إلى الكثير من الأدلة الجديدة على استمرار ضغوط الأسعار حتى يدفعه ذلك مجددًا نحو رفع الفائدة.
وقال إن البيانات الأخيرة أظهرت بعض علامات تراجع التضخم. وفي رأيه، بات عبء الإثبات الآن على أرقام التضخم لتبرير أي رفع. كما تجاهل تقرير وظائف أغسطس الصادر يوم الجمعة باعتباره غير ذي صلة. وأشار إلى أن الدليل الحقيقي هو قراءة مؤشر أسعار المستهلكين لشهر أغسطس في الأسبوع المقبل.
سمعت الأسواق محافظًا يميل إلى الصبر أكثر من كونه محافظًا ينحاز إلى أحد الطرفين، وأعادت التسعير وفقًا لذلك. فقد تحركت مقايضات مرتبطة بقرار الاحتياطي الفيدرالي في 16 سبتمبر إلى ما يقارب فرصًا متساوية لرفع الفائدة ربع نقطة، بعد أن كانت نحو 70% في وقت سابق من الأسبوع. كما تراجع عائد سندات الخزانة لأجل عامين، الحساس للسياسة النقدية، إلى 4.34% بعدما لامس 4.41% في وقت متأخر يعود إلى يوم الثلاثاء.
دولار أمضى العام وهو يقاتل نفسه
عند النظر من زاوية أوسع، كان عام 2026 دراسة في الانعكاس. فقد تعزز الدولار خلال النصف الأول من العام، مرتفعًا نحو 1.67% في الربع الأول و1.22% أخرى في الربع الثاني. ثم انقلبت الصفقة. وجاء يوليو بانخفاض قدره 1.26%. وأضاف أغسطس 0.49% أخرى. شهران متتاليان من الخسائر، تمامًا مع بدء سردية خفض القيمة في استعادة زخمها.
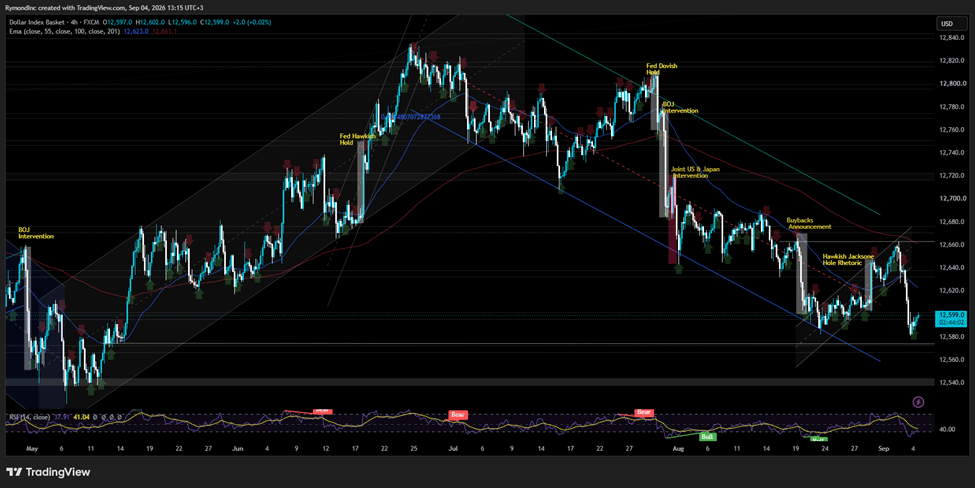
ومع ذلك، لا يزال الدولار أعلى بنحو 1.17% من مستوى إغلاقه في نهاية 2025، ما يعني أنه لا يزال إيجابيًا من الناحية الفنية خلال العام حتى بعد شهرين من التراجع. وهذا من نوع التفاصيل التي تضيع في يوم خميس سيئ واحد، لكنها مهمة لأي شخص يحاول توقيت الانعطاف.
الين يستعيد توازنه
إذا كان هبوط الدولار هو العنوان الأبرز، فإن صعود الين كان القصة الكامنة تحته. فقد ارتفعت العملة اليابانية 2.1% مقابل الدولار، ولمست أدنى مستوى للجلسة عند 155.50، وهو أقوى مستوى لها منذ 3 أغسطس. ويُعد هذا التحرك أسوأ خسارة يومية واحدة للدولار أمام الين منذ 30 يوليو، عندما هبط 2.37%.
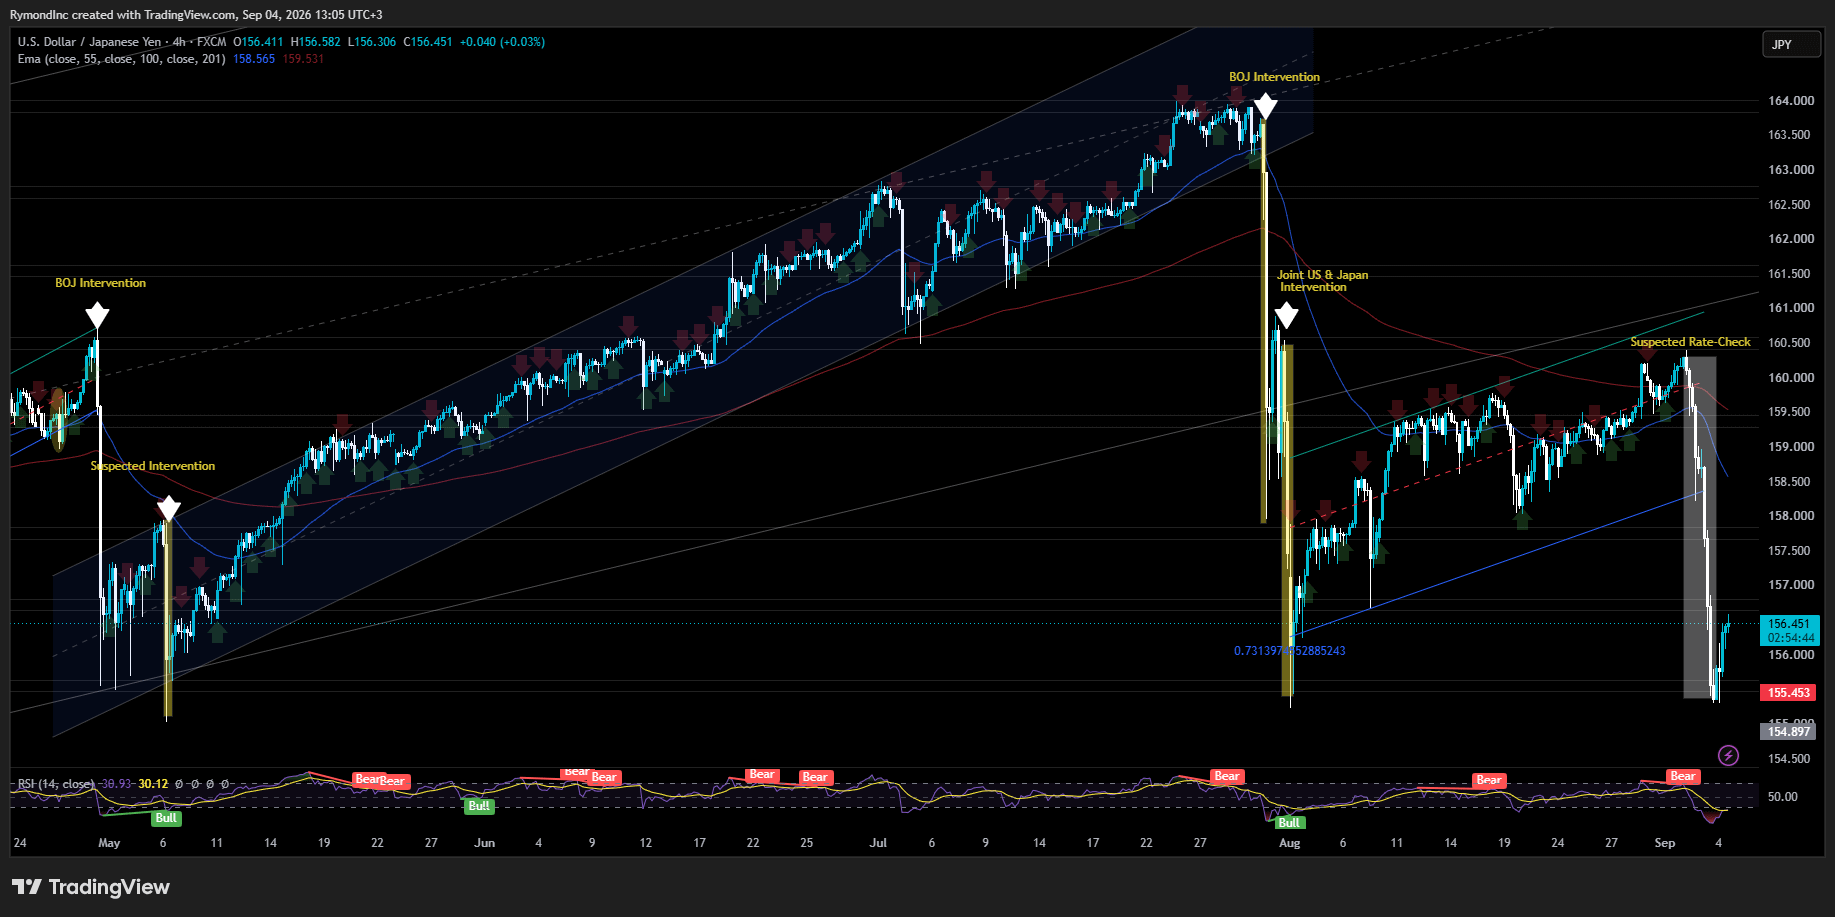
وخلف هذا التحرك: اندفاع للتخلص من صفقات الكاري تريد الممولة بالين، وهي الاستراتيجية التي يقترض فيها المستثمرون ينًا رخيصًا ويضعون العائدات في أصول أعلى عائدًا في أماكن أخرى. وقد دفع هذا التفكيك، مقترنًا بتزايد الرهانات على رفع بنك اليابان للفائدة، الين إلى مستويات لم تُرَ منذ مايو، حين كان يُشتبه آخر مرة في تدخل وزارة المالية للدفاع عن العملة.
وكان محافظ بنك اليابان كازو أويدا وعضو المجلس حاجيمي تاكاتا قد اتخذا هذا الأسبوع لهجة متشددة، ولاحظ المتعاملون ذلك. وقد طرحت Nomura Securities سيناريو متطرفًا يفترض أن بنك اليابان قد ينفذ ثلاث زيادات متتالية في الفائدة حتى ديسمبر إذا استمر ضعف الين في التفاقم. إنه سيناريو ذي احتمال منخفض، لا السيناريو الأساسي، لكن السيناريوهات المتطرفة هي بالضبط ما يفقد متداولو الفائدة المحمولة النوم بسببه.
البيتكوين يعود بصعوبة إلى أعلى مستوياته في أربعة أشهر
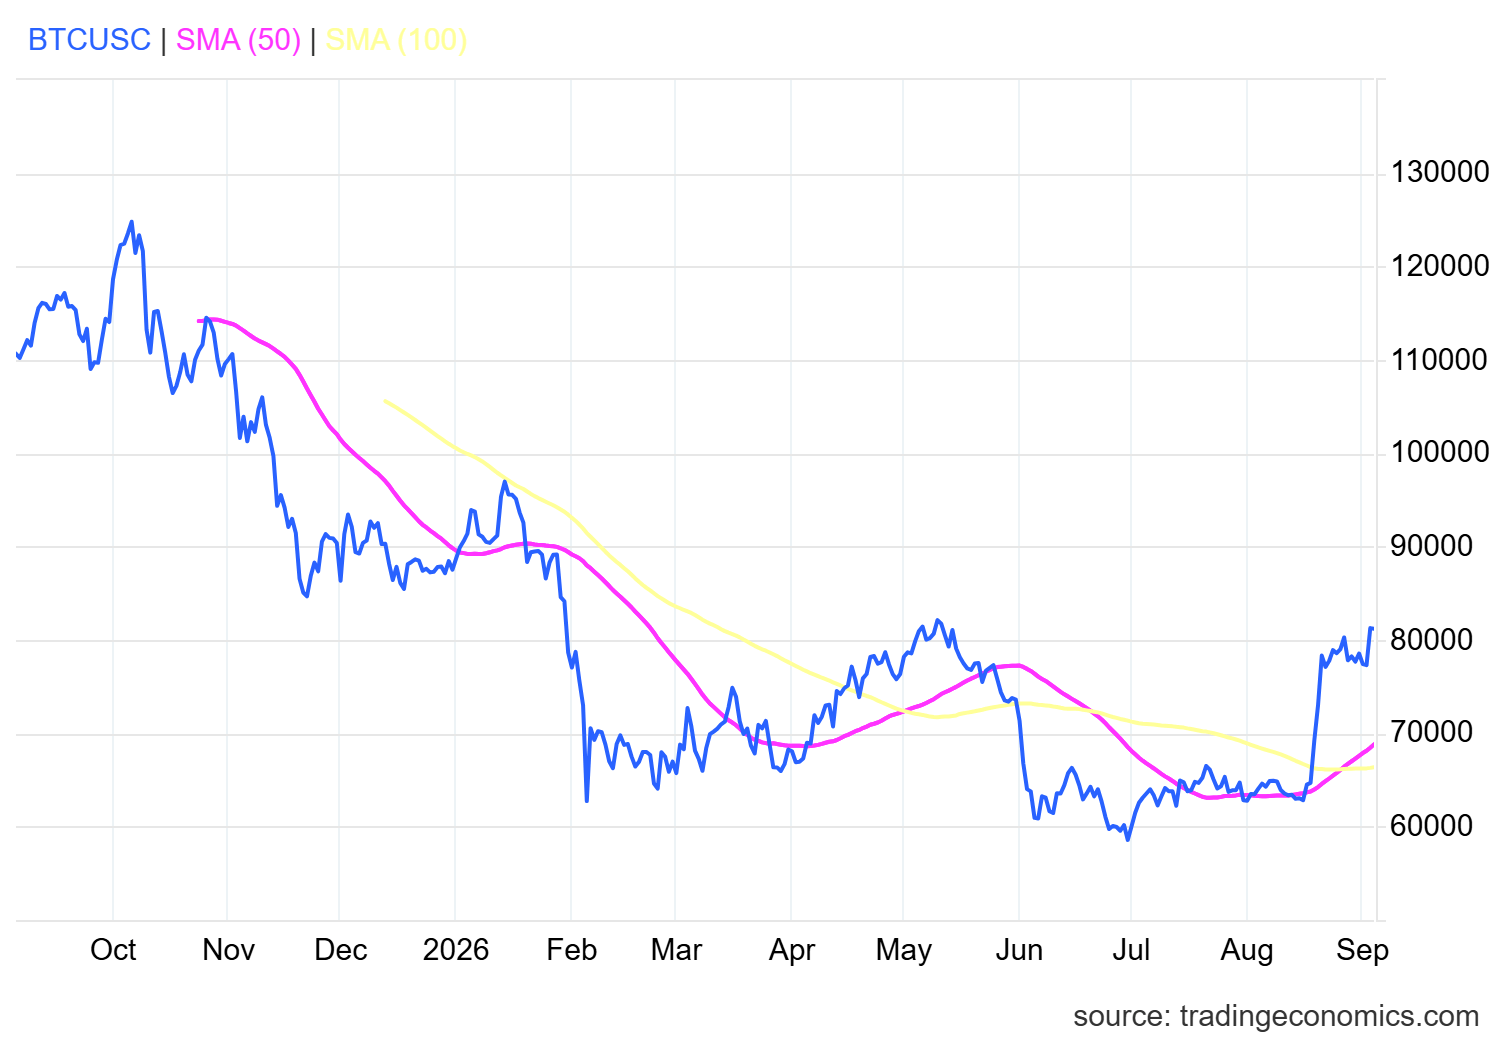
وحظيت العملات المشفرة بالزخم نفسه. فقد تجاوزت البيتكوين لفترة وجيزة 81,000 دولار يوم الخميس، وهو أعلى مستوى لها في ما يقرب من أربعة أشهر، مقتربة من مستويات لامستها آخر مرة في 15 مايو، عندما جرى تداولها عند 81,646.67 دولارًا. وارتفع الرمز نحو 5% يوم الخميس، وهو في طريقه لتحقيق مكسب أسبوعي بنسبة 4%، في ثالث أسبوع إيجابي على التوالي. كما ركب عدد من الأسهم المرتبطة بالعملات المشفرة موجة الصعود معه. وجاء يوم الجمعة بتراجع طفيف، مع تداول البيتكوين قرب 80,849.21 دولارًا، منخفضة 0.5% عن الجلسة السابقة.
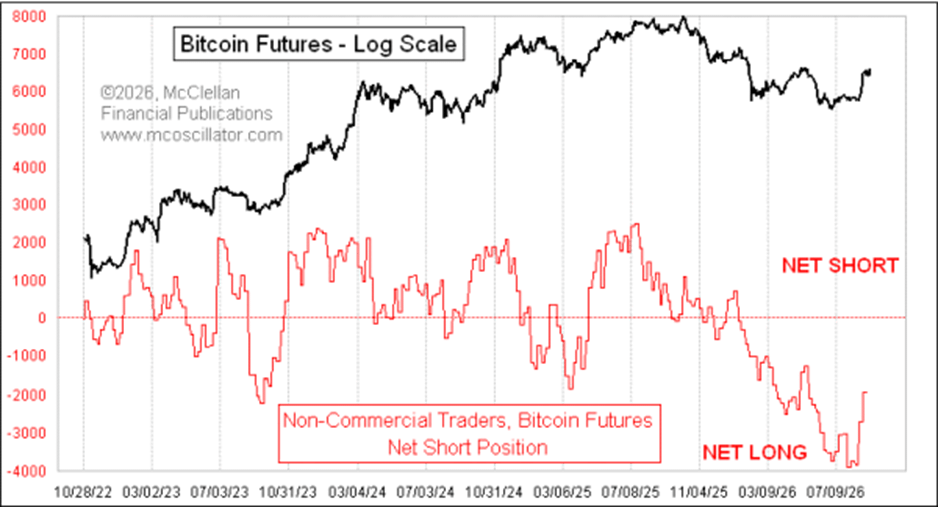
وتحت حركة الأسعار، تُظهر بيانات التموضع قصة صعودية. إذ يبيّن بحث صادر عن McClellan Financial Publications أن المتعاملين غير التجاريين، وهم فئة "المال الذكي" في عقود البيتكوين الآجلة، دفعوا المراكز إلى صافي شراء قياسي مع وصول الأسعار إلى قاعها في أغسطس. ومنذ ذلك الحين قلصوا بعض هذا التعرض، لكن المجموعة لا تزال في وضع شراء صافٍ قوي، ما يترك مجالًا لاستمرار الارتفاع قبل أن يصبح التموضع نفسه رياحًا معاكسة.
انطلاقة الذهب على مدى يومين
تحرك الذهب في الاتجاه نفسه. فقد ارتفع المعدن 2.11% يوم الخميس إلى 4,480.13 دولارًا، بعد مكسب 1.34% يوم الأربعاء، ولمس أعلى مستوى له خلال الجلسة عند 4,511 دولارًا. وقد أسهمت عوائد الخزانة المنخفضة، وضعف الدولار، وتراجع توقعات رفع الفائدة من جانب الاحتياطي الفيدرالي في ذلك. وبحلول يوم الجمعة، استقر الذهب قليلًا عند نحو 4,470 دولارًا، منخفضًا 0.1% خلال اليوم، لكنه ظل قريبًا من قمم الخميس بينما كان المتعاملون يترقبون تقرير الوظائف الأمريكي.
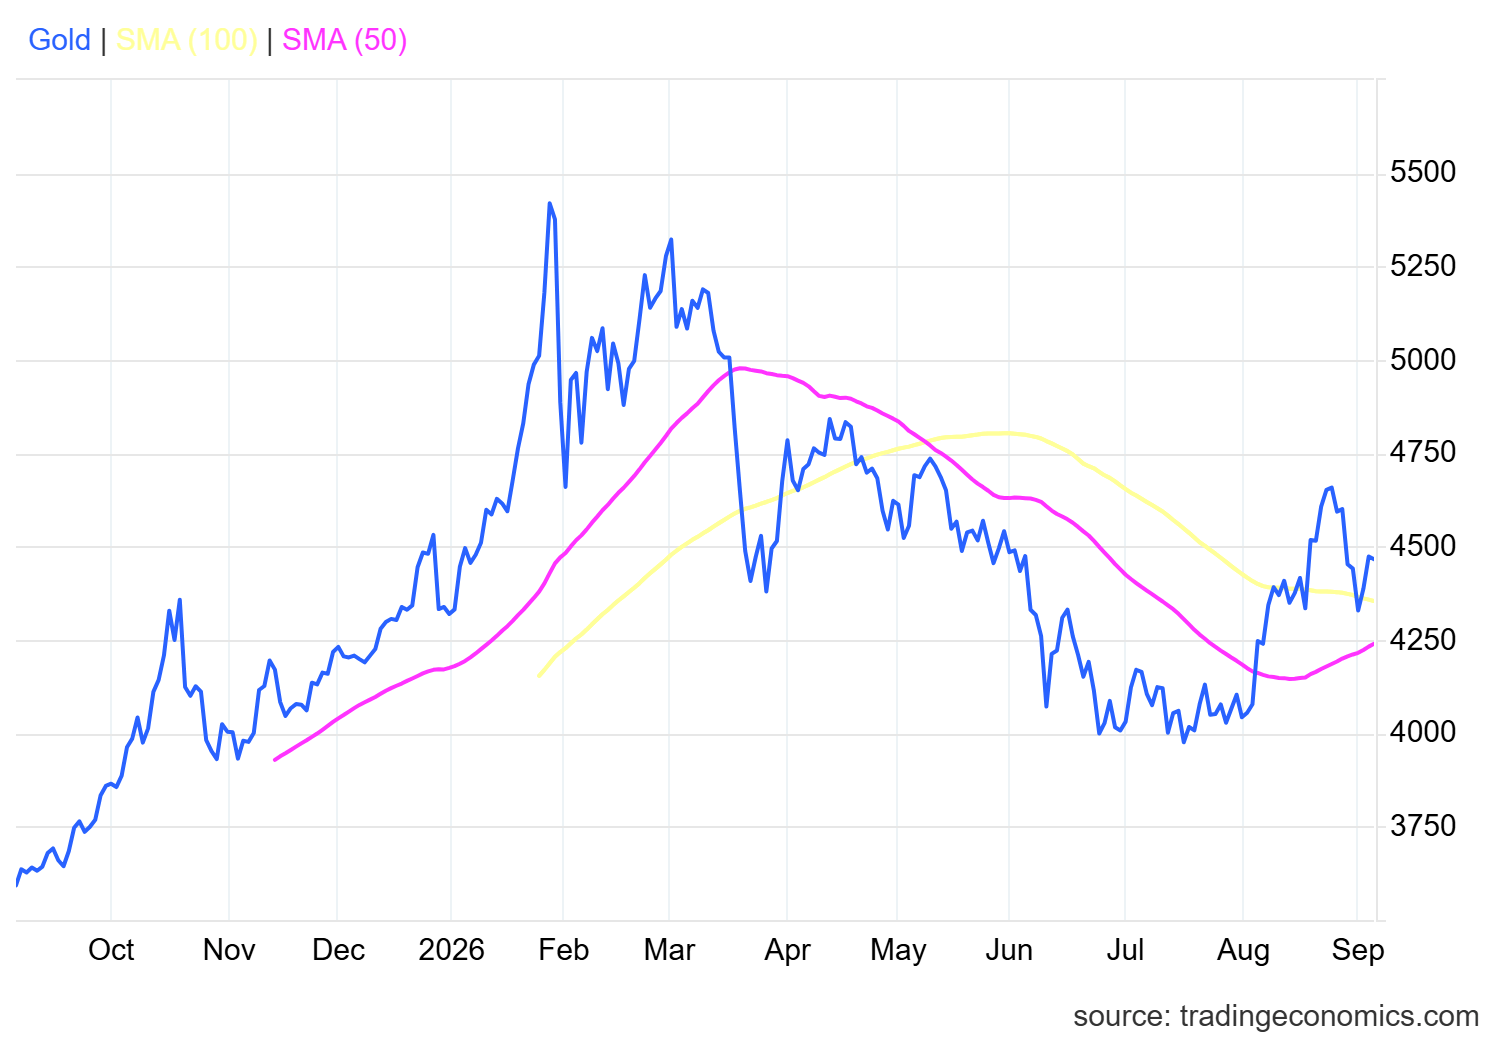
وهذا يطرح السؤال الحقيقي الذي يلوح فوق كل ذلك: ماذا يحدث لتجارة خفض القيمة الآن؟
بدت نبرة ورش متشددة. لكن الذهب لم يبالِ.
قبل أسبوع، وفي ندوة جاكسون هول الاقتصادية، لم يقدّم رئيس الاحتياطي الفيدرالي كيفن ورش أي رسالة تميل إلى التيسير.
وقال إن صناع السياسات يحتاجون إلى الثقة بأن التضخم الأساسي يتجه نحو الهدف "بوضوح وبسرعة كافية". ثم جاءت العبارة التي علقت. قال ورش: "وإلا، فلدينا عمل يجب إنجازه".
وقد دفعت هذه اللهجة الدولار إلى الأعلى في الأيام التالية وأثرت في كل ما تعتمد عليه تجارة خفض القيمة. لكن وفق قراءة بلومبرغ للحظة، ربما فعلت حدة ورش المتشددة عكس ما بدا على السطح.
ومن هذا المنظور، سيكون رفع سبتمبر أقل تعلقًا بخنق الطلب وأكثر تعلقًا بترسيخ عوائد الخزانة طويلة الأجل، واحتواء بيع السندات، وإبقاء تكاليف اقتراض الحكومة نفسها ضمن حدود يمكن إدارتها.
وهذا يجعل التحرك أقرب إلى الاستعراضي منه إلى التقييدي فعليًا، ويجعل الخزانة والاحتياطي الفيدرالي معًا مركزين على الهدف نفسه: وقف انزلاق العوائد طويلة الأجل. وتشير تحليلات بلومبرغ إلى أن هذا المناخ لا يزال داعمًا للذهب والمعادن النفيسة وتجارة خفض القيمة ككل.
الحجة للبقاء متفائلًا، من شخص يدرس البنية التحتية المالية
وقد طرح روبن بروكس، الاقتصادي في معهد بروكينغز، نسخة من الحجة نفسها. ويقول إن آفاق الذهب لا تزال صعودية حتى بعد التحول المتشدد لورش. فإذا كان ما يتشكل بالفعل هو اتفاق بين الخزانة والاحتياطي الفيدرالي بهدف وضع سقف للعوائد طويلة الأجل، فإن ذلك يضع سقفًا أيضًا لمكاسب أسعار الفائدة الحقيقية، والفائدة الحقيقية هي التكلفة الرئيسية للاحتفاظ بأصل لا يدر عائدًا مثل الذهب. ومع استمرار الدين الأمريكي في الارتفاع، يجادل بأن هذه السقوف الفعلية للعوائد تضيف وقودًا لتجارة خفض القيمة بدلًا من خنقها. وكتب بروكس: "إن الدين الخارج عن السيطرة هو الذي يقود كل شيء هذه الأيام، وهو الذي سيدفع الذهب إلى الأعلى".
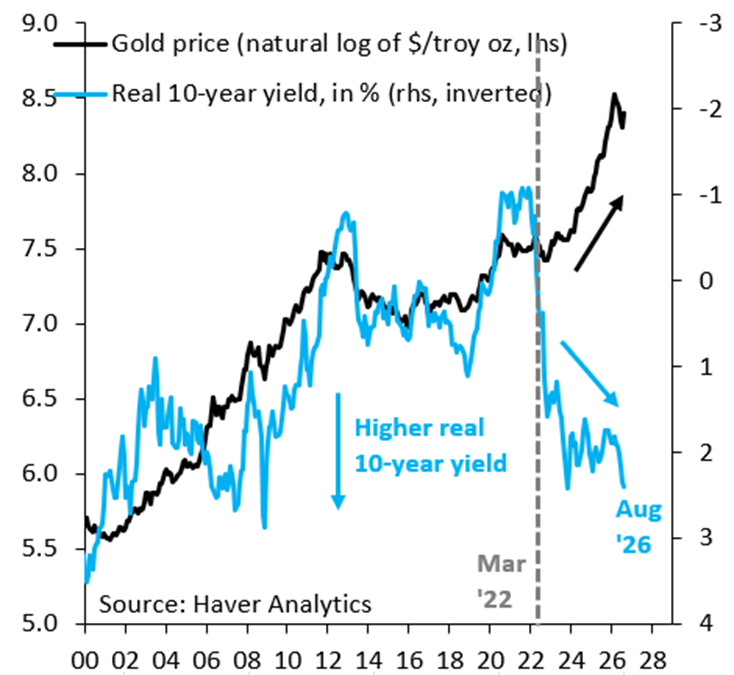
يصوغ بروكس الإطار الأوسع حول خمسة خيوط: عمر بيع السندات العالمي الذي بلغ خمس سنوات، وانتشاره عبر تقريبًا كل الاقتصادات المتقدمة، والعجوزات المالية تحته، والنمط المتنامي لتدخل الحكومات لاحتوائه، وارتفاع العوائد الحقيقية الذي ما زال يدفع المستثمرين في المقام الأول نحو الأصول الصلبة.
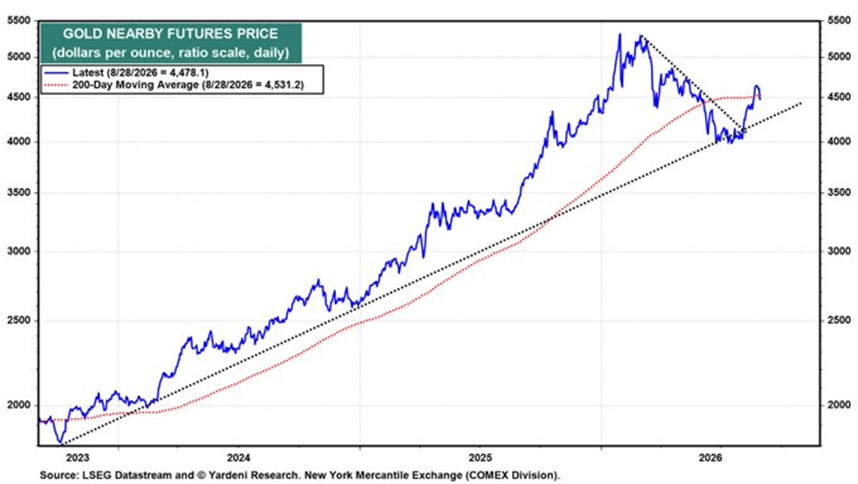
أما Yardeni Research فقد وضعت رقمًا على حجم الضرر. إذ هبط الذهب بنحو 160 دولارًا للأوقية في أعقاب الخطاب المتشدد لورش، متراجعًا قليلًا إلى ما دون متوسطه المتحرك لـ200 يوم. لكن النظرة الأطول أمدًا لدى الشركة لم تتغير. فهي لا تزال ترى الذهب عند 5,000 دولار بنهاية العام، انطلاقًا من قناعة بأن البنوك المركزية ستواصل استخدام مثل هذه التراجعات كفرص لنقل الاحتياطيات من الدولار إلى السبائك.
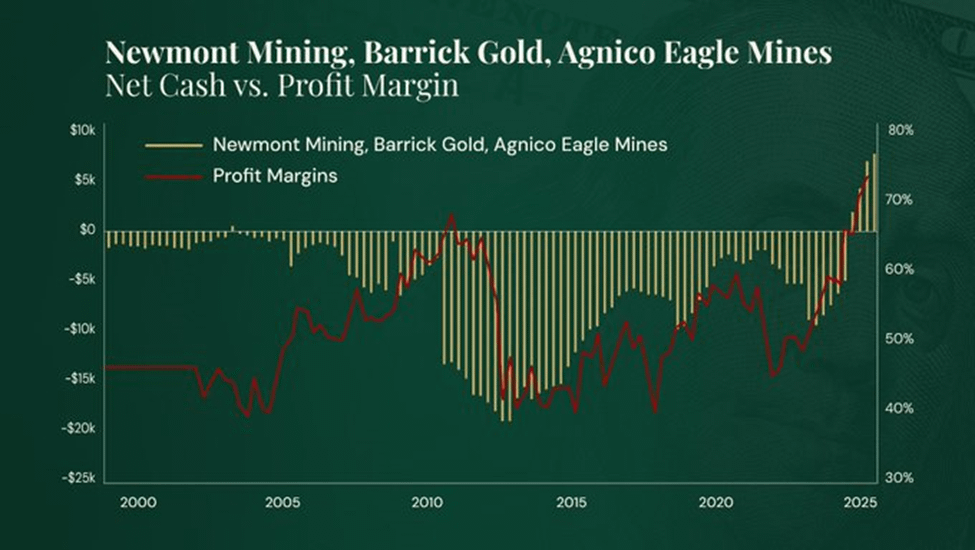
ويبدأ هذا النوع من الطلب المؤسسي في الظهور أيضًا على الجانب المؤسسي من الصفقة. إذ يبدو أن شركات تعدين الذهب تدخل مرحلة الاستحواذ ضمن دورة سوق صاعدة كلاسيكية: الكبار يتحركون أولًا، ثم يلحق بهم الأصغر، ثم تتسارع صفقات الاندماج والاستحواذ من هناك. وتجلس Barrick وAgnico Eagle وNewmont جميعها على مستويات قياسية من النقد، ومع تزايد صعوبة تعويض الاحتياطيات عبر الاستكشاف وحده، فقد لا تكون موجة شراء من قبل شركات التعدين الكبرى بعيدة جدًا.
ارتفاع العوائد لم يبدأ الأسبوع الماضي، ولن ينتهي الأسبوع المقبل أيضًا
ومن المهم تذكر أن شيئًا من هذا ليس جديدًا. فقد كان بيع السندات عالميًا يتشكل على دفعات متقطعة منذ 2022، ممتدًا عبر تقريبًا كل الاقتصادات المتقدمة، مع نجاة عدد قليل من الملاذات الآمنة منخفضة الدين مثل سويسرا والسويد إلى حد كبير. العناوين تجعل الأسبوع الماضي يبدو مفاجئًا. أما الاتجاه الكامن تحته فليس كذلك على الإطلاق.
ما تغيّر هو ما يقوده. ففي 2022، دفعت سياسة التشديد من البنوك المركزية عوائد الطرف القصير إلى الأعلى وسحبت معها العوائد الأطول أجلًا. وبحلول 2024، كانت عوائد السنتين قد بدأت بالهبوط حتى مع استمرار صعود عوائد السنوات العشر وما بعدها، إذ كانت الأسواق تطالب بعلاوات مخاطر وأجل أكبر مقابل الاحتفاظ بالمدة. أما الموجة الأحدث فقادها مجددًا الطرف القصير، وهذه المرة عبر خطاب ورش المتشدد في جاكسون هول الذي رفع توقعات رفع الفائدة في سبتمبر ودفع العوائد إلى الأعلى عبر المنحنى.
لكن القصة الأكبر هي المالية العامة. فقد رفعت الحكومات الإنفاق بقوة خلال كوفيد ولم تعُد العجوزات فعليًا إلى مستويات ما قبل الجائحة. ومع ابتعاد السياسة المالية أكثر فأكثر عن أي شيء يشبه الانضباط، طالب المستثمرون بتعويض أكبر مقابل الاحتفاظ بدين حكومي طويل الأجل. ولهذا ظل صعود العوائد طويلة الأجل عالميًا حتى مع توقف البنوك المركزية عن التشديد بشكل متزامن.
الحكومات ترد، وهذا هو جوهر المسألة
لم تقف الحكومات مكتوفة الأيدي بينما كانت العوائد ترتفع. فقد تدخل البنك المركزي الأوروبي بقوة في 2022 لاحتواء تكاليف اقتراض إيطاليا وإسبانيا، وأنشأ أداة حماية انتقال السياسة ليعيد استخدامها إذا لزم الأمر. ويواصل بنك اليابان شراء السندات الحكومية بكميات كبيرة. كما أعلنت الخزانة الأمريكية مؤخرًا عن برنامج إعادة شراء خاص بها لدعم السوق. والقاسم المشترك هو تصاعد تدخل الحكومات بهدف إبطاء صعود العوائد، وهو ما يعني عمليًا حدودًا مصطنعة للعوائد.
ووفقًا لروبن، فإن ذلك مهم لأن العوائد المرصودة قد تكون الآن أقل بكثير من ما يسميه "العائد الظلّي"، أي المعدل الذي كان سيسود لولا كل ذلك التدخل. تستطيع الحكومات إبطاء التعديل. لكنها لا تستطيع إزالة الضغط الكامن تحته. وهذا يجعلها عملية بطيئة الاشتعال، مرجحًا أن تشتعل من حين لآخر بدلًا من أن تنفجر دفعة واحدة.
وثمة تفصيل آخر يستحق الإشارة: التضخم المتوقع من فروق العائد ما زال ضعيفًا عبر دول مجموعة العشر. فالأسواق لا تسعّر عودة كبيرة للتضخم، ما يعني أن صعود العوائد طويلة الأجل جاء في الغالب من ارتفاع العوائد الحقيقية، لا من مخاوف انفلات الأسعار. وقد يبدو ذلك صعب التوفيق مع الحاجة النهائية للحكومات إلى التضخم لإذابة الديون التي لا تستطيع تحملها بغير ذلك. لكن فروق العائد طويلة الأجل كانت تاريخيًا مؤشرات ضعيفة على أين ينتهي التضخم فعليًا، لذا قد يكون هذا التباين أقل دلالة مما يبدو.
وبالنسبة لتجارة خفض القيمة، فهذه هي النقطة الجوهرية. فالحكومات لديها كل الحافز لمنع العوائد من الارتفاع كثيرًا، لأن تكاليف الاقتراض الأعلى تجعل أعباء الديون، التي هي أصلًا مثقلة، أصعب في التحمل. وإعادة الشراء، والشراء المباشر، وإجراءات التحكم بالعوائد - كل ذلك قد يكبح العرض. لكنه لا يمس المشكلة المالية الأساسية.
ولهذا أصبح بيع السندات الحكومية مباشرة صفقة أكثر تعقيدًا. وقد يكون التعبير الأنظف عبر العملات والمعادن النفيسة بدلًا من ذلك: عملات أضعف بينما تدير الحكومات النمو والدين في الوقت نفسه، والذهب وأقرانه كمخازن للقيمة في عالم يواصل فيه صانعو السياسات الضغط على الميزان لإبقاء الارتفاع الطبيعي في العوائد منخفضًا. وما زال بيع السندات الممتد لعدة سنوات أمامه مجال للاستمرار. بل إن التدخل الحكومي، إن كان له تأثير، يزيد من قوة حجة تجارة خفض القيمة بدلًا من إضعافها.