منذ أكثر من ثلاثين عامًا، حافظت اليابان على أسعار فائدة شديدة الانخفاض، فأصبحت الينّ “مصدرًا” للتمويل المُقابل بالرافعة المالية عالميًا. يقوم المستثمرون باقتراض الينّ بتكلفة شبه معدومة، ثم تحويله إلى دولار لشراء $BTC $ETH
أصول ذات عوائد مرتفعة.
المشكلة تكمن في أنه بمجرد أن تؤدي الزيادة في سعر الفائدة في اليابان إلى ارتفاع قيمة الينّ، سيتعرض من اقترض الينّ لشراء الأصول إلى ضربة مزدوجة:
· ارتفاع تكلفة الاقتراض.
· كما تصبح الديون نفسها أكثر تكلفة.
وبغية سداد الديون، لا يبقى أمامهم سوى بيع أصول مثل البيتكوين لتصفية المراكز، ما يخلق حلقة مفرغة خبيثة: “ارتفاع الينّ → بيع الأصول → هبوط أسعار الأصول → بيع إضافي”.
📉 ليست مجرد نظرية؛ بل تكرارٌ تاريخي
في أغسطس 2024، قامت بنك اليابان بزيادة غير متوقعة للفائدة، فاشتدّ الينّ واندلع مباشرة موجة تصفيات صفقات التحكيم/الـcarry trade — إذ هبط البيتكوين خلال أسبوع واحد من نحو 62,000 دولار إلى 49,000 دولار، أي بانخفاض يقارب 20%. وتُظهر البيانات التاريخية أنه منذ مارس 2024، أدت كل زيادة للفائدة من بنك اليابان إلى هبوط متوسط للبيتكوين بنسبة 27%.
⚠️ الوضع في السوق الحالي أكثر خطورة من 2024:
· الزيادة في الفائدة شبه “مؤكدة”: تتراوح تسعيرات السوق لاحتمال زيادة الفائدة في 18 سبتمبر بين 97% و98%.
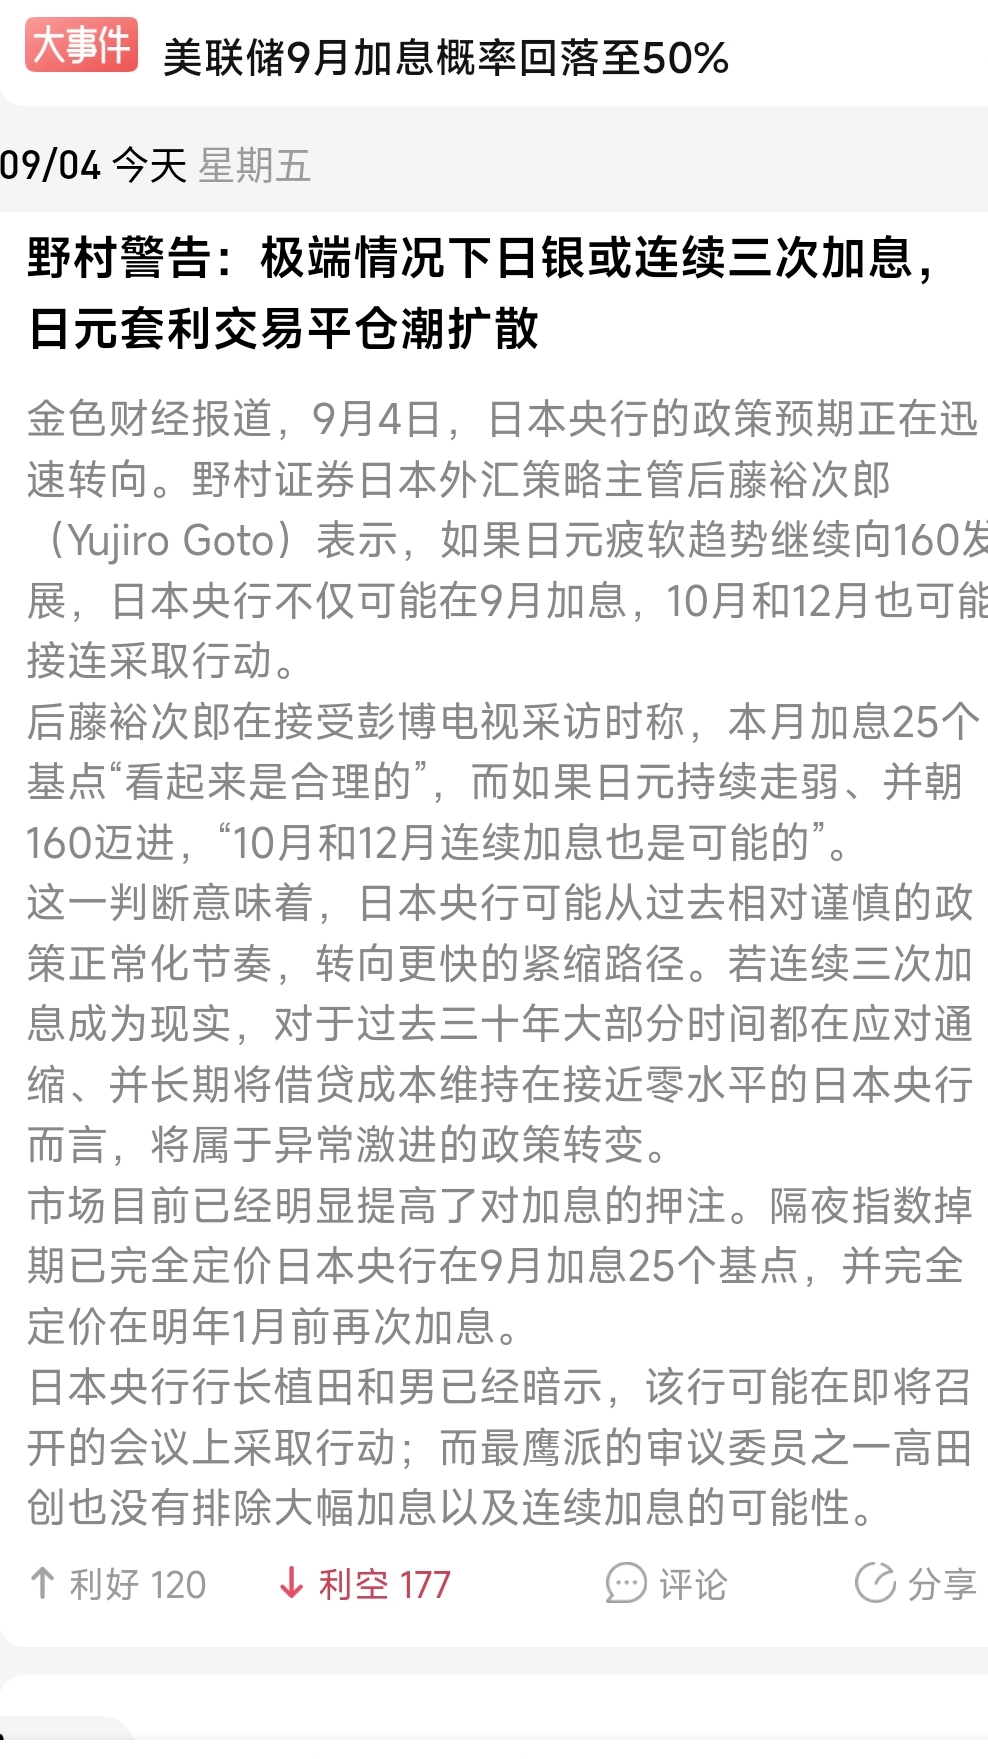
· تحذير من نومورا بشأن سيناريوهات قصوى: إذا استمر الضعف في الينّ، فقد تشهد شهور سبتمبر وأكتوبر وديسمبر ثلاث زيادات متتالية للفائدة، وهو تشدد عدواني لم يحدث من قبل في بنك اليابان خلال الثلاثين عامًا الماضية.
· حجم الرافعة المالية هائل: تبلغ قيمة قروض الينّ لجهات غير بنكية خارجية نحو 2500 مليار دولار، وقد تصل إلى 5000 مليار دولار وفق تعريف أوسع. كما أن الارتباط الأسبوعي بين البيتكوين والدولار/الينّ مرتفع جدًا ويبلغ 81%.
· سوق السندات انهار: تقارب عوائد سندات اليابان لأجل 30 عامًا أعلى مستوياتها التاريخية عند 4.205%، بينما وصلت عوائد 10 سنوات إلى 3% (لأول مرة منذ 1996).
🎯 النقطة ليست “كم” سيرتفع سعر الفائدة، بل “بأي سرعة”
كما قال أحد كبار مسؤولي بنك اليابان السابقين خلال مناقشة، بالنسبة للبيتكوين فإن المحفّز هو “سرعة” ارتفاع الينّ وليس “مستواه”. طالما ارتفعت قيمة الينّ بوتيرة سريعة بما يكفي، فهذا وحده يكفي لاختراق وسادة الأمان الخاصة بصفقات التحكيم/الرافعة المالية في لحظة.
💎 الخلاصة
إن “عدم خفض الفائدة” من الاحتياطي الفيدرالي هو ريح عكسية، بينما قد تكون “الزيادة العدوانية” من بنك اليابان قنبلة يمكن أن تنفجر في أي وقت. إن اجتماع بنك اليابان في 18 سبتمبر، ومدى تأثيره على السوق، قد لا يقل عن تأثير اجتماع لجنة السوق المفتوحة التابعة للاحتياطي الفيدرالي (FOMC).
التحليل أعلاه لأغراض مرجعية فقط ولا يشكل أي نصيحة استثمارية. فالسوق ينطوي على مخاطر، واتخاذ القرار يتطلب حذرًا.
أصول ذات عوائد مرتفعة.
المشكلة تكمن في أنه بمجرد أن تؤدي الزيادة في سعر الفائدة في اليابان إلى ارتفاع قيمة الينّ، سيتعرض من اقترض الينّ لشراء الأصول إلى ضربة مزدوجة:
· ارتفاع تكلفة الاقتراض.
· كما تصبح الديون نفسها أكثر تكلفة.
وبغية سداد الديون، لا يبقى أمامهم سوى بيع أصول مثل البيتكوين لتصفية المراكز، ما يخلق حلقة مفرغة خبيثة: “ارتفاع الينّ → بيع الأصول → هبوط أسعار الأصول → بيع إضافي”.
📉 ليست مجرد نظرية؛ بل تكرارٌ تاريخي
في أغسطس 2024، قامت بنك اليابان بزيادة غير متوقعة للفائدة، فاشتدّ الينّ واندلع مباشرة موجة تصفيات صفقات التحكيم/الـcarry trade — إذ هبط البيتكوين خلال أسبوع واحد من نحو 62,000 دولار إلى 49,000 دولار، أي بانخفاض يقارب 20%. وتُظهر البيانات التاريخية أنه منذ مارس 2024، أدت كل زيادة للفائدة من بنك اليابان إلى هبوط متوسط للبيتكوين بنسبة 27%.
⚠️ الوضع في السوق الحالي أكثر خطورة من 2024:
· الزيادة في الفائدة شبه “مؤكدة”: تتراوح تسعيرات السوق لاحتمال زيادة الفائدة في 18 سبتمبر بين 97% و98%.
· تحذير من نومورا بشأن سيناريوهات قصوى: إذا استمر الضعف في الينّ، فقد تشهد شهور سبتمبر وأكتوبر وديسمبر ثلاث زيادات متتالية للفائدة، وهو تشدد عدواني لم يحدث من قبل في بنك اليابان خلال الثلاثين عامًا الماضية.
· حجم الرافعة المالية هائل: تبلغ قيمة قروض الينّ لجهات غير بنكية خارجية نحو 2500 مليار دولار، وقد تصل إلى 5000 مليار دولار وفق تعريف أوسع. كما أن الارتباط الأسبوعي بين البيتكوين والدولار/الينّ مرتفع جدًا ويبلغ 81%.
· سوق السندات انهار: تقارب عوائد سندات اليابان لأجل 30 عامًا أعلى مستوياتها التاريخية عند 4.205%، بينما وصلت عوائد 10 سنوات إلى 3% (لأول مرة منذ 1996).
🎯 النقطة ليست “كم” سيرتفع سعر الفائدة، بل “بأي سرعة”
كما قال أحد كبار مسؤولي بنك اليابان السابقين خلال مناقشة، بالنسبة للبيتكوين فإن المحفّز هو “سرعة” ارتفاع الينّ وليس “مستواه”. طالما ارتفعت قيمة الينّ بوتيرة سريعة بما يكفي، فهذا وحده يكفي لاختراق وسادة الأمان الخاصة بصفقات التحكيم/الرافعة المالية في لحظة.
💎 الخلاصة
إن “عدم خفض الفائدة” من الاحتياطي الفيدرالي هو ريح عكسية، بينما قد تكون “الزيادة العدوانية” من بنك اليابان قنبلة يمكن أن تنفجر في أي وقت. إن اجتماع بنك اليابان في 18 سبتمبر، ومدى تأثيره على السوق، قد لا يقل عن تأثير اجتماع لجنة السوق المفتوحة التابعة للاحتياطي الفيدرالي (FOMC).
التحليل أعلاه لأغراض مرجعية فقط ولا يشكل أي نصيحة استثمارية. فالسوق ينطوي على مخاطر، واتخاذ القرار يتطلب حذرًا.