
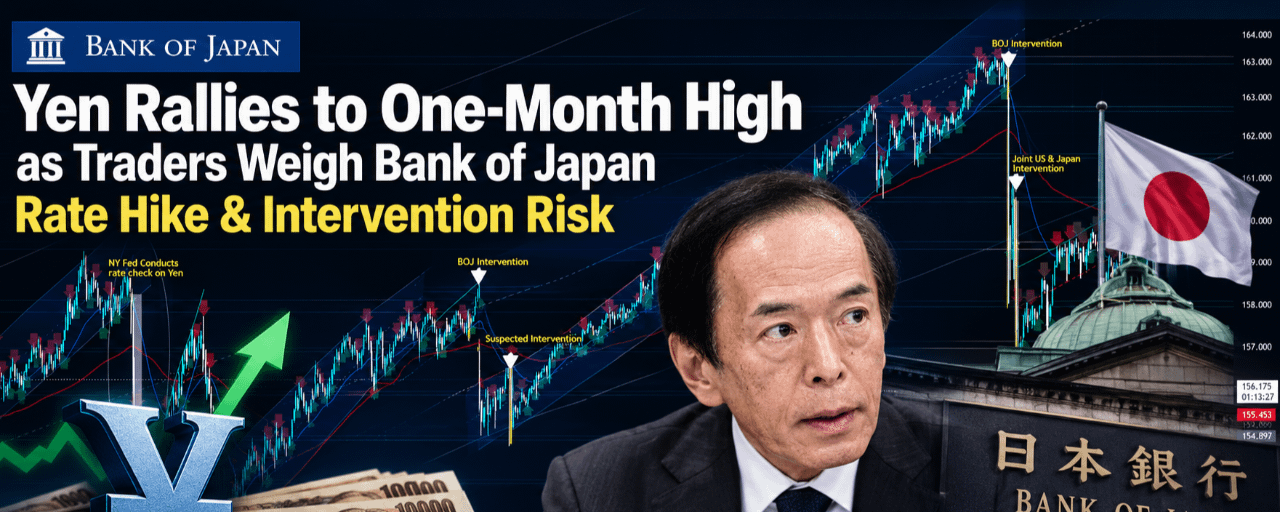

مكسب سريع في عملة اليابان يعيد المتداولين إلى حالة من التخمين: هل قام المسؤولون بتدبير هذه الحركة، أم أن مجرد التهديد بإجراءات دعم كان كافياً لتعزيز الين وحده؟
واصلت العملة قوتها يوم الخميس. فهي مرتفعة بأكثر من 1.6% مقابل الدولار، لتصل إلى 156.15، وهو أعلى مستوى لها خلال شهر. وهذا يأتي استناداً إلى صعود بنسبة 0.9% يوم الأربعاء، ويدفع الزوج أكثر بعيداً عن عتبة 160 التي تميل إلى وضع صناع السياسات اليابانيين في حالة من التوتر.
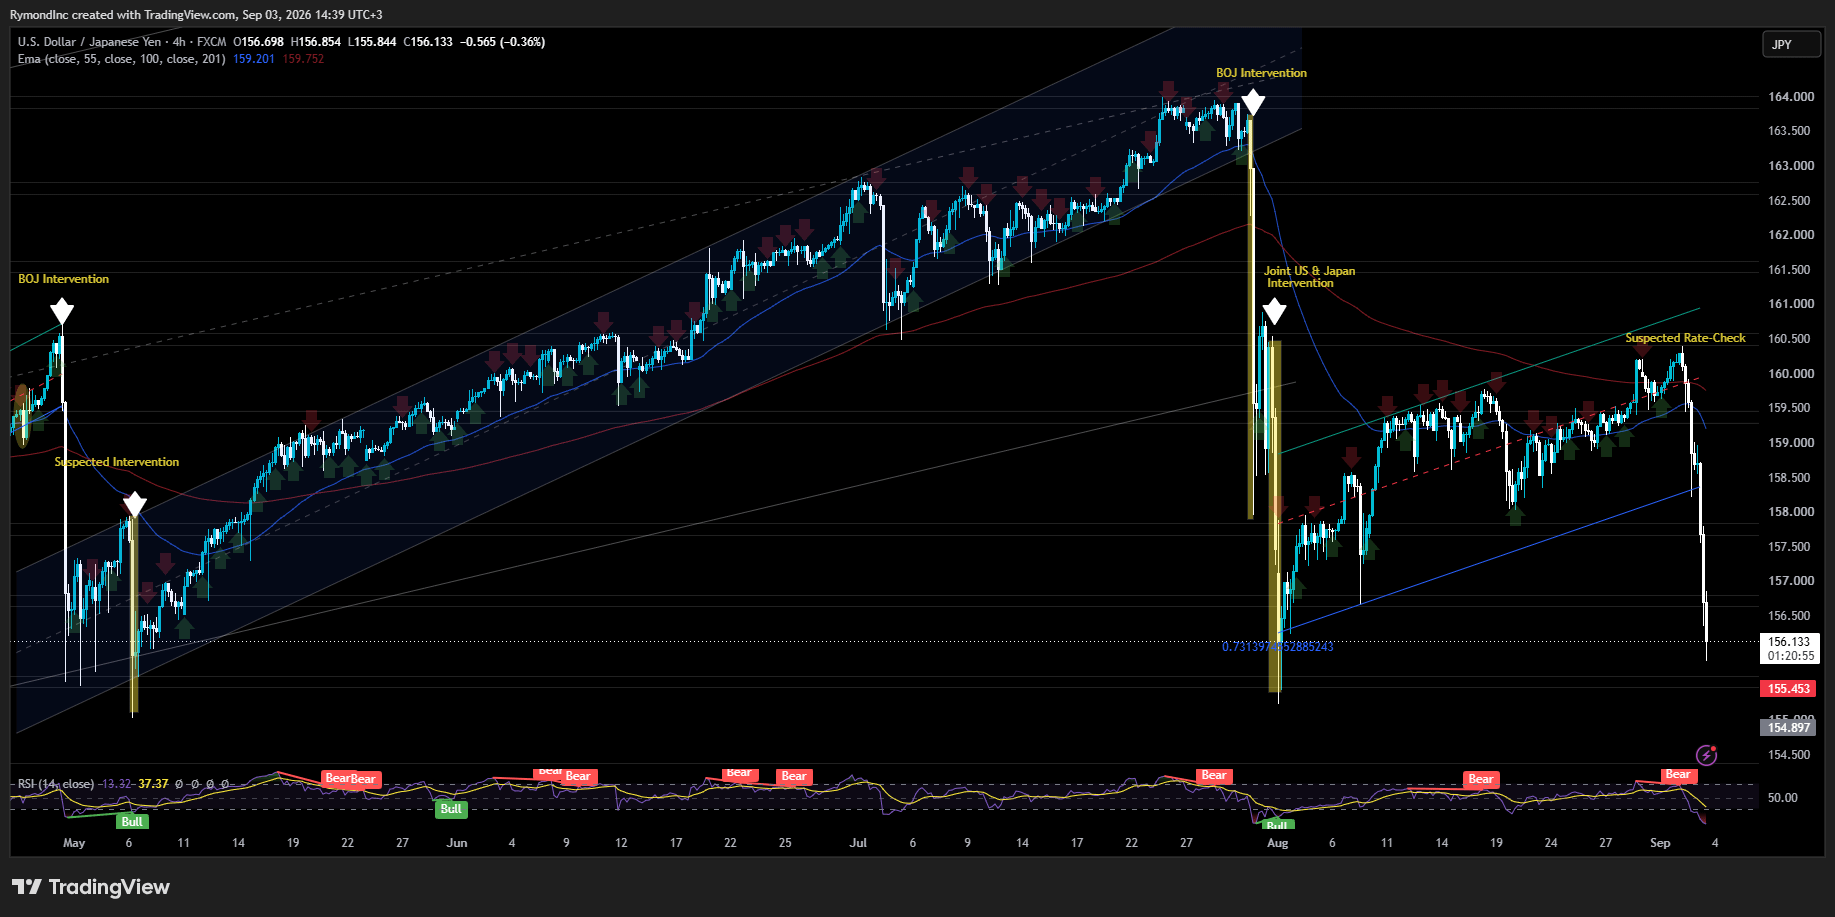
كان للارتفاع القوي للين في الشهر الماضي محفّز واضح: تدخل نادر مشترك من واشنطن وطوكيو. وهذه المرة مختلفة. إذ يشير المستثمرون بدلاً من ذلك إلى ارتفاع احتمالات قيام بنك اليابان برفع أسعار الفائدة، وليس إلى جولة جديدة من شراء العملات.
توضح وتيرة النشاط في الشهر الماضي سبب استمرار المتداولين في الترصد لاحتمال تكرار السيناريو. فقد أنفقت اليابان رقماً قياسياً بلغ 96.4 مليار دولار، أي 15.4 تريليون ين، للدفاع عن العملة بين 30 يوليو و26 أغسطس، وفقاً لبيانات وزارة المالية، بعد أن هبط الين إلى أدنى مستوى له منذ أربعة عقود. وقال مسؤولون يابانيون مراراً إن الأمر ليس بأي مستوى محدد، بل بسرعة الحركة وفوضاها هما ما يحددان ما إذا كانوا سيتدخلون أم لا.
نصف نقطة مئوية، مع مجال للمزيد
يميل السوق هذه المرة إلى نوع مختلف من الدعم: السياسة النقدية. ينعقد اجتماع بنك اليابان في 17-18 سبتمبر، وقد تسعّر المتداولون فعلياً زيادة بمقدار ربع نقطة سترفع سعر الفائدة القياسي إلى 1.25%. وقد أشارت السلطات إلى أنها لن تتوقف بالضرورة عند ذلك.
إن آلية الدفع خلف هذه الخطوة تهم بقدر أهمية الرقم الرئيسي. فقد ظلت فائدة اليابان القياسية أقل بكثير من الفائدة لدى الاحتياطي الفيدرالي لسنوات، ما ولّد تجارة حمل الين، حيث يقترض المستثمرون الين الرخيص ويُودعون العوائد في أصول دولار ذات عائد أعلى. وكل زيادة ربع نقطة يضيفها بنك اليابان تضيق تلك الفجوة وتُضعف ربحية التجارة، وهو ما يمنح الين دعماً بنيوياً لا يعتمد على نوبة واحدة بعينها من التدخل.
المقابل هو جدول واشنطن الخاص. إذ يعقد الاحتياطي الفيدرالي اجتماعه هذا الشهر أيضاً، ويسعر المتداولون حالياً احتمالات متقاربة تماماً بحدوث رفع هناك بعد تحوّل رئيسة الاحتياطي كيفن وورش نحو التشدد في ندوة جاكسون هول. وأي تحرك على هذا الجانب سيُبقي فجوة السعر أوسع مما توحي به زيادة بنك اليابان وحدها، وهو جزء من سبب أن ارتفاع الين المستدام "حالياً على الأرجح يتطلب بنك اليابان أكثر تشدداً بكثير"، وفقاً لما قاله كريس تيرنر من إنغ.
أضاف وزير الخزانة سكوت بيسنز وزناً إلى ملف اتخاذ بنك اليابان إجراءً. وقال إنه يتوقع من محافظ بنك اليابان كازuo أويدا أن "يفعل الشيء الصحيح" في السياسة النقدية، وسخر من أي اقتراح بأن تحركات الين الأخيرة جعلته يتحرك بشكل فوضوي.
الصقر لا ينتظر التقويم
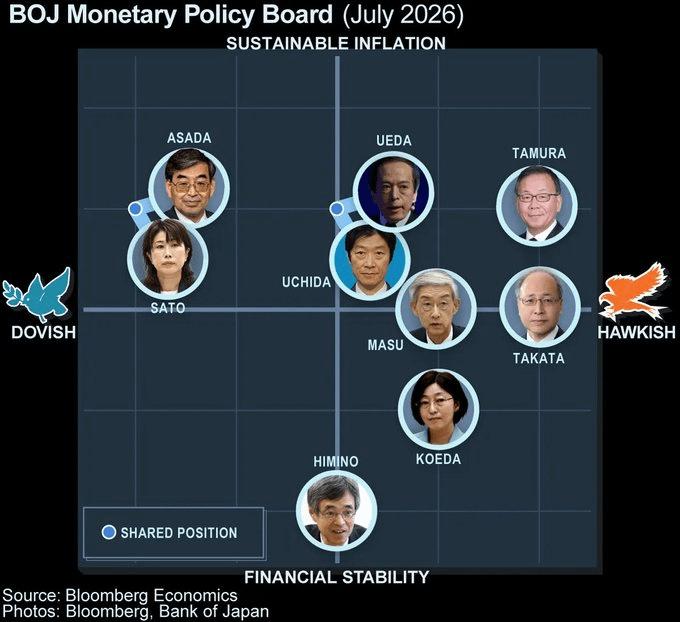
قدّم عضو مجلس بنك اليابان حاجيمي تاكاتا أوضح إشارة حتى الآن على أن البنك المركزي ليس مرتبطاً بجدول زمني ثابت. وقال يوم الأربعاء إن البنك ينبغي أن يرفع الفائدة "بمرونة" لمواجهة ضغط التضخم المتراكم، بدلاً من الالتزام بالوتيرة المتوقعة تقريباً مرتين في السنة التي اعتاد عليها السوق. وكان تاكاتا هو المعترض الوحيد عندما ثبت المجلس معدلات الفائدة في يوليو، وقد طرح احتمال إجراء كبير أو زيادات متتالية إذا كانت الظروف تبرر ذلك.
الترقب للخطوة التالية
أحيت الصعود الكبير حديثاً عن مراجعة سعر الفائدة، وهي الخطوة التي تأتي قبل التدخل الفعلي بقليل، إذ يطلب المسؤولون من البنوك بهدوء تسعيراً حالياً.
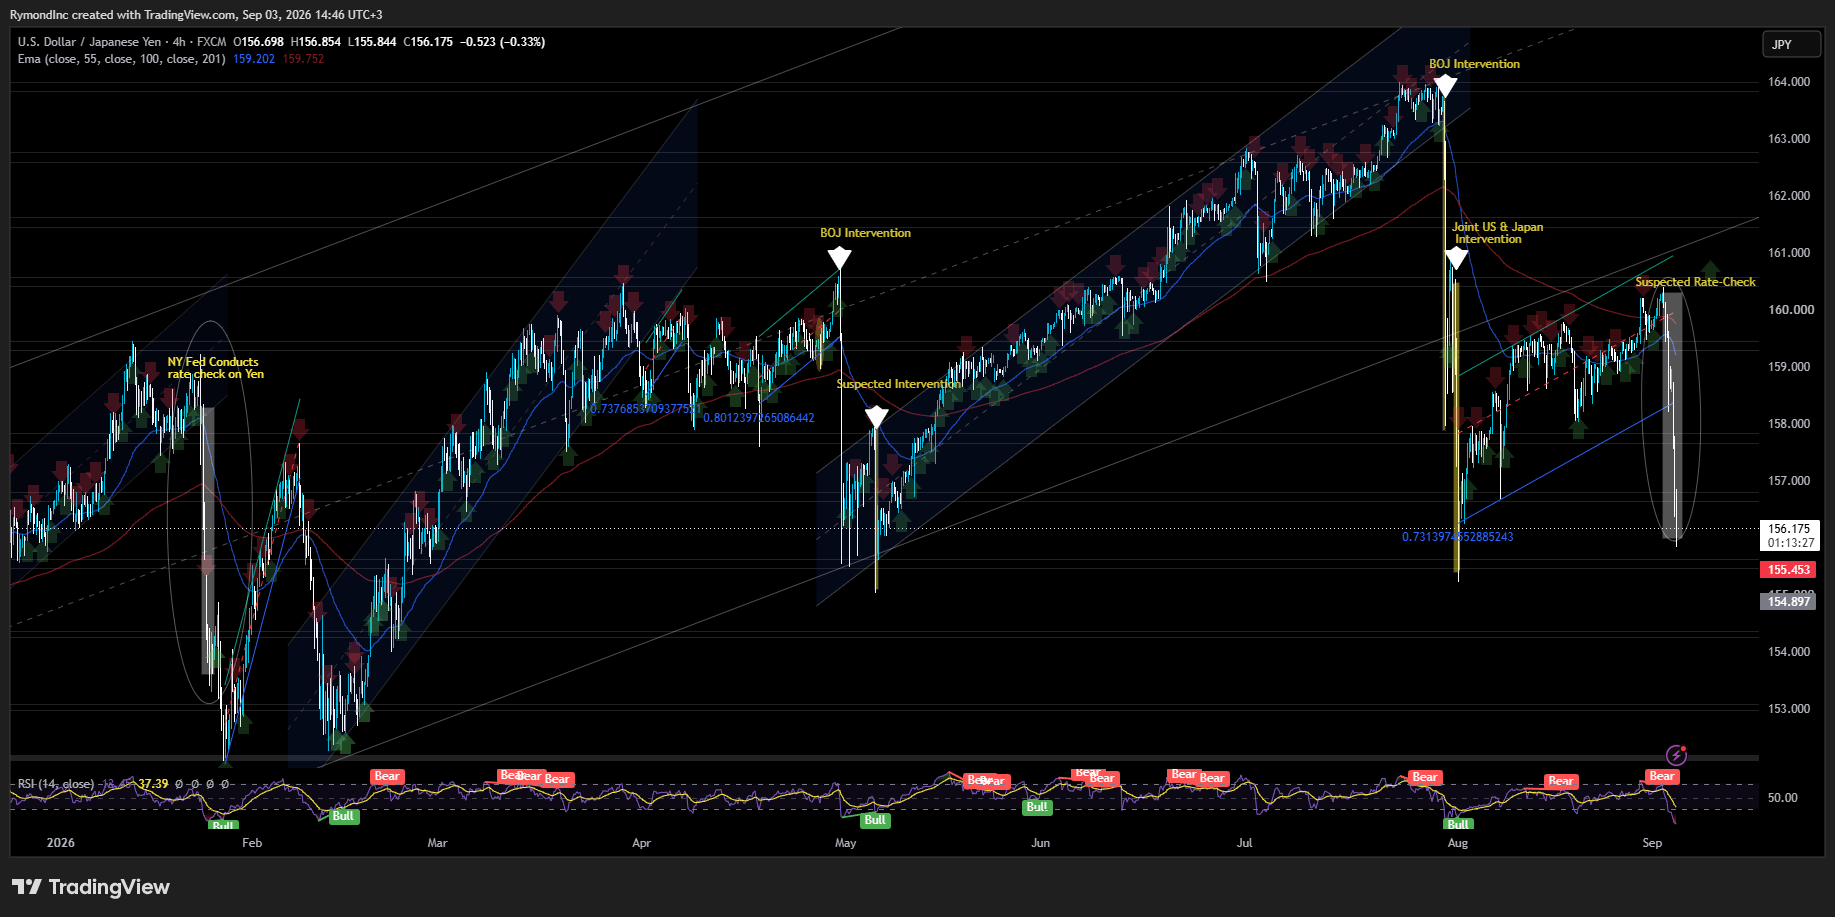
رفض وزيرا اليابان الأول للعملات، أتسوشي ميمورا، القول ما إذا كان قد وقع تدخل. ولم يترك مجالاً للشك في أن طوكيو ليست مرتاحة بعد. إذ قال إن السلطات "لا تزال على حالة تأهب قصوى" حيال تقلبات العملة.
يأتي هذا الموقف وفق سيناريو مألوف. تبدأ طوكيو عادةً بتحذيرات لفظية، إذ يميل المسؤولون إلى استخدام عبارات مثل "التقلب المفرط" أو التهديد باتخاذ إجراء "حاسم" لزعزعة المضاربين دون إنفاق أي ين. فإذا لم تؤت التحذيرات ثمارها، ستتواصل وزارة المالية أو بنك اليابان بهدوء مع البنوك التجارية للتحقق من أسعار التداول، وهي دفعة تكتيكية تعمل كتحذير بحد ذاتها. وبعد أن تستنفد الخطوتان مسارهما، تتحرك طوكيو عادةً إلى الخطوة الحقيقية: شراء كبير ومباشر للين وبيع الدولار، أحياناً بالتنسيق مع واشنطن، بهدف عكس التراجع لا مجرد إبطائه.
في الوقت الراهن، ما زال المتداولون يتكهنون بأي مرحلة يراقبونها.