إذا طُلب مني الآن أن أرهن على الاتجاه الأكثر احتمالاً لقيادة الجيل التالي من رقائق الذكاء الاصطناعي، فلن ألاحق وحدات GPU كما كنت أفعل من قبل. سأتجه إلى قطاع لم يأخذه الكثيرون على محمل الجد بعد: شبكة الكهرباء للذكاء الاصطناعي + المعدات الكهربائية.
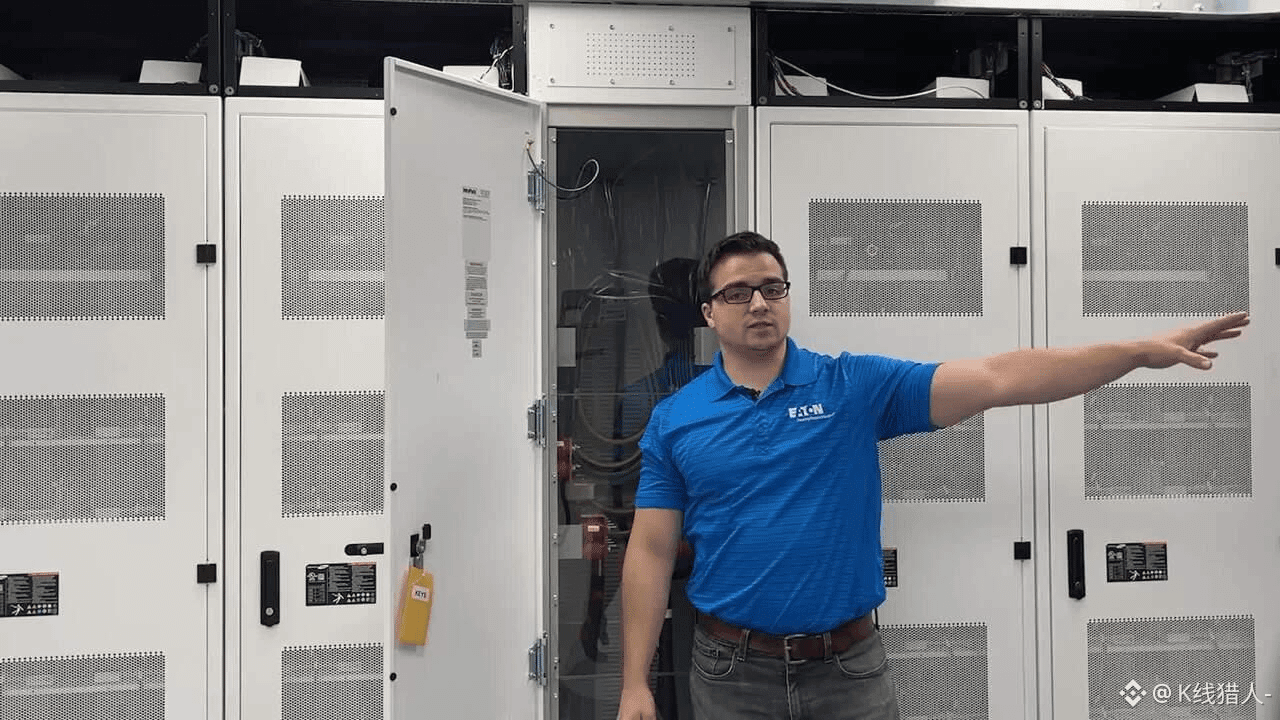
ومن بين ما يهمني أكثر هو $ETN.US N Eaton.
لماذا؟
خلال العامين الماضيين، كانت القضية التي شغلت صناعة الذكاء الاصطناعي أكثر هي: هل تتوفر وحدات GPU بشكل كافٍ؟
لكن مع استمرار بناء مراكز البيانات بوتيرة متزايدة، بدأت المشكلة تتحول تدريجياً إلى سؤال آخر—هل تكفي الطاقة الكهربائية؟
يمكن لمايكروسوفت وMeta وGoogle وAmazon أن تواصل إنفاق الأموال لبناء مراكز بيانات، ويمكن لـ NVIDIA أيضاً أن تبيع المزيد من وحدات GPU، لكن في النهاية لا بد أن تواجه الخوادم مسألة واقعية واحدة: من أين تأتي الكهرباء، وكيف تُرسل بشكل مستقر إلى الداخل؟ وهذا هو موقع Eaton. محولات الطاقة، ومعدات التوزيع، ومعدات الفتح والإغلاق، وUPS، وإدارة الطاقة… من شبكة الكهرباء إلى مركز البيانات، ثم توزيعها خطوة بخطوة حتى داخل خزائن الخوادم، يوجد عدد كبير من الأجهزة لا يمكن تجاوزها. لذلك أنظر إلى ETN ليس فقط لأن «الذكاء الاصطناعي يعاني من نقص في الكهرباء» كقصة، بل لأنه بعد أن تتحول النفقات الرأسمالية للذكاء الاصطناعي إلى واقع ملموس، يجب أن تتوسع البنية التحتية للكهرباء أيضاً.
إذا حللنا موجات سوق الذكاء الاصطناعي في هذه السنوات بشكل تقريبي، فهي تبدو كالتالي:
الجولة الأولى: $NVDA و $AVGO — الحوسبة
الجولة الثانية: $MU و $SK Hynix و $SNDK — التخزين
الجولة الثالثة: $LITE و $COHR و $ANET — الاتصالات الضوئية والشبكات
أما الجولة التالية، فأنا أريد أن أرى قطاع الكهرباء.
حالياً ترتيب اهتمامي هو: ETN > PWR > GEV
ETN يميل أكثر إلى المعدات الكهربائية، وPWR يميل أكثر إلى بناء الشبكات الكهربائية، بينما يغطي GEV التوليد والبنية التحتية للشبكات الكهربائية. بالطبع، جودة المنطق لا تعني بالضرورة ارتفاع السهم حتماً. ما يهمني أكثر هو: هل يستمر تلبية الطلب للواقع؟ وهل تواصل الطلبات النمو؟ وهل عادت التقييمات إلى نطاق معقول؟
عندما ينتشر الذكاء الاصطناعي فعلاً إلى المرحلة التالية، قد لا يبقى السوق يلاحق شريحة جديدة أخرى. أحياناً، قد تكمن الفرصة الحقيقية في محول طاقة غير لافت للنظر. @K线猎人-
ومن بين ما يهمني أكثر هو $ETN.US N Eaton.
لماذا؟
خلال العامين الماضيين، كانت القضية التي شغلت صناعة الذكاء الاصطناعي أكثر هي: هل تتوفر وحدات GPU بشكل كافٍ؟
لكن مع استمرار بناء مراكز البيانات بوتيرة متزايدة، بدأت المشكلة تتحول تدريجياً إلى سؤال آخر—هل تكفي الطاقة الكهربائية؟
يمكن لمايكروسوفت وMeta وGoogle وAmazon أن تواصل إنفاق الأموال لبناء مراكز بيانات، ويمكن لـ NVIDIA أيضاً أن تبيع المزيد من وحدات GPU، لكن في النهاية لا بد أن تواجه الخوادم مسألة واقعية واحدة: من أين تأتي الكهرباء، وكيف تُرسل بشكل مستقر إلى الداخل؟ وهذا هو موقع Eaton. محولات الطاقة، ومعدات التوزيع، ومعدات الفتح والإغلاق، وUPS، وإدارة الطاقة… من شبكة الكهرباء إلى مركز البيانات، ثم توزيعها خطوة بخطوة حتى داخل خزائن الخوادم، يوجد عدد كبير من الأجهزة لا يمكن تجاوزها. لذلك أنظر إلى ETN ليس فقط لأن «الذكاء الاصطناعي يعاني من نقص في الكهرباء» كقصة، بل لأنه بعد أن تتحول النفقات الرأسمالية للذكاء الاصطناعي إلى واقع ملموس، يجب أن تتوسع البنية التحتية للكهرباء أيضاً.
إذا حللنا موجات سوق الذكاء الاصطناعي في هذه السنوات بشكل تقريبي، فهي تبدو كالتالي:
الجولة الأولى: $NVDA و $AVGO — الحوسبة
الجولة الثانية: $MU و $SK Hynix و $SNDK — التخزين
الجولة الثالثة: $LITE و $COHR و $ANET — الاتصالات الضوئية والشبكات
أما الجولة التالية، فأنا أريد أن أرى قطاع الكهرباء.
حالياً ترتيب اهتمامي هو: ETN > PWR > GEV
ETN يميل أكثر إلى المعدات الكهربائية، وPWR يميل أكثر إلى بناء الشبكات الكهربائية، بينما يغطي GEV التوليد والبنية التحتية للشبكات الكهربائية. بالطبع، جودة المنطق لا تعني بالضرورة ارتفاع السهم حتماً. ما يهمني أكثر هو: هل يستمر تلبية الطلب للواقع؟ وهل تواصل الطلبات النمو؟ وهل عادت التقييمات إلى نطاق معقول؟
عندما ينتشر الذكاء الاصطناعي فعلاً إلى المرحلة التالية، قد لا يبقى السوق يلاحق شريحة جديدة أخرى. أحياناً، قد تكمن الفرصة الحقيقية في محول طاقة غير لافت للنظر. @K线猎人-