$UNI يُعتبر ازدهار أعمال Uniswap أمرًا لم يعد يُعد خبرًا جديدًا، لكن خلال فترة طويلة في الماضي لم تكن هذه الرخاءات تُساوي بطبيعتها قيمة $UNI . كونه رمزًا حوكميًا، فإن مشكلة الخصم المستمر لِـ UNI على المدى الطويل جعلت نمو أعمال البروتوكول وأصل التوكن يبدوان وكأن بينهما جدارًا ضبابيًا يفصل بينهما.
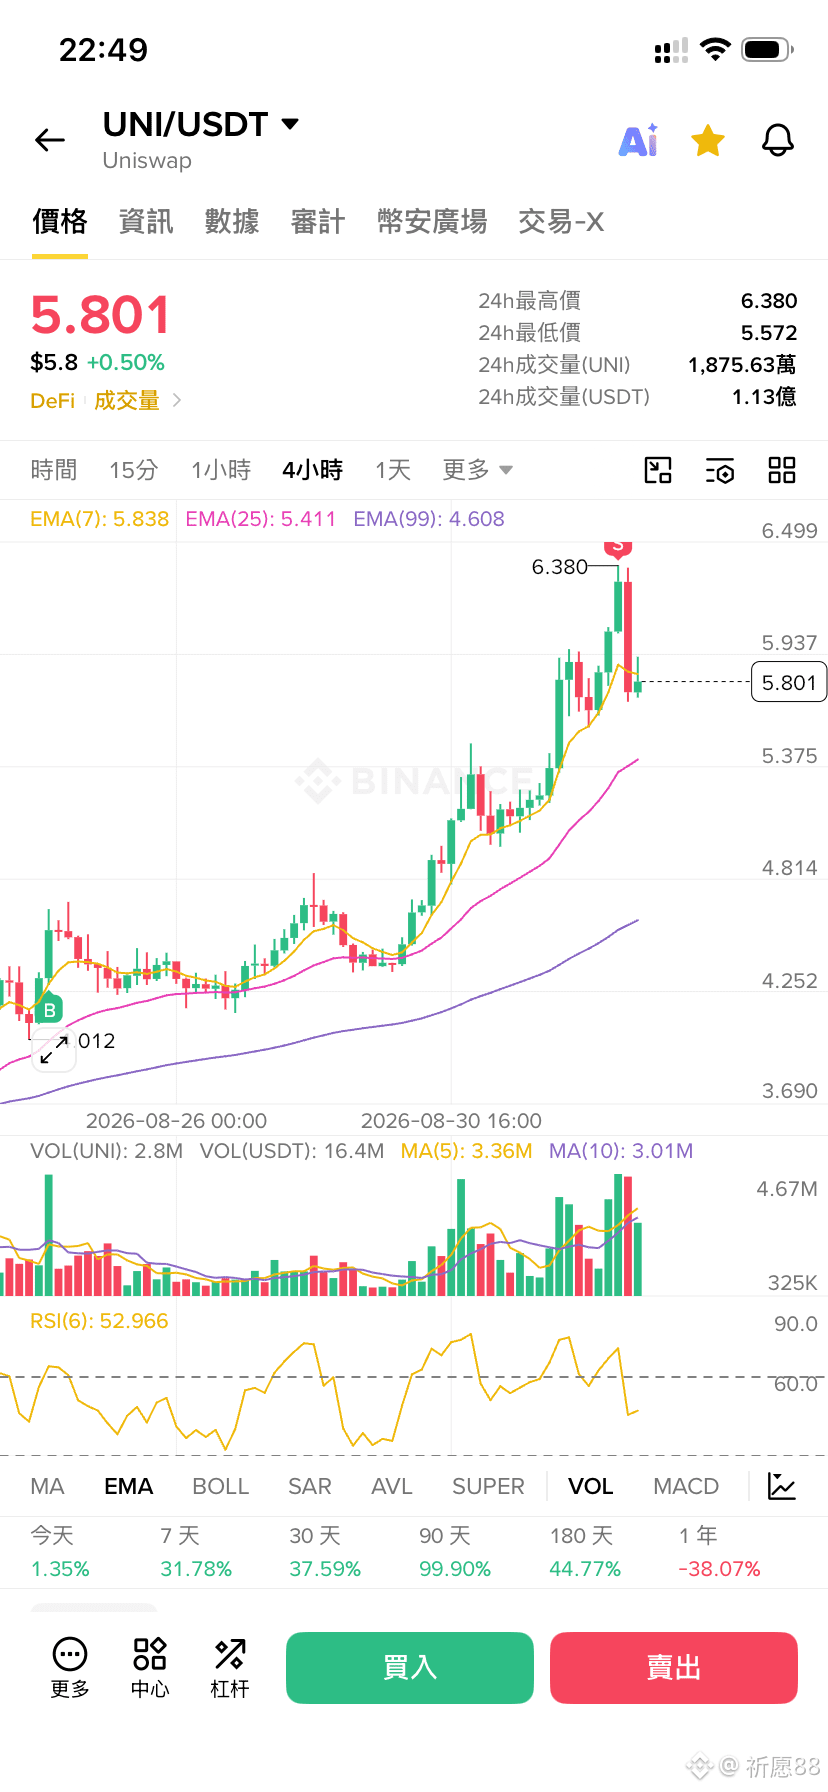
الأداء الأخير للسوق يكسر هذا التصور الراسخ. في هذه الجولة من اللقطات الثابتة، ارتفع UNI بنسبة تقارب 15.3% خلال 24 ساعة، بينما انخفض BTC بنحو 1.9% في الفترة نفسها؛ وتبدو المسارات واضحة الانفصال عن تحركات السوق الأوسع. والأكثر لفتًا للانتباه هو تغيّر هيكل الإيرادات؛ إذ تُظهر بيانات DefiLlama لليوم الكامل في 1 سبتمبر أن Robinhood Chain ساهمت بما يقارب 68% من إيرادات البروتوكول اليومية.
هذه الآلية المُوصِلة بين “استخدام البروتوكول—تجميع الرسوم—حرق التوكن” ليست شيئًا جديدًا. فقد رسّخت UNIfication بالفعل قواعد انتقال الرسوم إلى TokenJar، مع ضرورة حرق UNI في Firepit عند سحب الرسوم، ثم تم توسيعها لاحقًا لتشمل Robinhood Chain. قد تكون لهذه الزيادة عدة عوامل، لكن التقدير الأكثر حذرًا هو أن حجم الإيرادات الواقعي اللافت للنظر جعل السوق يعيد الانتباه إلى هذه الآلية القديمة. وتجدر الإشارة إلى أن حرق UNI يعني انكماش العرض، ولا يعادل توزيع أرباح على الحاملي أو تخصيص تدفقات نقدية مباشرة من البروتوكول.
بدأ السوق يعيد فحص هذه العلاقة بين القيمة والاستخدام، بدلًا من إعلان اختفاء الخصم بشكل مباشر. فإذا استمر ما يَنتقل من استخدام البروتوكول إلى التغير في عرض UNI بحيث يمكن ملاحظته، فقد يصبح خصم عملات الحوكمة قابلًا للتحرر فعلًا.
الأداء الأخير للسوق يكسر هذا التصور الراسخ. في هذه الجولة من اللقطات الثابتة، ارتفع UNI بنسبة تقارب 15.3% خلال 24 ساعة، بينما انخفض BTC بنحو 1.9% في الفترة نفسها؛ وتبدو المسارات واضحة الانفصال عن تحركات السوق الأوسع. والأكثر لفتًا للانتباه هو تغيّر هيكل الإيرادات؛ إذ تُظهر بيانات DefiLlama لليوم الكامل في 1 سبتمبر أن Robinhood Chain ساهمت بما يقارب 68% من إيرادات البروتوكول اليومية.
هذه الآلية المُوصِلة بين “استخدام البروتوكول—تجميع الرسوم—حرق التوكن” ليست شيئًا جديدًا. فقد رسّخت UNIfication بالفعل قواعد انتقال الرسوم إلى TokenJar، مع ضرورة حرق UNI في Firepit عند سحب الرسوم، ثم تم توسيعها لاحقًا لتشمل Robinhood Chain. قد تكون لهذه الزيادة عدة عوامل، لكن التقدير الأكثر حذرًا هو أن حجم الإيرادات الواقعي اللافت للنظر جعل السوق يعيد الانتباه إلى هذه الآلية القديمة. وتجدر الإشارة إلى أن حرق UNI يعني انكماش العرض، ولا يعادل توزيع أرباح على الحاملي أو تخصيص تدفقات نقدية مباشرة من البروتوكول.
بدأ السوق يعيد فحص هذه العلاقة بين القيمة والاستخدام، بدلًا من إعلان اختفاء الخصم بشكل مباشر. فإذا استمر ما يَنتقل من استخدام البروتوكول إلى التغير في عرض UNI بحيث يمكن ملاحظته، فقد يصبح خصم عملات الحوكمة قابلًا للتحرر فعلًا.