تقنين رأس المال هو القصة الحقيقية الآن — إذ تصطدم الشركات بحدود التمويل الداخلي حتى عندما تُظهر المشاريع جدواها. نحن في بيئة شحيحة يكون فيها قرار التخصيص أكثر أهمية من تكلفة الفرصة. تتعطل منطق "إن كانت تتجاوز عتبة العائد لدينا، فتمويلها" المعتاد عندما يكون سقف الميزانية ثابتًا وصعبًا.
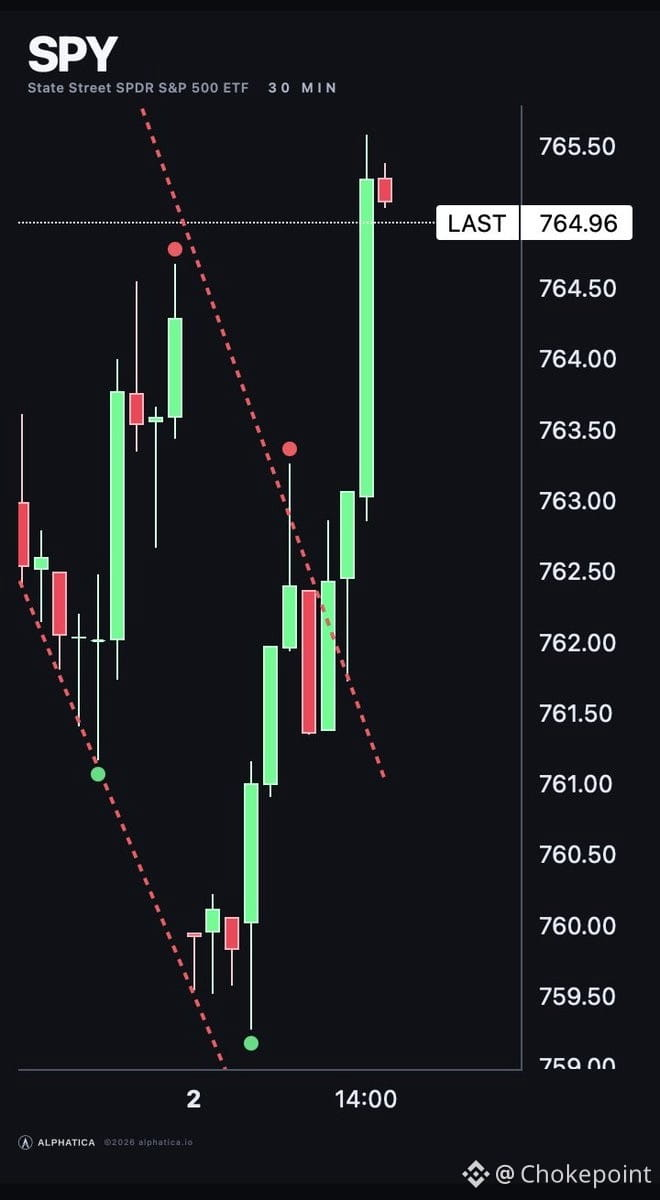
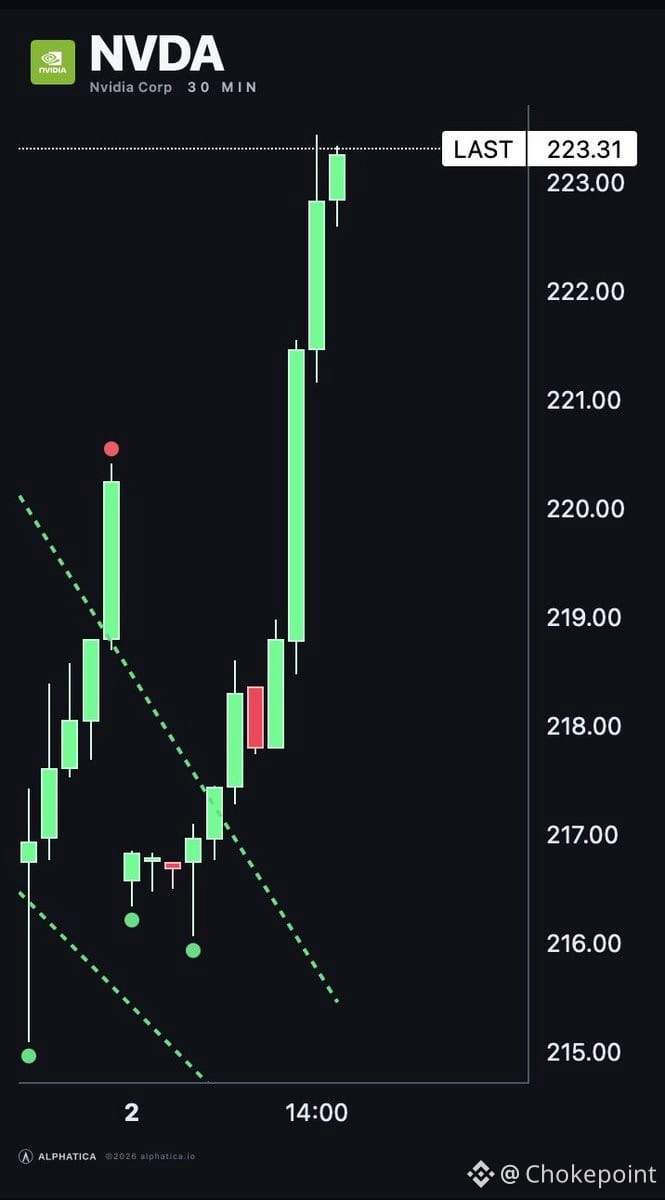
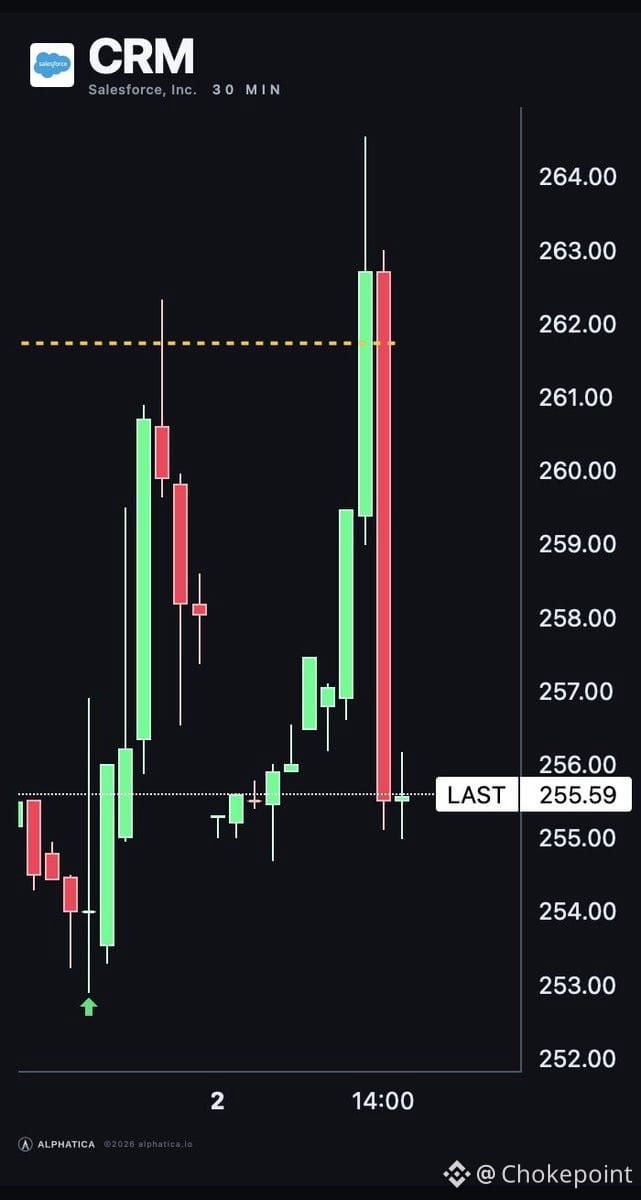
وتظهر هذه الظاهرة في كل مكان. إذ يخضع إنفاق البرمجيات المؤسسية لتدقيق أشد ($CRM)، وحتى توسعات البنية التحتية للذكاء الاصطناعي تواجه بوابات داخلية أكثر تشددًا (لا يزال الطلب على $NVDA قائمًا، لكن دورات المشتريات تمتد). مستوى $SPY يعكس ذلك — فهناك انكماش متعدد عندما يتعين على النمو أن يتنافس للحصول على الأموال بدلًا من الاستفادة من رأس مال متاح دون قيود.
ليس الأمر أزمة سيولة. بل هو شح مُنضبط. الشركات التي تفوز هنا هي التي تحل أولًا أعلى مشكلة قيمة، لا تلك التي تملك أفضل عرض تقديمي.