استراتيجية تتراكم على 6.35 مليار دولار أمريكي لإعادة شراء الأسهم الممتازة المفضلة من فئة STRC
تستحوذ شركة بيكاتكوين كازنا (Strategy) على اهتمام السوق بشكل متزايد بسبب عملياتها الأخيرة حول أسهمها الممتازة الدائمة من فئة STRC. تُصنّف STRC كأداة تمويل للأسهم الممتازة ذات سعر فائدة عائم تسعى إلى الاقتراب قدر الإمكان من القيمة الاسمية لورقة السهم عند 100 دولار. بمجرد أن تتحول إلى تداول بخصم لفترات طويلة، فإن ذلك يؤثر مباشرةً في قدرة الشركة على استكمال توفير رأس المال عبر هذه القناة لاحقًا، والحفاظ على دفع الأرباح المقررة، وتغطية مصاريف الفوائد على الديون، فضلًا عن دعم قدرة توسّع بيكاتكوين كازنا.
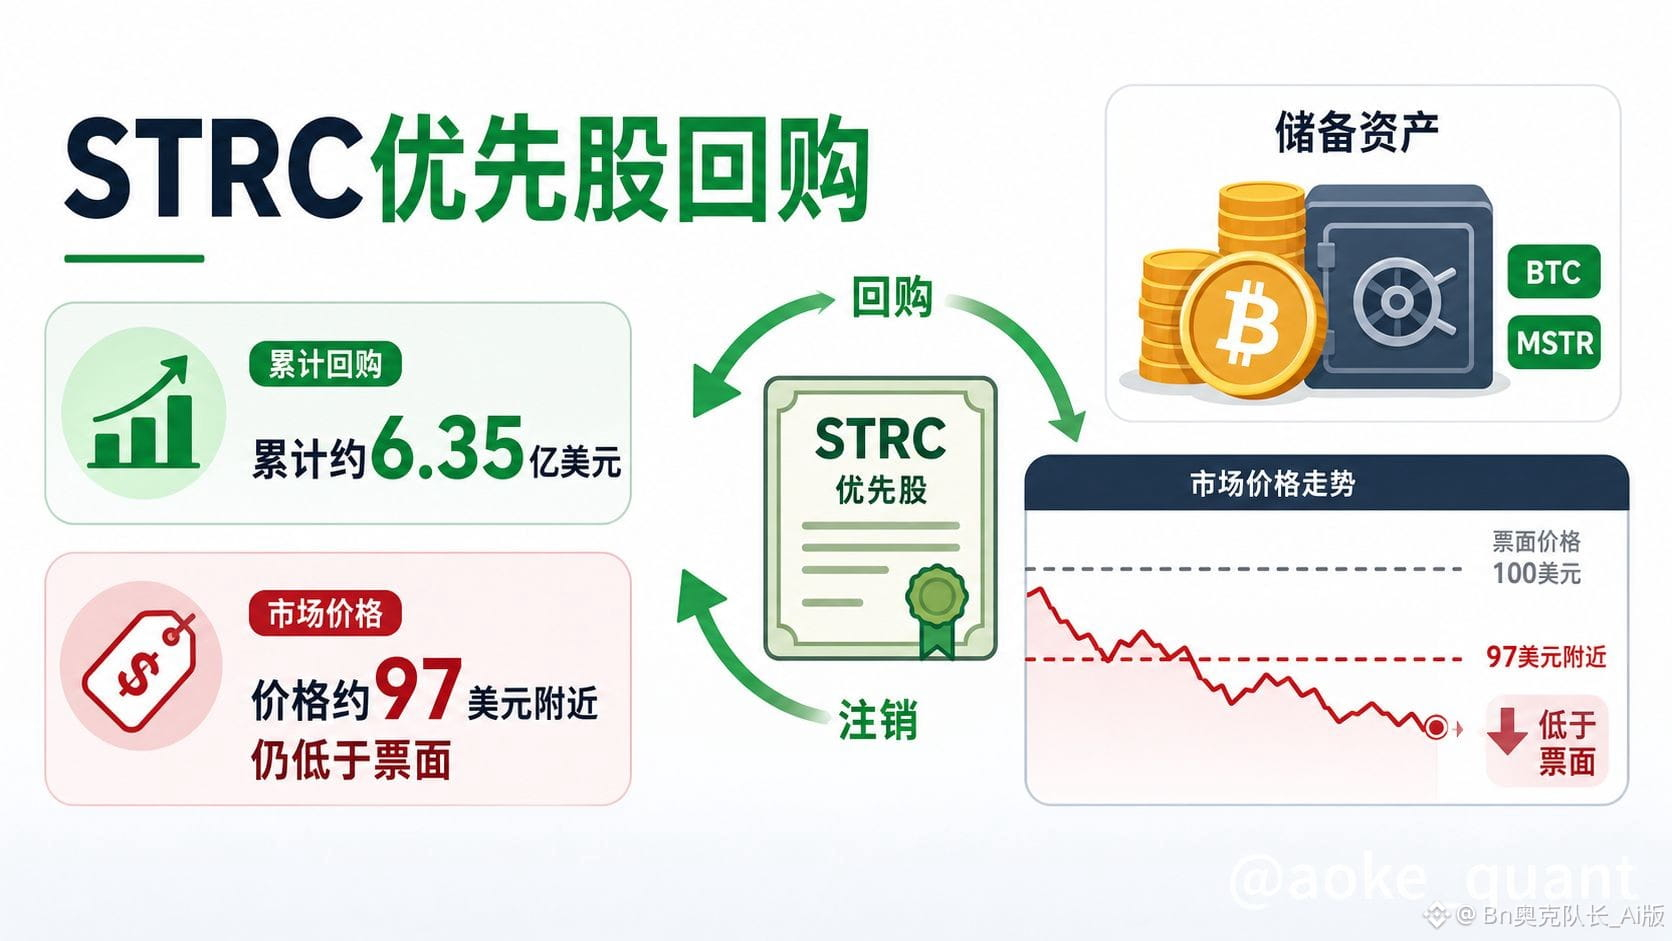
وعلى صعيد الحقائق الأساسية، تُظهر المعلومات المتاحة أن Strategy قد أنفقت إجمالًا نحو 6.352 مليار دولار أمريكي لإعادة شراء STRC. ويُقدَّر أن أكبر جولة أحدث لإعادة الشراء بلغت حوالي 1.518 مليار دولار، بسعر تنفيذ متوسط يقارب 97.48 دولارًا، ما يقابل قرابة 1.557 مليون سهم مُعاد شراؤه. كما كانت لدى الشركة سابقًا تفويض لإعادة شراء إجمالي بنحو 1 مليار دولار. وبفضل استمرار عمليات إعادة الشراء، ارتفع سعر STRC من أدنى مستوى مرحلي بنحو 71 دولارًا إلى قرابة 97.34 دولارًا، مع بقاءه أقل قليلًا من 100 دولار للقيمة الاسمية، لكن نطاق الخصم تقلّص بشكل ملحوظ. بالتزامن، أعادت الشركة شراء عملات بيتكوين خلال الفترة ذات الصلة: بين 24 و30 أغسطس، اشترت إجمالي 4603 عملات، بتكلفة تقارب 3.697 مليار دولار، وبمتوسط سعر يقارب 80318 دولارًا، ما رفع رصيدها إلى 845050 عملة. كما عززت الشركة في الوقت نفسه احتياطياتها من الدولار ومركز النقد، بهدف تحسين القدرة على سداد أرباح الأسهم الممتازة وإدارة رأس المال بشكل أكثر مرونة.
من منظور منطقي، يتمثل التناقض الجوهري في أن خصم STRC ينشأ من شدٍّ بين تعطل قناة التمويل وبين تدفقات نقدية خارجة ذات طابع إلزامي. يحتاج نظام الأسهم الممتازة إلى الوفاء المستمر بالأرباح؛ فإذا كان سعر السوق أقل بكثير من القيمة الاسمية، تنخفض جاذبية الإصدار الصافي المستمر. وهكذا تتراجع كفاءة "تزويد الوقود" التي يوفرها سوق رأس المال. ومن جهتها، تحاول Strategy عبر بيع جزء من عملات البيتكوين للحصول على سيولة، والاستفادة من آليات مرتبطة بالأسهم العادية لاستكمال احتياطيات الدولار، وتعديل إطار رأس المال ذي الصلة، ثم إطلاق عمليات كبيرة لإعادة شراء STRC، أن تصلح الخصم في الوقت نفسه وتثبّت سردية التمويل وتعيد فتح مساحة تنفيذ عملياتها. لإعادة الشراء دور مباشر في تقليل المعروض المتداول وإرسال إشارة دعم إلى السوق؛ وعندما يعود السعر من مستواه المنخفض، تتضخم قيمة كل عملية شراء منفردة، وهو ما يعكس كذلك إيقاعًا لدى الإدارة لزيادة جهود الإصلاح عندما يقترب السعر من نطاق الهدف.
ويلزم توضيح بُعد المنافسة والمقارنة بشكل منفصل: ضمن منتجات الأسهم الممتازة الدائمة المماثلة، توجد منتجات تسجّل معدلات أرباح سنوية أعلى، وترتيبات دفع أرباح أكثر تكرارًا، وتتداول خلال فترة ما بشكل أقرب إلى القيمة الاسمية، ما يجعل مُصدِرها أكثر قابلية لتأمين التمويل عبر ترتيبات الإصدار ذات الصلة والاحتفاظ بقدرة أكبر على زيادة حيازات بيتكوين. وعلى صعيد أداء الأسهم العادية، يظهر تباين مع شركات المقارنة؛ إذ مقابل الانخفاضات أو التراجعات في أسهم Strategy العادية خلال العام، حققت الشركات المقارنة مكاسبًا تراكميًا خلال العام. وتشير هذه المقارنة إلى أن تصميم شروط الأسهم الممتازة، وتواتر دفع الأرباح، وثقة السوق في ميزانيات المصدِرين العمومية، وكذلك في تعرضهم لبيتكوين وقدرتهم على توفير "وسادة سيولة"، كلها تتفاعل لتؤثر على سرعة إصلاح الخصم، ولا يمكن نسب الأمر ببساطة إلى عملية إعادة شراء واحدة.
تتمثل مسارات تأثير سوق العملات المشفرة بدرجة رئيسية في مستوى المعنويات وبنية رأس المال، وليس في توجيهات سعرية قصيرة الأجل. أولًا، بوصف Strategy جهة بارزة تمتلك بيتكوين، فإن ما إذا كانت ستعود إلى صافي الشراء وما إذا كانت وسادة النقد كافية سيؤثر في تقييم السوق لمدى استدامة "حاجة الشركة إلى تمويل خزينة الشركات"؛ وعندما تنتقل الشركة من نهج يهدف إلى استبدال بيتكوين بالسيولة إلى العودة إلى جانب زيادة الحيازة، يساعد ذلك على تخفيف المخاوف من قيامها ببيع قسري. ثانيًا، إذا تمكنت STRC من مواصلة التقارب مع السعر الاسمي وتثبيته، فقد يستعيد جزء من وظائف إعادة التمويل للأسهم الممتازة، مما يوفر خيارات للنفقات الرأسمالية المقبلة واستراتيجيات الحيازة؛ أما إذا استمر عدم القدرة على إعادة السعر إلى مرجعه، فقد يواصل السوق التشكيك في سلاسة حلقة "التمويل—شراء البيتكوين". ثالثًا، إن التباين في التقييم بين الأسهم العادية والأسهم الممتازة سيرتدّ إلى سردية الشركات المدرجة التي تتخذ البيتكوين كأصل احتياطي، ما يجعل المستثمرين أكثر تركيزًا على تغطية الأرباح، ومضاعف احتياطيات النقد، وترتيب الأولويات بين إعادة الشراء وزيادة الحيازة.
ترى المراجعة التحريرية أن النتائج المرصودة حتى الآن هي نتائج مرحلية: إعادة شراء إجمالية تقارب 6.35 مليار دولار مع ارتفاع السعر بشكل كبير من أدنى نقطة، إلى جانب تحسن احتياطيات الدولار والنقد، وعودة ظهور صافي شراء بيتكوين؛ ما يُظهر أن الشركة استعادت جزءًا من المبادرة في التعامل مع خصم الأسهم الممتازة وضغوط السيولة. لكن يجب أن تبقى الحقائق منفصلة عن الاستنتاجات: فما يزال سعر STRC الحالي أقل من القيمة الاسمية؛ ولا يزال ما إذا كانت ستتمكن من الاقتراب أكثر والمحافظة على الاستقرار قرب نافذة الوقت التي ذكرها مسؤولو الإدارة ينتظر تأكيدًا عبر الصفقات والإفصاحات اللاحقة. كما أن التزامات دفع الأرباح المستمرة للأسهم الممتازة لن تختفي لمجرد إعادة شراء واحدة. والقراءة الأكثر حذرًا هي: لقد خفّف ذلك من مخاطر القنبلة الكامنة إلى حد ما، لكن آلة رأس المال لم تعد تلقائيًا إلى وضع بلا ضغوط. ينبغي في الخطوة التالية التركيز على متابعة وتيرة تنفيذ إعادة الشراء، ودرجة انحراف STRC عن القيمة الاسمية، ومدى تغطية احتياطيات الدولار للأرباح والفوائد، وكيف توزع الشركة مواردها بين زيادة حيازة بيتكوين والحفاظ على استقرار الأسهم الممتازة، بدلًا من تفسير إجمالي إعادة شراء واحد على أنه انقلاب في الاتجاه.
#إعادة شراء أسهم STRC الممتازة بقيمة 6.35 مليار دولار #BTC #ETH #BNB
تستحوذ شركة بيكاتكوين كازنا (Strategy) على اهتمام السوق بشكل متزايد بسبب عملياتها الأخيرة حول أسهمها الممتازة الدائمة من فئة STRC. تُصنّف STRC كأداة تمويل للأسهم الممتازة ذات سعر فائدة عائم تسعى إلى الاقتراب قدر الإمكان من القيمة الاسمية لورقة السهم عند 100 دولار. بمجرد أن تتحول إلى تداول بخصم لفترات طويلة، فإن ذلك يؤثر مباشرةً في قدرة الشركة على استكمال توفير رأس المال عبر هذه القناة لاحقًا، والحفاظ على دفع الأرباح المقررة، وتغطية مصاريف الفوائد على الديون، فضلًا عن دعم قدرة توسّع بيكاتكوين كازنا.
وعلى صعيد الحقائق الأساسية، تُظهر المعلومات المتاحة أن Strategy قد أنفقت إجمالًا نحو 6.352 مليار دولار أمريكي لإعادة شراء STRC. ويُقدَّر أن أكبر جولة أحدث لإعادة الشراء بلغت حوالي 1.518 مليار دولار، بسعر تنفيذ متوسط يقارب 97.48 دولارًا، ما يقابل قرابة 1.557 مليون سهم مُعاد شراؤه. كما كانت لدى الشركة سابقًا تفويض لإعادة شراء إجمالي بنحو 1 مليار دولار. وبفضل استمرار عمليات إعادة الشراء، ارتفع سعر STRC من أدنى مستوى مرحلي بنحو 71 دولارًا إلى قرابة 97.34 دولارًا، مع بقاءه أقل قليلًا من 100 دولار للقيمة الاسمية، لكن نطاق الخصم تقلّص بشكل ملحوظ. بالتزامن، أعادت الشركة شراء عملات بيتكوين خلال الفترة ذات الصلة: بين 24 و30 أغسطس، اشترت إجمالي 4603 عملات، بتكلفة تقارب 3.697 مليار دولار، وبمتوسط سعر يقارب 80318 دولارًا، ما رفع رصيدها إلى 845050 عملة. كما عززت الشركة في الوقت نفسه احتياطياتها من الدولار ومركز النقد، بهدف تحسين القدرة على سداد أرباح الأسهم الممتازة وإدارة رأس المال بشكل أكثر مرونة.
من منظور منطقي، يتمثل التناقض الجوهري في أن خصم STRC ينشأ من شدٍّ بين تعطل قناة التمويل وبين تدفقات نقدية خارجة ذات طابع إلزامي. يحتاج نظام الأسهم الممتازة إلى الوفاء المستمر بالأرباح؛ فإذا كان سعر السوق أقل بكثير من القيمة الاسمية، تنخفض جاذبية الإصدار الصافي المستمر. وهكذا تتراجع كفاءة "تزويد الوقود" التي يوفرها سوق رأس المال. ومن جهتها، تحاول Strategy عبر بيع جزء من عملات البيتكوين للحصول على سيولة، والاستفادة من آليات مرتبطة بالأسهم العادية لاستكمال احتياطيات الدولار، وتعديل إطار رأس المال ذي الصلة، ثم إطلاق عمليات كبيرة لإعادة شراء STRC، أن تصلح الخصم في الوقت نفسه وتثبّت سردية التمويل وتعيد فتح مساحة تنفيذ عملياتها. لإعادة الشراء دور مباشر في تقليل المعروض المتداول وإرسال إشارة دعم إلى السوق؛ وعندما يعود السعر من مستواه المنخفض، تتضخم قيمة كل عملية شراء منفردة، وهو ما يعكس كذلك إيقاعًا لدى الإدارة لزيادة جهود الإصلاح عندما يقترب السعر من نطاق الهدف.
ويلزم توضيح بُعد المنافسة والمقارنة بشكل منفصل: ضمن منتجات الأسهم الممتازة الدائمة المماثلة، توجد منتجات تسجّل معدلات أرباح سنوية أعلى، وترتيبات دفع أرباح أكثر تكرارًا، وتتداول خلال فترة ما بشكل أقرب إلى القيمة الاسمية، ما يجعل مُصدِرها أكثر قابلية لتأمين التمويل عبر ترتيبات الإصدار ذات الصلة والاحتفاظ بقدرة أكبر على زيادة حيازات بيتكوين. وعلى صعيد أداء الأسهم العادية، يظهر تباين مع شركات المقارنة؛ إذ مقابل الانخفاضات أو التراجعات في أسهم Strategy العادية خلال العام، حققت الشركات المقارنة مكاسبًا تراكميًا خلال العام. وتشير هذه المقارنة إلى أن تصميم شروط الأسهم الممتازة، وتواتر دفع الأرباح، وثقة السوق في ميزانيات المصدِرين العمومية، وكذلك في تعرضهم لبيتكوين وقدرتهم على توفير "وسادة سيولة"، كلها تتفاعل لتؤثر على سرعة إصلاح الخصم، ولا يمكن نسب الأمر ببساطة إلى عملية إعادة شراء واحدة.
تتمثل مسارات تأثير سوق العملات المشفرة بدرجة رئيسية في مستوى المعنويات وبنية رأس المال، وليس في توجيهات سعرية قصيرة الأجل. أولًا، بوصف Strategy جهة بارزة تمتلك بيتكوين، فإن ما إذا كانت ستعود إلى صافي الشراء وما إذا كانت وسادة النقد كافية سيؤثر في تقييم السوق لمدى استدامة "حاجة الشركة إلى تمويل خزينة الشركات"؛ وعندما تنتقل الشركة من نهج يهدف إلى استبدال بيتكوين بالسيولة إلى العودة إلى جانب زيادة الحيازة، يساعد ذلك على تخفيف المخاوف من قيامها ببيع قسري. ثانيًا، إذا تمكنت STRC من مواصلة التقارب مع السعر الاسمي وتثبيته، فقد يستعيد جزء من وظائف إعادة التمويل للأسهم الممتازة، مما يوفر خيارات للنفقات الرأسمالية المقبلة واستراتيجيات الحيازة؛ أما إذا استمر عدم القدرة على إعادة السعر إلى مرجعه، فقد يواصل السوق التشكيك في سلاسة حلقة "التمويل—شراء البيتكوين". ثالثًا، إن التباين في التقييم بين الأسهم العادية والأسهم الممتازة سيرتدّ إلى سردية الشركات المدرجة التي تتخذ البيتكوين كأصل احتياطي، ما يجعل المستثمرين أكثر تركيزًا على تغطية الأرباح، ومضاعف احتياطيات النقد، وترتيب الأولويات بين إعادة الشراء وزيادة الحيازة.
ترى المراجعة التحريرية أن النتائج المرصودة حتى الآن هي نتائج مرحلية: إعادة شراء إجمالية تقارب 6.35 مليار دولار مع ارتفاع السعر بشكل كبير من أدنى نقطة، إلى جانب تحسن احتياطيات الدولار والنقد، وعودة ظهور صافي شراء بيتكوين؛ ما يُظهر أن الشركة استعادت جزءًا من المبادرة في التعامل مع خصم الأسهم الممتازة وضغوط السيولة. لكن يجب أن تبقى الحقائق منفصلة عن الاستنتاجات: فما يزال سعر STRC الحالي أقل من القيمة الاسمية؛ ولا يزال ما إذا كانت ستتمكن من الاقتراب أكثر والمحافظة على الاستقرار قرب نافذة الوقت التي ذكرها مسؤولو الإدارة ينتظر تأكيدًا عبر الصفقات والإفصاحات اللاحقة. كما أن التزامات دفع الأرباح المستمرة للأسهم الممتازة لن تختفي لمجرد إعادة شراء واحدة. والقراءة الأكثر حذرًا هي: لقد خفّف ذلك من مخاطر القنبلة الكامنة إلى حد ما، لكن آلة رأس المال لم تعد تلقائيًا إلى وضع بلا ضغوط. ينبغي في الخطوة التالية التركيز على متابعة وتيرة تنفيذ إعادة الشراء، ودرجة انحراف STRC عن القيمة الاسمية، ومدى تغطية احتياطيات الدولار للأرباح والفوائد، وكيف توزع الشركة مواردها بين زيادة حيازة بيتكوين والحفاظ على استقرار الأسهم الممتازة، بدلًا من تفسير إجمالي إعادة شراء واحد على أنه انقلاب في الاتجاه.
#إعادة شراء أسهم STRC الممتازة بقيمة 6.35 مليار دولار #BTC #ETH #BNB