
أنت ما زلت تنتظر أن يخفض الاحتياطي الفيدرالي الفائدة.
وارش يناقش بالفعل كيفية إعادة التضخم إلى 2%.
تعتقد أن المشكلة هي:
هل سترتفع الفائدة في سبتمبر أم لا؟
لكن المشكلة الحقيقية هي:
الاحتياطي الفيدرالي لم يرفع الفائدة، فلماذا ارتفعت كلفة تمويلك بالفعل؟
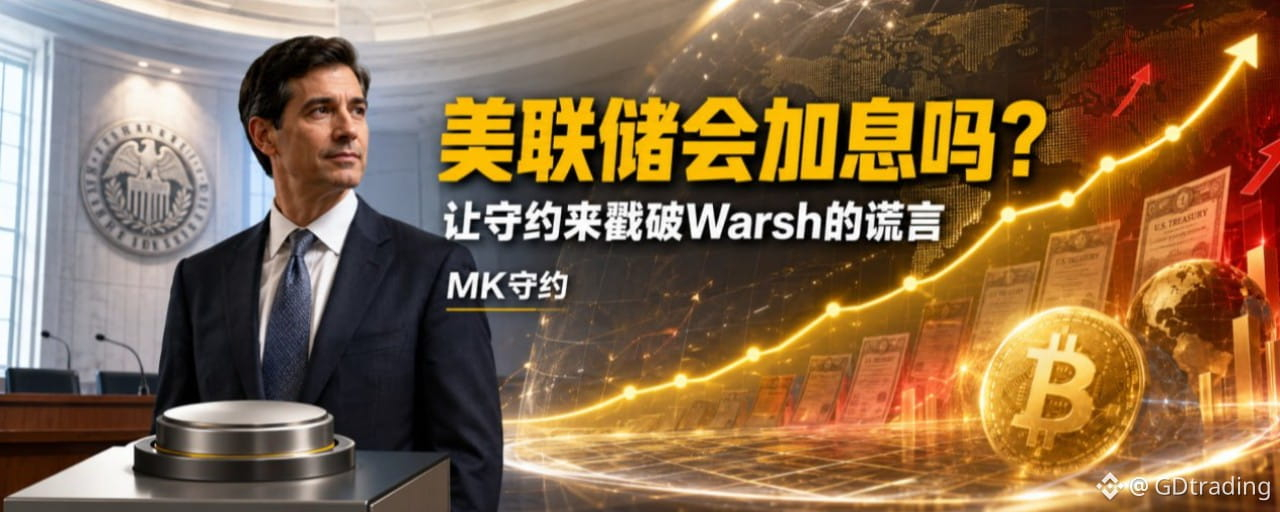
اليوم، يأتي شيويو ليفضح كذبة وارش.
لنوضح الأمور أولًا.
ما أقصده بـ“الكذبة” ليس أنه نشر أرقامًا مزيفة.
في الحقيقة، هو يبيع للسوق سردية:
طالما أن سوق السندات يرفع أسعار الفائدة من تلقاء نفسه، حتى لو لم يرفعها الاحتياطي الفيدرالي، يمكنه أيضًا أن يقول إنه يحارب التضخم.
تبدو تلك العبارة ذكية جدًا.
لكن الكلفة، في النهاية، أنت من يدفعها.
بالكلام، فقط 2%؛ وبالفعل، الاستمرار في الانتظار
في 29 يوليو، تحدث وارش بنبرة حازمة جدًا:
“لا يوجد هدف لين للتضخم. يوجد هدف واحد فقط: 2%.”
وقال أيضًا إن الاحتياطي الفيدرالي لن يتحرك: فالمصداقية تعتمد على قدرته على إنجاز المهمة.[3]
كيف الحال؟
جميل جدًا.
لكن في اليوم نفسه، أبقى الاحتياطي الفيدرالي سعر الفائدة على الأموال الفيدرالية ضمن نطاق 3.50% إلى 3.75%.
9 أصوات للإبقاء.
3 أصوات تطالب برفع الفائدة فورًا بمقدار 25 نقطة أساس.[1]
في ذلك الوقت، لم يكن الاقتصاد في ركود.
رسميًا، يقولون إن النشاط الاقتصادي ما يزال يتوسع بصورة قوية؛ ونمو الوظائف ما يزال يسير بوتيرة نمو قوة العمل؛ والبطالة لا تتغير كثيرًا، لكن التضخم ما يزال أعلى من 2%.[1]
والآن ظهرت بيانات جديدة لمؤشر PCE.
في يوليو، ارتفع مؤشر PCE السنوي 3.7%؛ وارتفع PCE الأساسي السنوي 3.3%.
وكلاهما أعلى بكثير من هدف 2%.[5]
إذن هذه هي المشكلة.
الاقتصاد لم ينهَر.
الوظائف لم تنهَر.
التضخم ما يزال فوق 3%.
داخل اللجنة، هناك بالفعل ثلاثة أشخاص يطالبون برفع الفائدة.
لماذا لا يتحرك وارش بعد؟
إنه ينتظر أن يرفع له السوق الفائدة
الإجابة في مؤتمره الصحفي نفسه.
قال وارش إنه رغم أن الاحتياطي الفيدرالي لم يعدّل سعر السياسة، فإن العوائد الاسمية والحقيقية لسندات الخزانة ارتفعت بالفعل بوضوح.
قال:
“السوق فعل أشياء كثيرة بالفعل.”
والأهم من ذلك أنه يعترف أيضًا بأن الأوضاع المالية قد تشددت بالفعل، وهذا يمنح الاحتياطي الفيدرالي “شيئًا من العزاء”.[3]
هل فهمت؟
منطقه هو:
لا يحتاج الاحتياطي الفيدرالي إلى رفع الفائدة على نفسه بيديه.
ما دامت عوائد السندات طويلة الأجل الأمريكية ترتفع، والدولار يقوى، والاقتراض يصبح أكثر كلفة، والأصول عالية المخاطر تتعرض للضغط، فسيتشدد الاقتصاد أيضًا.
فعل هذا له ميزة كبيرة.
المسؤولية السياسية عن رفع الفائدة لا ينبغي أن يحملها شخص واحد، وارش.
السوق نفسه يدفع الفائدة إلى الأعلى.
يكفيه أن يقف على المنصة ويقول:
ما زلنا نراقب.
نحن نفكر في هذا.
سنعود بالتضخم إلى 2%.
هنا سأفند ذلك.
ليس لأنه لم يشدد.
لقد سلّم فقط زر التشديد إلى سوق السندات.
ارتفاع عوائد السندات لا يعني بالضرورة أن السياسة نجحت
هناك تفسيران مختلفان تمامًا لارتفاع عوائد السندات طويلة الأجل.
الخيار الأول: يعتقد السوق أن الاحتياطي الفيدرالي سيسيطر على التضخم؛ ولذلك ترتفع الفائدة الحقيقية وتتشدّد الأوضاع المالية من تلقاء نفسها.
الخيار الثاني: لا يصدق السوق الاحتياطي الفيدرالي، ويبدأ بالمطالبة بتعويض أكبر عن التضخم وبعلاوة أجل أعلى.
الأول هو المصداقية.
الذي يُفقد هو المصداقية.
يشرح وارش الأمرين على أنهما “السوق يساعد”.
هذا خطير.
إذا ارتفعت العوائد فذلك لأن المستثمرين يخشون أن التضخم لا يمكن السيطرة عليه؛ وعندها لا يكون ذلك انتصارًا للاحتياطي الفيدرالي.
إنه تصويت السوق بحجب الثقة عن الاحتياطي الفيدرالي.
كما أن محاضر اجتماع يوليو لم تكن خفيفة كما قال وارش.
تُظهر المحاضر أن كثيرًا من الحاضرين يعتقدون أنه إذا لم ينخفض التضخم، فهناك حاجة إلى تشديد السياسة أكثر.[1]
بعض الحاضرين يعتقدون حتى أنه مع الأوضاع المالية الحالية، قد لا تكون مشددة بما يكفي بعد لكي يعود التضخم إلى 2%.[4]
من جهة، يقولون إن السوق قد شدد عليك بالفعل.
من ناحية، يعتقد داخل اللجنة أنه لم يشتد بما فيه الكفاية بعد.
هذا ليس يقينًا.
إنها انقسام.
إذن، هل سترتفع الفائدة في سبتمبر أم لا؟
تقييمي المرجعي:
يفضل وارش الاستمرار في الإبقاء على الوضع كما هو، بدلًا من رفع الفائدة فورًا.
وليس لأن مشكلة التضخم قد حُلت.
لأنه يختبر مسارًا جديدًا:
خفض الإرشاد المستقبلي.
دع السوق يحدد السعر بنفسه.
أن يكتمل التشديد أولًا مع عوائد الأجل الطويل.
ثم يقرر الاحتياطي الفيدرالي ما إذا كان سيضيف تلك الـ25 نقطة أساس الأخيرة.
لكن هذا المسار له شرط.
يجب أن يبدأ التضخم في الانخفاض.
إذا ظلت البيانات اللاحقة فوق 3% بل وعادت للارتفاع، فسيُحاصر وارش بكلماته هو نفسه.
لأن رئيسًا يكرر باستمرار أن “الهدف هو 2% فقط” لا يمكنه أن يظل إلى الأبد يكتفي بالكلام عندما تكون الأرقام فوق 3% ولا يفعل شيئًا.
لذا فإن رفع الفائدة في سبتمبر ليس أمرًا حتميًا.
لكنه لم يعد خطرًا حادًا يمكن تجاهله.
سيُعقد الاجتماع القادم للجنة الفيدرالية للسوق المفتوحة من 15 إلى 16 سبتمبر.[2]
بالنسبة إلى BTC، فإن عدم رفع الفائدة لا يعني أيضًا خبرًا إيجابيًا
وهنا يقع معظم متداولي العملات المشفرة في الخطأ بسهولة أكبر.
هم ينظرون فقط إلى سعر السياسة.
ما دام الاحتياطي الفيدرالي لا يرفع الفائدة، يصرخون بأن الخبر الإيجابي قد تحقق.
لكن حتى 27 أغسطس، بلغ عائد سندات الخزانة لأجل سنتين نحو 4.19%، ولأجل 10 سنوات نحو 4.66%، والعائد الحقيقي لأجل 10 سنوات نحو 2.34%.
BTC حوالي 7.97 تريليون دولار.[6]
هذا يعني:
حتى لو لم يرفع الاحتياطي الفيدرالي الفائدة، فإن كلفة الفرصة للمال العالمي ما تزال مرتفعة جدًا.
الأصول المقومة بالدولار ما زالت تمتص السيولة.
الأسهم التقنية ذات التقييمات المرتفعة، والذهب، والأصول المشفرة ستظل مضطرة لمواجهة ضغط ارتفاع الفوائد الحقيقية.
الآن، ترتفع الفائدة المفتوحة العالمية لعقود BTC بنحو 1.3% خلال 24 ساعة؛ والمراكز الكبيرة تقارب 68% في وضع صعودي، ومعدل التمويل إيجابي.[6]
الصاعدون يعودون.
كما أن المعنويات عادت للتحسن.
في تلك اللحظة، السيناريو الأكثر خطورة ليس بالضرورة أن يرفع الاحتياطي الفيدرالي الفائدة فجأة.
لا، بل إن الاحتياطي الفيدرالي يُبقي كل شيء كما هو: يحتفل السوق أولًا ثم تواصل عوائد سندات الخزانة الأمريكية الارتفاع؛ يصل BTC إلى القمة ثم يتراجع.
سترى أن الأخبار هي “لم يحدث رفع للفائدة”.
لكن ما يصل إلى الحساب هو سيناريو رفع الفائدة.
على المدى القصير، في الصعود لـ BTC راقب أولًا الضغط بين 8.06 و8.09 تريليون دولار؛ وعلى الهبوط، راقب أولًا 7.80 تريليون.
إذا فُقد مستوى 7.80 تريليون، فستكون المنطقة الكثيفة التالية قرب 7.75 تريليون.[6]
لا تكتفِ بالنظر إلى ما إذا كان وارش قد ضغط الزر.
انظر إلى الدولار.
انظر إلى الفوائد الحقيقية.
انظر إلى سندات الخزانة الأمريكية طويلة الأجل.
انظر هل يرتفع BTC أم لا بعد تحقق الخبر الإيجابي.
إذا لم ترتفع الفائدة، لكن BTC لا يستطيع التقدم، فهذا يشير إلى أن السوق يتداول بالفعل على مستوى أعمق من التشديد.
إذا ارتفعت الفائدة لكن BTC لم يهبط، فهذا يعني أن التوقعات الأكثر تشاؤمًا ربما تم تسعيرها مسبقًا بالفعل.
في النهاية
ما يريد وارش حقًا الحفاظ عليه ليس فقط هدف التضخم البالغ 2%.
كما أنه يريد الحفاظ على سوق الأسهم الأمريكية، وسوق السندات، والتمويل المالي، ومصداقية سياسته نفسها.
لكن هذه الأمور لا يمكن أن تستمر دائمًا في الوقت نفسه.
قد لا يرفع الفائدة.
السوق لن يتوقف عن التشديد بسبب ذلك.
يمكنه تأجيل القرار إلى الاجتماع القادم.
لن يعود التضخم إلى 2% لمجرد مؤتمر صحفي جميل.
لذا لا تواصل السؤال فقط:
هل سيرفع الاحتياطي الفيدرالي الفائدة؟
ما يجب أن تسأل عنه أكثر هو:
عندما لا يريد وارش رفع الفائدة بيديه، فمن الذي يرفعها له؟
الإجابة هي سوق السندات.
وفي النهاية، من يدفع الفاتورة هم كل أولئك الذين ما زالوا ينتظرون أخبارًا جيدة مع رافعة مالية مرتفعة.
أخطر رفع للفائدة ليس أبدًا الـ25 نقطة أساس المطروحة على طاولة الاجتماع.
فإن الاحتياطي الفيدرالي لا يرفع الفائدة، لكن كلفة التمويل للجميع قد ارتفعت بالفعل.
—MK يحتفظ بالالتزام