

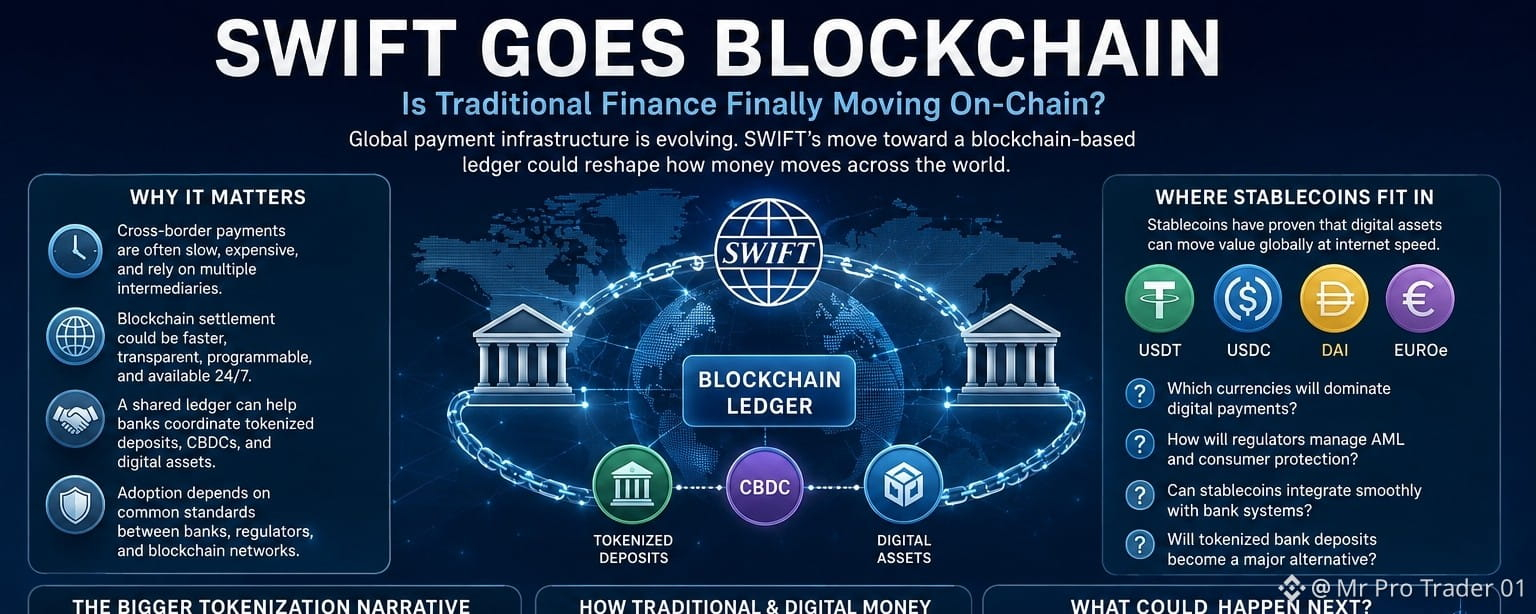
قد تكون خطوة "سويفت" نحو دفتر أستاذ قائم على البلوك تشين واحدة من أقوى الإشارات حتى الآن إلى أن البنية التحتية العالمية للمدفوعات تقترب من التسوية على السلسلة (on-chain).
على مدى عقود، كانت "سويفت" جزءًا أساسيًا من اتصالات البنوك عبر الحدود. والآن، ومع اكتساب الاهتمام لتقنية البلوك تشين والأصول المُمثَّلة (tokenized) والـ "ستابلكوينز"، لم يعد السؤال هو ما إذا كانت التمويلات التقليدية ستستكشف البلوك تشين، بل هو مدى سرعة اعتماد أنظمة المدفوعات في العالم الحقيقي له على نطاق واسع.
لماذا يهم ذلك
غالبًا ما تكون المدفوعات عبر الحدود بطيئة ومكلفة وتعتمد على عدة وسطاء. قد يتيح التسوية القائمة على تقنية البلوك تشين إمكانية جعل المعاملات أكثر شفافية وقابلة للبرمجة ومتوفرّة على مدار الساعة.
قد يساعد دفتر الأستاذ المشترك المؤسسات المالية على تنسيق الودائع المرمّزة وعملات البنوك المركزية الرقمية (CBDCs) وغيرها من الأصول الرقمية عبر شبكات مختلفة. من الناحية النظرية، يمكن أن يقلل ذلك من احتكاكات التسوية ويحسن مستوى الشفافية بين المؤسسات المشاركة.
ومع ذلك، ستعتمد عملية التبنّي على ما إذا كانت البنوك والجهات التنظيمية وشبكات البلوك تشين يمكنها الاتفاق على معايير مشتركة.
أين تلائم العملات المستقرة؟
أظهرت العملات المستقرة بالفعل أن الأصول الرقمية يمكنها نقل القيمة عالميًا بسرعة الإنترنت. وهي تُستخدم على نطاق واسع في أسواق العملات المشفرة، والتداول، والتحويلات المالية، والتمويل اللامركزي.
لكن العملات المستقرة تطرح أيضًا أسئلة مهمة:
- أي العملات ستتصدر المدفوعات الرقمية العالمية؟
- كيف سيتعامل المنظمون مع قواعد مكافحة غسل الأموال وحماية المستهلك؟
- هل يمكن للعملات المستقرة أن تعمل بسلاسة مع أنظمة الدفع التي تقودها البنوك؟
- هل ستصبح الودائع البنكية المرمّزة بديلاً رئيسيًا؟
قد لا تكون الإجابة نظامًا واحدًا يحلّ محلّ آخر. بدلًا من ذلك، قد تتضمن المستقبل عملًا مشتركًا بين العملات المستقرة، الودائع المرمّزة، عملات البنوك المركزية الرقمية (CBDCs)، والبنية التحتية المصرفية التقليدية.
السردية الأوسع للترميز
كما أن توجه SWIFT نحو البلوك تشين يدعم أيضًا فكرة الترمّز الأوسع نطاقًا.
يشير الترمّز إلى تمثيل الأصول الواقعية—مثل السندات، والصناديق، والعقارات، والسلع، أو ما يعادل النقد—على بلوك تشين. يعتقد المؤيدون أنه يمكن أن يحسن سرعة التسوية، ويؤتمت العمليات، ويخلق أسواقًا مالية أكثر كفاءة.
ومع ذلك، فالمسار ليس خاليًا من المخاطر. ما زالت قابلية التشغيل البيني والأمن السيبراني وتجزئة السيولة والخصوصية والتنظيم والحوكمة تمثل تحديات رئيسية.
ماذا قد يحدث بعد ذلك؟
إذا أصبحت شبكات الدفع المبنية على البلوك تشين أكثر تكاملًا على نطاق واسع، فقد نرى:
- تسوية أسرع عبر الحدود
- المزيد من التجارب حول الودائع المرمّزة والأموال المرمّزة
- طلب مؤسسي أكبر على بنية تحتية للبلوك تشين قابلة للتشغيل البيني
- منافسة جديدة بين الشبكات التي تقودها البنوك والبلوك تشينات العامة ومُصدري العملات المستقرة
- مزيد من التركيز التنظيمي على المال الرقمي وتدفقات رأس المال عبر الحدود
ومع ذلك، لا تزال هذه قصة تتطور وليست نتيجة مضمونة. عادةً يستغرق تبنّي التكنولوجيا في التمويل العالمي وقتًا، خصوصًا عندما تكون هناك لوائح وتنظيمات وبنية تحتية مصرفية وعملات وطنية.
فكرة أخيرة
إن بحث SWIFT في مجال البلوك تشين ليس مجرد عنوان تشفيري. بل هو جزء من تحول أكبر: إذ تختبر المؤسسات المالية التقليدية كيف يمكن أن تعيد الدفاتر الرقمية تشكيل حركة الأموال والأصول.
السؤال الأساسي ليس ما إذا كانت المالية ستصبح أكثر رقمية. بل السؤال هو ما إذا كانت البنية التحتية المالية القادمة ستكون مفتوحة وقابلة للتشغيل البيني وسهلة الوصول، أم أنها ستبقى تحت سيطرة المؤسسات القائمة إلى حد كبير.
ما رأيك: هل ستقود العملات المستقرة أم الودائع البنكية المرمّزة أم عملات البنوك المركزية الرقمية (CBDCs) الحقبة القادمة من المدفوعات العالمية؟