
هذا النوع من الاقتصاديين خبيث جدًا!!!
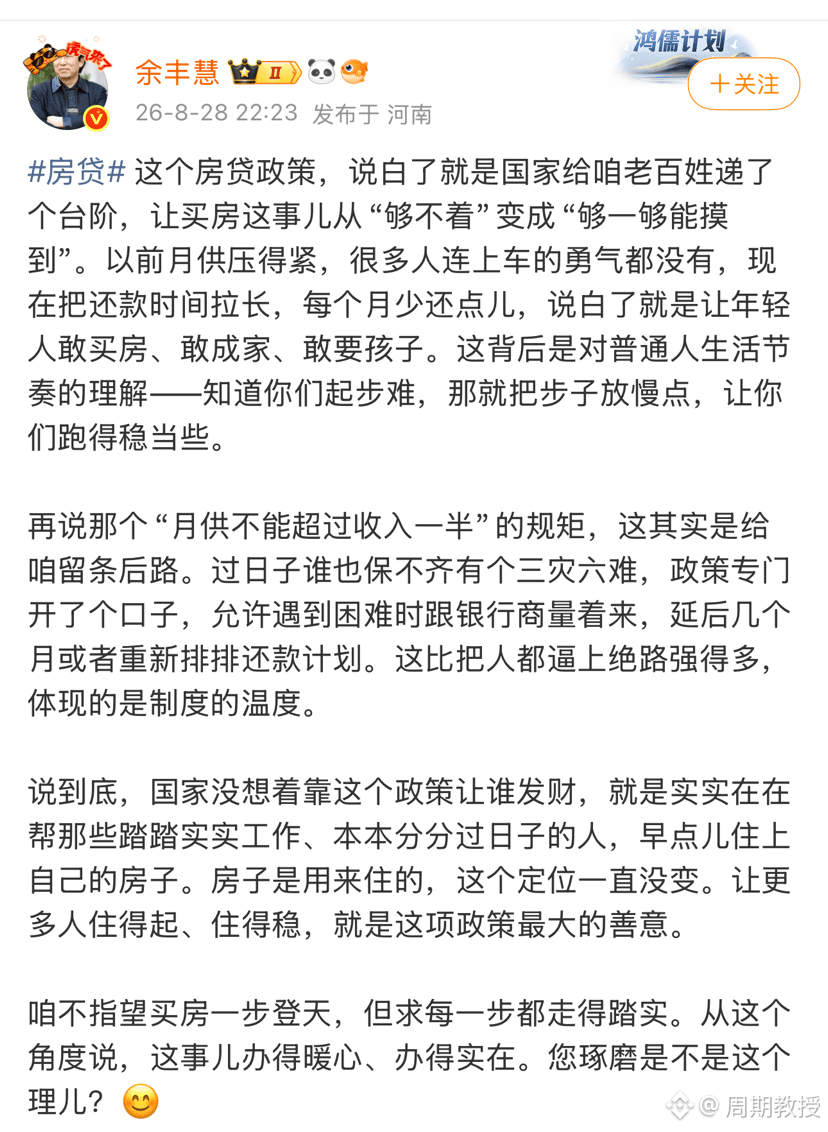
يقوم بتعديل سياسة لتخفيف ضغوط سيولة السوق وتقليل مخاطر ديون التعثر لدى المؤسسات المالية، ثم يفسرها من جانب واحد على أنها رعاية نكران الذات من أجل الشباب
تمديد مدة القرض من 30 عامًا إلى 40 عامًا؛ صحيح أنه يقلل مبلغ القسط الشهري، لكن وفقًا للبديهيات المالية المرتبطة بالفوائد المركبة في قروض الرهن العقاري، فإن إجمالي الفوائد التي سيلتزم المقترض بدفعها للبنك في النهاية ستزداد بشكل كبير. أي أن تجعل الشباب يستبدل ديونًا طويلة الأجل بالبقاء على قيد الحياة على المدى القصير.
الكاتب يذكر أن “القسط لا يتجاوز النصف” وأنه “عند مواجهة صعوبات يمكن مناقشة التأجيل مع البنك” وهذا يبدو دافئًا، لكن في الواقع فإن البنوك لديها معايير موافقة شديدة الصرامة لتأجيل سداد القروض وتكون لذلك كلفة ائتمانية باهظة على السجل الائتماني. الأمر هنا هو تمويه آليات التحوّط لدى البنوك التجارية، وتجاهل حقيقة أن عامة الناس في مواجهة مخاطر التعثر يكونون في وضع ضعيف.
إذا كان إجمالي سعر المنزل ما يزال أعلى بكثير من الدخل، والاكتفاء بإطالة فترة السداد كي يصبح في متناول الناس، فهذا في الواقع يشجع ضمنيًا الشباب على الاستمرار في رفع الرافعة المالية؛ وهذا يتعارض تمامًا مع النية المعلنة لتخفيف عبء معيشة الشباب.
متى يمكن لهؤلاء الاقتصاديين أن يتحدثوا عن دور الضمانات الجوهري؟ إن حل مشكلة السكن ورفع الرغبة في إنجاب الأطفال يكمنان في خفض تكاليف المعيشة الأساسية، وتوفير مساكن ضمان عالية الجودة، وتحقيق توازن بين أسعار السكن والإيجار، وتحسين الخدمات العامة.
عندما تركز الثقل على “كيفية جعل الشباب قادرًا على الحصول على قروض بسهولة أكبر”، فإن ذلك يحول المسؤولية التي يفترض أن تتحملها الضمانات الاجتماعية إلى ديون طويلة الأجل تقع على الأفراد والعائلات. والأدهى أن هذا الانتقال للديون الطويلة الأجل سيكبح بشكل كبير تطور الاقتصاد والمجتمع.
عندما أتفكر في الأمر، هل لا يعرف هذا الرجل؟ إنه يعرف بالتأكيد، بل إنه على علم شديد. يقول كلامًا لطيفًا… وفي الحقيقة الأمر مقزز للغاية.
إن تسرب هذا النوع من الأفكار هو الشيء الذي يُعتبر حقًا خبيثًا.
يقوم بتعديل سياسة لتخفيف ضغوط سيولة السوق وتقليل مخاطر ديون التعثر لدى المؤسسات المالية، ثم يفسرها من جانب واحد على أنها رعاية نكران الذات من أجل الشباب
تمديد مدة القرض من 30 عامًا إلى 40 عامًا؛ صحيح أنه يقلل مبلغ القسط الشهري، لكن وفقًا للبديهيات المالية المرتبطة بالفوائد المركبة في قروض الرهن العقاري، فإن إجمالي الفوائد التي سيلتزم المقترض بدفعها للبنك في النهاية ستزداد بشكل كبير. أي أن تجعل الشباب يستبدل ديونًا طويلة الأجل بالبقاء على قيد الحياة على المدى القصير.
الكاتب يذكر أن “القسط لا يتجاوز النصف” وأنه “عند مواجهة صعوبات يمكن مناقشة التأجيل مع البنك” وهذا يبدو دافئًا، لكن في الواقع فإن البنوك لديها معايير موافقة شديدة الصرامة لتأجيل سداد القروض وتكون لذلك كلفة ائتمانية باهظة على السجل الائتماني. الأمر هنا هو تمويه آليات التحوّط لدى البنوك التجارية، وتجاهل حقيقة أن عامة الناس في مواجهة مخاطر التعثر يكونون في وضع ضعيف.
إذا كان إجمالي سعر المنزل ما يزال أعلى بكثير من الدخل، والاكتفاء بإطالة فترة السداد كي يصبح في متناول الناس، فهذا في الواقع يشجع ضمنيًا الشباب على الاستمرار في رفع الرافعة المالية؛ وهذا يتعارض تمامًا مع النية المعلنة لتخفيف عبء معيشة الشباب.
متى يمكن لهؤلاء الاقتصاديين أن يتحدثوا عن دور الضمانات الجوهري؟ إن حل مشكلة السكن ورفع الرغبة في إنجاب الأطفال يكمنان في خفض تكاليف المعيشة الأساسية، وتوفير مساكن ضمان عالية الجودة، وتحقيق توازن بين أسعار السكن والإيجار، وتحسين الخدمات العامة.
عندما تركز الثقل على “كيفية جعل الشباب قادرًا على الحصول على قروض بسهولة أكبر”، فإن ذلك يحول المسؤولية التي يفترض أن تتحملها الضمانات الاجتماعية إلى ديون طويلة الأجل تقع على الأفراد والعائلات. والأدهى أن هذا الانتقال للديون الطويلة الأجل سيكبح بشكل كبير تطور الاقتصاد والمجتمع.
عندما أتفكر في الأمر، هل لا يعرف هذا الرجل؟ إنه يعرف بالتأكيد، بل إنه على علم شديد. يقول كلامًا لطيفًا… وفي الحقيقة الأمر مقزز للغاية.
إن تسرب هذا النوع من الأفكار هو الشيء الذي يُعتبر حقًا خبيثًا.