توجّه قبل سحب الأموال إلى أيهما أكثر أمانًا: WeChat أم Alipay… لكن الاتجاه معكوس. أدوات التحصيل بحد ذاتها لا تميّز بين “الناس الطيبين” و“السيئين”. كلٌّ من WeChat وAlipay وبطاقات البنك لديها قواعد رقابة (تحكّم) خاصة بها، لكن الذي يقرّر فعلًا ما إذا كانت هذه الأموال ستصل إليك بأمان هو الشخص الذي يدفع لك. التاجر الذي يكون “متصلًا” بشكل متقطّع وغير مستقر، أو ترتفع وتنخفض الصفقات عنده باستمرار—مهما بدّلت بين بطاقة أو رمز QR—سيؤدي ذلك إلى تفعيل القيود، لأن مسار الأموال خلفه غير نظيف أصلًا. لذلك لا تجعل إحساس الأمان معلقًا على الأداة؛ انظر أولًا إلى من يدفع لك، ثم قرر ما تستخدم للتحصيل.
أنا عندما أدخل صفحة التاجر لا أراقب إلا ثلاثة أشياء: هل عدد أيام التواجد متصل؟ إذا كانت مدة عرض الطلبات غير ثابتة أصلًا، فهذا يعني أنه لم يعتبرها تجارة طويلة الأمد، وعند وقوع مشكلة لن تجده. ثانيًا: هل توجد تقلبات كبيرة في الصفقات الأخيرة؟ الثبات أهم من كون السعر أرخص. ثالثًا: هل في الإعلانات تم ذكر خطوات التحصيل والدفع بالاسم الحقيقي بوضوح وبنصّ مكتوب داخل المنصّة مع إضافة ضمان المنصّة؟ وإذا اقتضى الأمر أن تُستكمل المتطلبات “قطعة قطعة” في اللحظة التي تكون فيها على وشك التحويل، فتجاوز الأمر مباشرة.
الأداة “ميتة” والقواعد “ميتة”، لكن التاجر المقابل هو “الحَيّ”. اختيار تاجر مصفّى (مختار بعناية) يكون متصلًا لفترة طويلة، وواضحًا في الاسم الحقيقي، والإجراءات شفافة—أكثر واقعية بكثير من أن تتعب نفسك في التفكير في طريقة التحصيل. فرق السعر ببضع سنتات لا يكفي أصلًا لتعويض متاعب/إزعاج تدقيق (رقابة) واحدة.
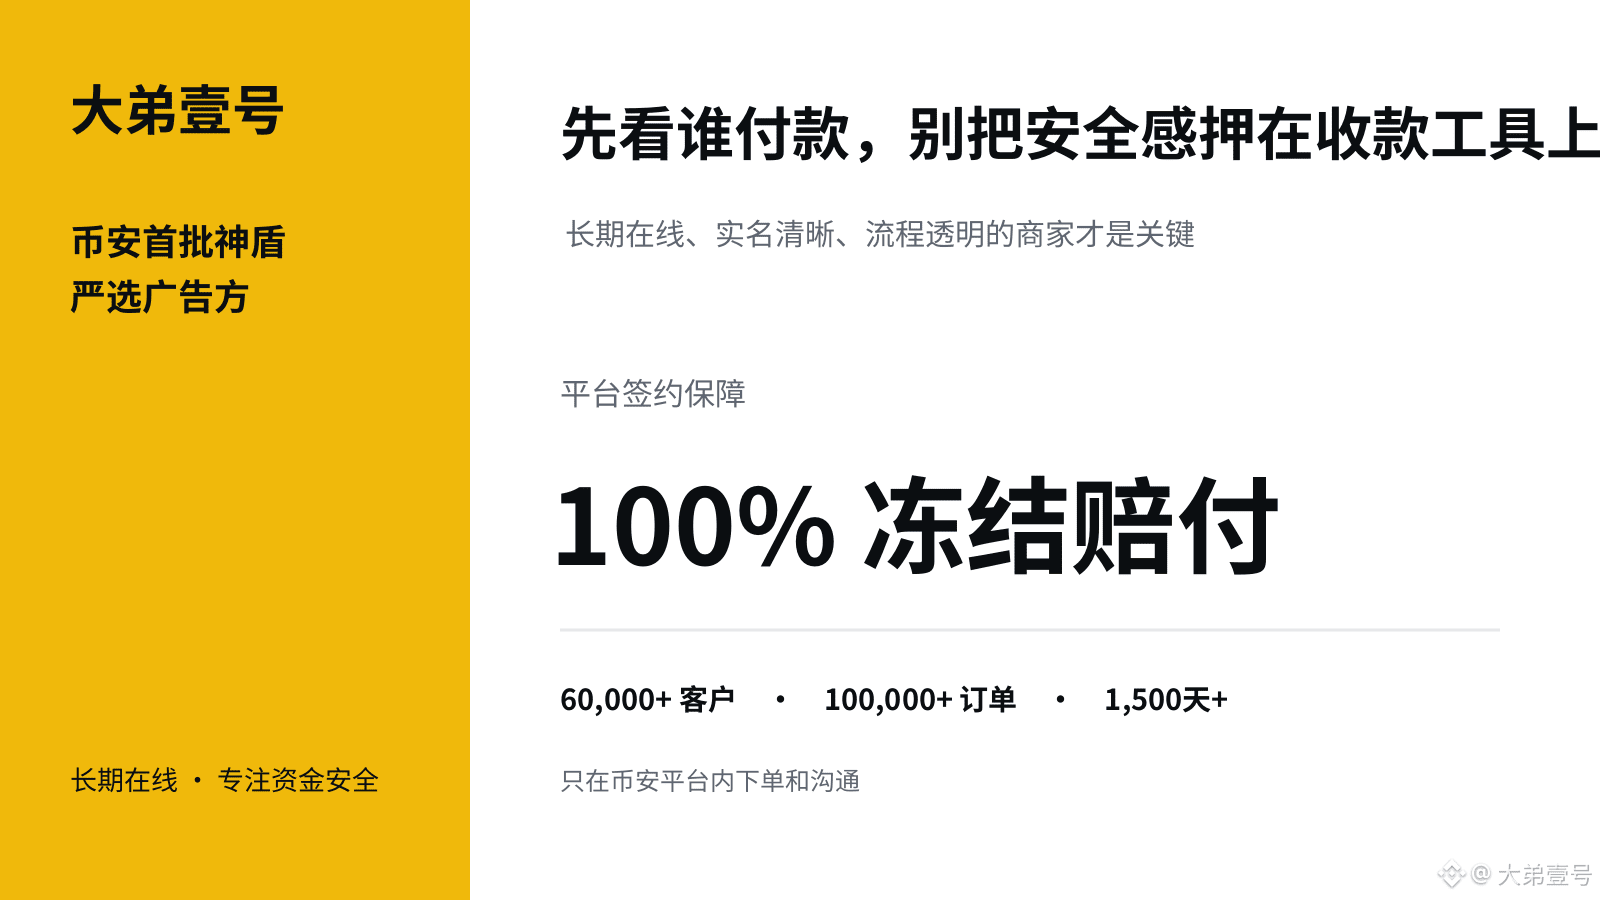
للسحب اختر الأخ الأكبر رقم 1. طرف إعلاني مختار من Binance في الدفعة الأولى تحت شعار “درع”/حماية صارمة (ShenDun)، يركز على أمان الأموال، وقد تم توقيع اتفاقية “التجميد والتعويض بنسبة 100%” من المنصّة. تفضل إلى صفحة البداية واتبعني، وعند الحاجة تواصل معي مباشرة.
$USDT $BTC